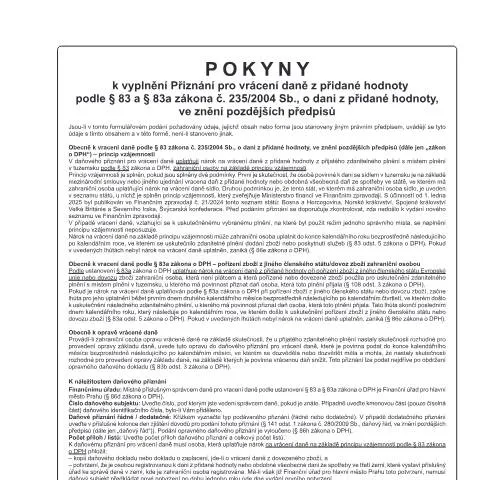
Úvod do problematiky vracení daně z přidané hodnoty
Přiznání pro vrácení daně z přidané hodnoty (DPH) podle § 83 a § 83a zákona č. 235/2004 Sb. je klíčovým dokumentem pro podnikatele a zahraniční subjekty, které chtějí uplatnit nárok na vrácení DPH zaplacené za zdanitelné plnění. Tento proces má svá specifika a vyžaduje přesné vyplnění formuláře podle stanovených pokynů. V následujících odstavcích se budeme zabývat tímto formulářem detailněji a poskytneme praktické informace potřebné k jeho úspěšnému vyplnění a podání.
Role formuláře v širším kontextu daňového řízení
Formulář „Pokyny k vyplnění přiznání pro vrácení daně z přidané hodnoty“ má zásadní roli v rámci daňového řízení, neboť se jedná o základní nástroj, kterým se realizuje nárok na vrácení DPH. Vracení DPH se obvykle týká podnikatelů, kteří uskutečňují zdanitelná plnění, a to jak v tuzemsku, tak v rámci Evropské unie. Zahraniční osoby mohou uplatnit nárok na vrácení daně v České republice na základě principu vzájemnosti, což znamená, že pokud stát, kde je zahraniční osoba usazena, vrací DPH českým osobám, je i Česká republika ochotna vrátit DPH zahraničním subjektům.
Podmínky pro uplatnění nároku na vrácení DPH
Aby bylo možné uplatnit nárok na vrácení DPH, musí být splněny určité podmínky:
- Zahraniční subjekt musí mít sídlo v zemi, která je uvedena v seznamu států, kde je splněn princip vzájemnosti.
- Musí existovat mezinárodní smlouva nebo jiná dohoda mezi Českou republikou a zemí sídla zahraniční osoby.
- Nárok na vrácení DPH je třeba uplatnit v zákonem stanovených lhůtách.
Odeslání žádosti a sledování procesu
Po řádném vyplnění formuláře a přiložení potřebných dokumentů je nutné žádost odeslat na příslušný finanční úřad. V případě České republiky je místně příslušným správcem daně pro vracení DPH Finanční úřad pro hlavní město Prahu.
Jak sledovat stav žádosti
Po podání žádosti je možné sledovat stav řízení. Zde je několik tipů, jak efektivně sledovat průběh:
- Pravidelně se obracejte na finanční úřad prostřednictvím datové schránky nebo telefonicky.
- V případě prodlení se dotazujte na důvody zpoždění.
- Pokud dojde k zamítnutí žádosti, měli byste být o tomto kroku informováni a mít možnost se odvolat.
Formulář je strukturován do několika sekcí, z nichž každá obsahuje specifické informace, které je nutné vyplnit. Pojďme se podívat na jednotlivé rubriky a na to, co všechno je potřeba zohlednit.
1. Identifikace daňového subjektu
V této sekci je nutné uvést rodné číslo nebo daňové identifikační číslo. Důležité je také uvést správně název subjektu a adresu sídla. Jakékoliv chyby v těchto údajích mohou mít za následek zamítnutí žádosti.
2. Typ přiznání
Je klíčové označit, zda se jedná o řádné nebo dodatečné přiznání. V případě dodatečného přiznání je třeba uvést den zjištění důvodu pro podání tohoto přiznání. Tento údaj je nezbytný pro správný proces a posouzení ze strany finančního úřadu.
3. Počet příloh
Je nutné uvést počet příloh, které by měly zahrnovat veškeré potřebné důkazy, jako jsou kopie daňových dokladů, které osvědčují nárok na vrácení DPH. Správně přiložené dokumenty mohou urychlit proces schvalování.
Co se děje po podání přiznání
Jakmile je žádost podána, začne administrativní proces ze strany finančního úřadu. Ten má lhůtu, ve které musí řízení ukončit.
Opatření v případě zamítnutí žádosti
V případě, že je žádost zamítnuta, je důležité vědět, jaké kroky podniknout. Osoba, která žádost podávala, má právo se odvolat. Je dobré mít na paměti, že odvolací řízení se může lišit podle okolností a důvodů zamítnutí.
Co dělat v případě chybějících dokumentů
Pokud je žádost podána, ale chybí některé dokumenty, finanční úřad může požádat o jejich doplnění. V takovém případě je důležité reagovat včas a dodat požadované dokumenty, jinak hrozí zamítnutí žádosti.
Práva a povinnosti žadatele o vrácení DPH
Každý žadatel má svá práva i povinnosti, které musí dodržovat v průběhu celého procesu.
Právo na vrácení daně
Žadatel má právo na vrácení DPH, pokud splní všechny požadavky stanovené zákonem. V případě úspěšného schválení žádosti má právo na vrácení částky v zákonem stanovené lhůtě.
Povinnost uchovávat dokumentaci
Každý žadatel je povinen uchovávat veškerou dokumentaci související s daňovým přiznáním po dobu nejméně 10 let. To zahrnuje všechny doklady, které by mohly být potřebné pro případnou kontrolu ze strany finančního úřadu.
Závěrečné úvahy k procesu vracení DPH
Vrácení daně z přidané hodnoty je důležitý proces, který vyžaduje pečlivou přípravu a dodržování všech administrativních kroků. To zahrnuje nejen správné vyplnění formuláře, ale také dodání všech potřebných příloh a dokumentace.
Realizace tohoto procesu může být náročná, avšak s důkladným přístupem a dodržováním pokynů uvedených v tomto článku máte větší šanci na úspěch. Zkontrolujte všechny relevantní informace a postupujte podle pokynů, abyste si zajistili hladký průběh vracení DPH a předešli zbytečným komplikacím.
Důležité dokumenty a přílohy k přiznání DPH
Každý poplatník, který podává přiznání k dani z přidané hodnoty, musí předložit určité dokumenty a přílohy, které jsou nezbytné pro správné vyplnění a posouzení přiznání. Mezi základní dokumenty patří:
- Fakturace a doklady o nákupu: Všechny faktury a doklady o nákupech zdanitelných plnění musí být uchovány a předloženy v případě kontrolních postupů. Tyto dokumenty by měly být v souladu s ustanoveními § 28 zákona o DPH.
- Protokoly o vrácení zboží: V případě vrácení zboží by měly být předloženy doklady potvrzující tyto transakce, které mohou mít vliv na výši daně.
- Doklady o exportu a importu: U podnikatelů, kteří se podílejí na mezinárodním obchodu, je důležité mít veškeré doklady týkající se celních a daňových povinností spojených s dovozem nebo vývozním zbožím.
Dodatečné dokumenty mohou zahrnovat také účetní výkazy a další relevantní materiály, které mohou pomoci podložit nároky na vrácení DPH. Tyto dokumenty by měly být uchovávány minimálně po dobu 10 let podle § 38 zákona o DPH.
Časté chyby při vyplňování přiznání DPH
Při podávání přiznání o vrácení DPH se mnoho poplatníků dopouští chyb, které mohou vést k neúplnosti nebo nesprávnosti podání. Mezi tyto časté chyby patří:
- Nedostatečné údaje: Mnoho poplatníků opomíjí vyplnění všech potřebných údajů, jako jsou identifikační údaje plátce DPH či informace o zdanitelných plněních. Každý údaj je důležitý pro správné vyhodnocení přiznání.
- Přeskočení příloh: Někdy se stává, že poplatníci zapomenou přiložit potřebné dokumenty, což může vést k zamítnutí žádosti o vrácení DPH.
- Chyby v matematice: Jednoduché aritmetické chyby mohou mít za následek nesprávné výpočty, které mohou ovlivnit výslednou částku DPH ke vrácení.
Doporučuje se před odesláním přiznání provést důkladnou kontrolu všech údajů a případně požádat o pomoc odborníky, aby se snížila pravděpodobnost chyb.
Možnosti nápravy a postupy při chybách v přiznání DPH
Pokud se poplatník domnívá, že jeho přiznání DPH bylo vyplněno chybně, má možnost provést nápravu. Existují určité postupy, které je třeba následovat:
- Oznámení o opravě: V případě, že dojde k chybě, je nutné podat Oznámení o opravě, které by mělo obsahovat všechny opravené údaje a důvody pro opravu. Toto oznámení by mělo být podáno co nejdříve, aby se předešlo sankcím.
- Dodatečné přiznání: V některých případech může být nutné podat dodatečné přiznání k DPH. Toto přiznání by mělo obsahovat všechny potřebné informace a mělo by být označeno jako „dodatečné přiznání“.
- Komunikace s finančním úřadem: Je důležité být v kontaktu s příslušným finančním úřadem a informovat ho o provedených opravách. Tím se zajistí, že úřad bude mít aktuální informace a že nedojde k nedorozuměním.
Je důležité mít na paměti, že opravy musí být provedeny v souladu s lhůtami stanovenými zákonem, aby se předešlo dodatečným sankcím nebo problémům s vrácením DPH.