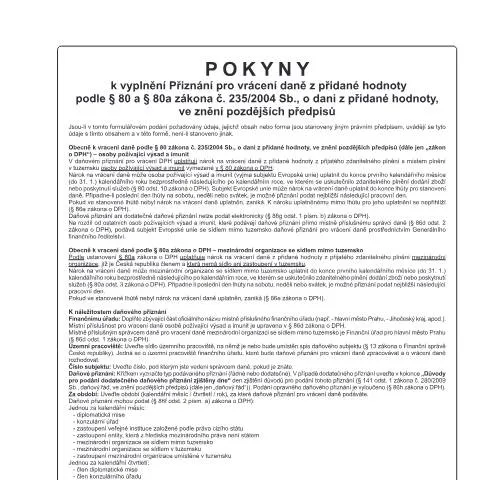
Pokyny k vyplnění přiznání pro vrácení daně z přidané hodnoty
V daňovém systému České republiky hraje přiznání pro vrácení daně z přidané hodnoty (DPH) klíčovou roli, zejména pro osoby požívající výsad a imunit podle zákona č. 235/2004 Sb. Tento formulář, označovaný kódem 25 5571/1, je navržen tak, aby umožnil těmto subjektům uplatnit nárok na vrácení DPH za zdanitelné plnění, které bylo realizováno na území ČR. Postup, který bude následovat, se zaměří na specifika vyplnění a podání tohoto formuláře.
Profil oprávněných subjektů
Při podání přiznání pro vrácení DPH je klíčové znát, kdo přesně může tento formulář předložit. Oprávněnými subjekty jsou:
- Diplomatické mise - Velvyslanectví a konzulární úřady cizích států.
- Zastoupení mezinárodních organizací - Organizace, které nemají sídlo v ČR, ale jsou v ní zastoupeny.
- Členové diplomatických misí a jejich rodiny - Podmínky se liší podle individuálního statusu jednotlivých členů.
- Mezinárodní organizace se sídlem mimo tuzemsko - Tyto subjekty mají specifické povinnosti.
- Subjekt Evropské unie - Může uplatnit nárok na DPH, ale s odlišnými pravidly.
Každá z těchto skupin má vlastní pravidla pro podání, a tudíž je důležité si být vědom specifikací týkajících se jednotlivých kategorií.
Cíle a role přiznání
Účelem vyplnění a podání přiznání pro vrácení DPH je umožnit oprávněným osobám uplatnění nároku na vrácení daně z přidané hodnoty, která byla zaplacena během obchodní činnosti za období, které lze specifikovat v podání. Podle § 80 a § 80a zákona o DPH mohou tyto subjekty uplatnit nárok, pokud splní daná kritéria a včas podají přiznání.
Pokud je nárok na vrácení daně uplatněn správně a formálně, může subjekt očekávat, že příslušný finanční úřad provede analýzu a rozhodne o vrácení DPH. To může zahrnovat kontrolu dokumentace a v případě potřeby si úřad může vyžádat další informace.
Podmínky a lhůty pro podání přiznání
Oprávněné subjekty mají stanoveny konkrétní lhůty pro podání přiznání. Například:
- Pro všechny subjekty, které uplatňují nárok na vrácení DPH, je lhůta do 31. ledna kalendářního roku následujícího po roce, ve kterém došlo k uskutečnění zdanitelného plnění.
- Pokud poslední den lhůty připadne na víkend nebo státní svátek, je možné přiznání podat nejbližší následující pracovní den.
Je kriticky důležité, aby subjekty dodržely tyto lhůty, neboť nárok na vrácení daně zaniká, pokud není uplatněn do termínu. Nezapomeňte, že podání dodatečného přiznání není možné, pokud nebylo podáno včas.
Jak správně vyplnit formulář
Při vyplnění formuláře 25 5571/1 je třeba dbát na přesnost a důslednost. Zde jsou některé důležité části, na které se zaměřit:
- Údaje o daňovém subjektu - Zde je nutné uvést veškeré relevantní informace, včetně názvu, adresy sídla a jména vedoucího úřadu, pokud se jedná o diplomatickou misi nebo mezinárodní organizaci.
- Typ podávaného přiznání - Ve formuláři je nutné křížkem označit, zda se jedná o řádné nebo dodatečné přiznání. V případě dodatečného přiznání je nezbytné uvést důvod podání a datum zjištění.
- Období přiznání - Uveďte kalendářní měsíc, čtvrtletí nebo rok, za který DPH uplatňujete.
Každá část formuláře musí být vyplněna důkladně, protože jakékoli opomenutí nebo chybný údaj může vést k zamítnutí přiznání nebo požadavku na dodatečné informace.
Možné komplikace a jejich řešení
V průběhu procesu podání přiznání mohou nastat situace, které vyžadují dodatečné úsilí nebo komunikaci s finančním úřadem. Mezi běžné komplikace patří:
- Chybějící dokumenty: Pokud budete mít při podání jakékoli chybějící doklady, úřad vás o tom informuje a může požadovat dodatečné materiály.
- Chyby v údajích: Pokud se objeví nesrovnalosti v uvedených informacích, můžete obdržet žádost o opravu.
- Zamítnutí žádosti: V případě zamítnutí je důležité zjistit důvod a pokusit se problém vyřešit, případně podat dodatečné přiznání.
Je doporučeno uchovávat si kopie všech podaných dokumentů a veškeré korespondence s finančním úřadem pro případ budoucí kontroly.
Jaké formy komunikace s úřady existují?
Komunikace s příslušnými úřady je důležitou součástí procesu podání přiznání. Finanční úřad nabízí několik způsobů, jakým můžete s nimi komunikovat:
- Osobní návštěva: Možnost přímého kontaktu s pracovníky úřadu, kde lze řešit dotazy nebo komplikace.
- Datová schránka: Elektronická forma komunikace, která je v souladu s platným právem, avšak pro podání přiznání DPH není dostupná.
- Písemná forma: Dopisy a oficiální žádosti, které jsou důkladně archivovány a slouží jako důkaz v případě potřeby.
Využití těchto komunikačních kanálů může výrazně zjednodušit proces vyplňování a vyjasňování případných komplikací.
Specifika pro mezinárodní organizace a subjekty EU
Mezinárodní organizace a subjekty EU mají specifické povinnosti a příležitosti, které je nutné chápat. Například:
- Mezinárodní organizace se sídlem mimo ČR mohou uplatnit nárok na vrácení DPH, ale musí postupovat prostřednictvím Generálního finančního ředitelství.
- Subjekty EU mají lhůty a pravidla, která se liší od jiných oprávněných subjektů, což je třeba mít na paměti.
V těchto případech je důležité pečlivě sledovat specifické legislativní úpravy a zajišťovat, aby veškeré podklady byly v souladu s platnými předpisy.
Význam správného podání a jeho následky
Úspěšné podání přiznání pro vrácení DPH může mít zásadní význam pro zachování finanční stability a transparentnosti vašeho subjektu. Správně podaná žádost může vést k:
- Rychlému vrácení DPH, což může být klíčové pro cash flow.
- Minimalizaci rizika budoucích kontrol a s tím spojených administrativních komplikací.
- Udržování dobrých vztahů s finančními úřady.
Proto je důležité investovat čas a úsilí do správného vyplňování a podání formuláře 25 5571/1, čímž se vyhnete zbytečným komplikacím a možným finančním ztrátám.
Specifika přípravy žádosti o vrácení DPH pro zahraniční subjekty
Žádost o vrácení daně z přidané hodnoty (DPH) v České republice se rovněž týká zahraničních subjektů, které nemají v ČR stálé sídlo, avšak uskutečnily zdanitelné plnění. Tyto subjekty musí postupovat podle specifických pravidel a lhůt, které se liší od těch, jež se vztahují na tuzemské plátce DPH.
Pro zahájení procesu vrácení DPH musí zahraniční subjekt nejprve zaregistrovat žádost v rámci systému elektronického podání. Tento krok vyžaduje, aby měl subjekt přiděleno unikátní identifikační číslo (IČO) a datovou schránku. Bez těchto předpokladů není možné žádost o vrácení DPH podávat.
Je důležité doložit veškeré potřebné dokumenty, jako jsou faktury a doklady o uskutečnění zdanitelného plnění, a to včetně překladů, pokud nejsou v českém jazyce. Kromě toho musí být žádost podána v souladu s termíny stanovenými zákonem, přičemž vedle lhůt pro podání žádosti je třeba brát v úvahu i lhůty pro případné doplnění požadovaných informací ze strany finančního úřadu.
Zpracování a kontrola žádosti o vrácení DPH
Jakmile je žádost o vrácení DPH podána, vstupuje do procesu zpracování, který může trvat až 30 dnů, během nichž finanční úřad provádí kontrolu předložených dokumentů. V rámci tohoto procesu může úřad požadovat dodatečné informace, a to jak od žadatele, tak i od třetích stran, které mohou zpřístupnit další důkazní materiály.
Jedním z nejběžnějších důvodů pro zamítnutí žádosti o vrácení DPH je nesoulad v předložených dokladech nebo jejich nedostatečné zdokumentování. Je proto klíčové, aby žadatelé zkontrolovali správnost a úplnost všech předkládaných materiálů před podáním žádosti. V případě potřeby je doporučeno konzultovat odborníky v oblasti daní, kteří mohou poskytnout cenné rady a pomoci s přípravou dokumentace.
Pokud je žádost o vrácení DPH schválena, finanční úřad provede vrácení daně na bankovní účet uvedený v žádosti. V případě zamítnutí žádosti musí úřad poskytnout písemné odůvodnění takového rozhodnutí, což umožňuje žadateli podat odvolání nebo požádat o dodatečné informace k věci.
Rizika a důsledky nesprávného vyplnění žádosti o vrácení DPH
Nesprávné vyplnění žádosti o vrácení DPH může mít vážné důsledky pro žadatele, včetně sankcí a pokut. Mezi nejčastější chyby patří chybný výpočet DPH, nedoložení potřebných dokumentů nebo opomenutí předložit doklady v zákonem stanovené lhůtě. Takové chyby mohou vést k zamítnutí žádosti, čímž se žadatel vystavuje riziku ztráty finančních prostředků, které by mu jinak mohly být vráceny.
Dále je důležité si uvědomit, že V případě, kdy dojde k opakovaným chybám v žádostech o vrácení DPH, může finanční úřad zahájit hloubkovou kontrolu hospodaření daného subjektu. To může vést k dodatečnému daňovému řízení a možným sankcím včetně pokut a úroků z prodlení.
Proto je zásadní, aby žadatelé k procesu vyplňování a podávání žádosti přistupovali velmi důkladně a s veškerou možnou péčí, včetně možnosti konzultace se zkušenými odborníky v oblasti daní a účetnictví, aby minimalizovali rizika a zajištění hladkého průběhu celého procesu vrácení DPH.