Úvod do procesu vrácení daně z přidané hodnoty
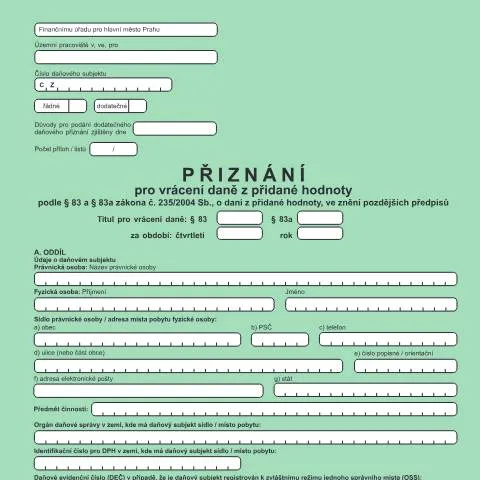
V oblasti daní z přidané hodnoty (DPH) se podnikatelé a právnické osoby často setkávají s potřebou vrátit část daně, kterou zaplatili na základě uskutečněných obchodních transakcí. Správné a včasné podání přiznání pro vrácení daně z přidané hodnoty podle § 83 a 83a zákona č. 235/2004 Sb. je klíčem k úspěšnému a rychlému vyřízení této žádosti. Tento dokument, označovaný kódem 25 5573, představuje oficiální žádost o vrácení daně, na kterou mají nárok subjekty, které splňují zákonem stanovené podmínky.
Časový rámec podání a vyřízení žádosti
Podání přiznání pro vrácení daně z přidané hodnoty podléhá přísným termínům, které by měl každý žadatel dodržovat:
- Termín podání: Žádost je nutné podat nejpozději do 25. dne následujícího měsíce po skončení zdaňovacího období, za které se vrácení daně požaduje.
- Vyřízení žádosti: Finanční úřad má povinnost vyřídit žádost do 30 dnů od jejího přijetí, přičemž v případě složitějších případů se lhůta může prodloužit.
- Možnost dodatečného přiznání: V případě podání dodatečného přiznání je nutno dodržet stejnou lhůtu, tj. do 25. dne následujícího měsíce po zjištění důvodů k dodatečnému přiznání.
Kdo má nárok na podání žádosti?
Vrátit DPH mohou jak fyzické, tak právnické osoby. Nicméně, existují určité specifikace a výjimky:
- Právnické osoby: Tyto subjekty musí mít registrované sídlo v České republice a být plátci DPH, aby mohly uplatnit nárok na vrácení.
- Fyzické osoby: Fyzické osoby, které jsou podnikateli a mají platnou registraci k DPH, také mohou žádat o vrácení daně.
- Výjimky: Subjekty, které nejsou plátci DPH, nemohou uplatnit žádosti o vrácení daně, a to i přesto, že by splnily ostatní podmínky.
Pojďme se podívat na strukturu formuláře
Formulář Přiznání pro vrácení daně z přidané hodnoty je rozdělen do několika sekcí, jež je třeba vyplnit přesně a pečlivě:
A. ODDÍL: Údaje o daňovém subjektu
Tato část je zaměřena na identifikaci žadatele. Je třeba uvést následující informace:
- Právnická osoba: Název a adresa sídla.
- Účet u poskytovatele platebních služeb: bankovní účet v CZK i IBAN pro zahraniční účty.
- Fyzická osoba: Příjmení, rodné číslo a adresa bydliště.
B. ODDÍL: Nárok na vrácení daně z přijatého zdanitelného plnění
Tento oddíl se zaměřuje na konkrétní transakce, od kterých se odvíjí nárok na vrácení daně. Je důležité uvést:
- Evidence daňových dokladů.
- Datum uskutečnění plnění.
- DIČ dodavatele a jméno dodavatele.
- Vyplnění částek základní a snížené sazby daně.
C. ODDÍL: Nárok na vrácení daně při pořízení zboží z jiného členského státu EU
Pokud došlo k pořízení zboží z jiného členského státu, tato část formuláře se musí správně vyplnit. Klíčové informace zahrnují:
- Záznam o přijatém zdanitelném plnění.
- Identifikace dodavatele a předmětu daně.
- Celková daňová povinnost a nárok na vrácení daně.
Kanály pro podání formuláře
Žadatelé mají několik možností, jak podat formulář pro vrácení DPH:
- Osobní podání: Nejčastější metodou, kdy je formulář předán fyzicky na příslušném finančním úřadu.
- Podání poštou: Formulář lze poslat doporučeně, je však důležité uchovat si potvrzení o podání.
- Elektronické podání: Využití datové schránky je nejmodernějším způsobem, jak formulář odeslat. Je však nutné mít aktivní datovou schránku a splnit technické požadavky.
Praktické rady pro úspěšné vyplnění a podání formuláře
Správné vyplnění formuláře je klíčové pro úspěšné vrácení DPH. Zde jsou některé praktické rady:
- Přesnost údajů: Ujistěte se, že všechny údaje, které uvádíte, jsou správné a odpovídají oficiálním dokumentům.
- Ověření DIČ: Zkontrolujte, zda je DIČ dodavatele správné, aby nedocházelo k problémům při vyřizování.
- Úplnost informací: Nezapomeňte vyplnit všechny požadované sekce, protože neúplné přiznání může vést k zamítnutí žádosti.
Jak správně reagovat na případné problémy
V případě, že se objeví potíže nebo dotazy ohledně vrácení DPH, je důležité postupovat následovně:
- Komunikace s úřadem: Neváhejte kontaktovat finanční úřad pro objasnění případných nejasností ohledně vašeho podání.
- Odkazy na legislativu: Udržujte si přehled o aktuálních právních předpisech, které se mohou měnit a ovlivňovat proces vrácení DPH.
- Poradenské služby: V případě složitějších situací můžete zvážit konzultaci s daňovým poradcem, který vám poskytne odbornou pomoc.
Dopady nezvládnutí procesu
Pokud se žadatel rozhodne nevyplnit formulář správně nebo jej nepodá včas, může čelit několika následkům:
- Pokuty: Finanční úřad může uložit pokutu za pozdní podání nebo chyby ve vyplnění.
- Odmítnutí žádosti: V případě neúplného nebo nesprávného přiznání může být žádost o vrácení DPH zamítnuta.
- Ztráta financí: Nesprávné podání může znamenat ztrátu peněz, které by jinak byly vráceny, a zbytečné výdaje na pokuty.
Jak sledovat průběh žádosti
Přehled o stavu žádosti lze získat různými způsoby:
- Osobní návštěvou: Při osobním vyřízení na úřadě si můžete vyžádat informace o stavu žádosti.
- Elektronický přehled: Pokud jste podali formulář elektronicky, můžete sledovat stav žádosti přes portál eGovernmentu.
Závěrečné úvahy k procesu vrácení DPH
Vyplnění a podání přiznání pro vrácení daně z přidané hodnoty je důležitou součástí správy financí pro každého podnikatele. Je nezbytné dodržovat všechny zákonné předpisy a dodatečné požadavky, abyste se vyhnuli problémům. Pozornost věnovaná detailům, dodržení lhůt a správná komunikace s úřady mohou vést k hladkému procesu vrácení daně a tím i k finančnímu přínosu pro vaši firmu.