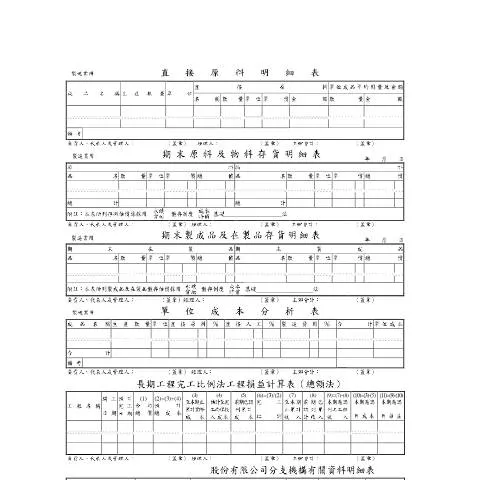
深入了解營利事業所得稅申報書附表:成本分析表單、期末存貨明細表、直接原料明細表
在台灣的稅務申報過程中,營利事業所得稅的申報表格是企業經營者必須面對的核心文件之一。這份直接原料明細表是營利事業所得稅申報書的附表之一,對於企業的稅務計算、成本分析及報稅的合規性具有重要影響。了解這份文件的具體要求和填寫規則,對企業的財務運作至關重要。
直接原料明細表的角色與重要性
直接原料明細表的主要功能在於明確列示企業在報稅年度中所使用的直接材料的詳細情況。這份表格不僅是稅務機關考核企業稅負的重要依據,也是企業自身進行成本控制與預算編制的重要依據。透過這份表格,企業能夠清晰了解其原材料的使用情況及相應的成本結構,進而做出更有效的經營決策。
填寫直接原料明細表的步驟和注意事項
在填寫直接原料明細表時,以下幾個步驟和注意事項是必須遵循的:
- 準備必要資料:在填寫之前,企業應該準備好所有相關資料,例如年度內的原材料採購記錄、庫存報告等。
- 仔細填寫字段:每一項字段都應根據實際情況正確填寫,包括材料名稱、單位成本、數量及總成本等。
- 確認數據準確性:填寫完成後,應對照財務報表及其他記錄,確保數據的準確無誤。
各字段的具體解析
直接原料明細表的每個欄位都有其特定的含義,以下將對主要字段進行解釋:
| 欄位名稱 | 解釋 |
|---|---|
| 材料名稱 | 所使用的直接材料的名稱,需與財務記錄一致。 |
| 單位成本 | 每單位材料的成本價,應為實際採購價格。 |
| 數量 | 在報稅年度內使用的材料數量,必須準確無誤。 |
| 總成本 | 單位成本與數量的乘積,反映材料的總支出。 |
直接原料明細表的提交流程
完成直接原料明細表後,企業需要依照規定將其提交。這個流程包括:
- 前往當地的國稅局或使用電子報稅系統提交表格。
- 確保在指定的報稅截止日期之前完成提交,避免產生罰款或利息。
- 保留已提交的表格副本,以備未來查詢或審核之用。
相關的文件及其準備
為了順利完成直接原料明細表的填寫和提交,企業需要準備以下文件:
- 採購發票:用以證明原材料的購買及其成本。
- 庫存報告:提供年度內的材料使用情況及剩餘庫存。
- 財務報表:反映企業整體財務狀況,便於對照成本。
這些文件不僅是填寫表格的依據,也是稅務機關進行審核的重要資料。
涉及的企業類型與特殊情況
不同類型的企業在填寫直接原料明細表時可能面臨不同的挑戰。例如:
- 製造業:需詳細列出各類生產所需的原材料及其使用比例。
- 批發業:需關注材料的進貨價及銷售價差異,影響報稅的成本計算。
- 服務業:如果涉及到物料的消耗,仍需填寫直接原料明細表,特殊情況下可向國稅局獲取指導。
歷史背景與法規依據
直接原料明細表的規範源於行政程序法及相關稅務規定,其制定目的是為了提高企業報稅的透明度和準確性。隨著稅務政策的調整,這份表格的內容和要求也在不斷演變,企業應密切關注相關的法律變更,以確保合規。
應對稅務審核的準備
稅務機關在審核企業的報稅資料時,直接原料明細表將作為關鍵參考資料之一,企業應該做好充分的準備。
- 維護完整的記錄:確保所有填寫的數據都有相應的支持文件。
- 定期檢查合規性:根據最新的稅務法規,定期檢查填寫的內容。
- 準備應對訪查:可能會受到稅務機關的隨機檢查,企業應該確保能快速提供所需資料。
總之,直接原料明細表在營利事業所得稅的申報中扮演著不可或缺的角色,正確的填寫和提交將為企業帶來合規的保障。
成本分析表單的填寫要點
在營利事業所得稅申報書附表中,成本分析表單關乎企業的財務透明度與報稅準確性。首先,企業必須確定其所使用的會計方法,通常可選擇現金基礎或應計基礎。選擇後需在表單中明確標示,以避免未來的爭議。
每一項成本項目都需詳細列出,包括固定成本與變動成本。固定成本如租金、折舊等,變動成本則包括原材料成本、勞動成本等。這不僅有助於稅務機關的審核,也能為企業經營決策提供重要依據。
此外,應注意準確計算間接成本的分攤方法。間接成本可能包括水電費、管理人員薪資等,需根據合理的分攤標準進行分配。這部分的計算方法應在申報書的附註中清楚說明,以提高申報的透明度。
期末存貨明細表的意義及運用
期末存貨明細表在營利事業所得稅申報中扮演著至關重要的角色,因為它直接影響企業的成本核算以及最終的稅負。存貨的評價方法可選擇先進先出(FIFO)、後進先出(LIFO)或加權平均法,企業必須選擇一種方法並在所有相關報表中保持一致性。
儘管不同評價方法對稅負的影響不一,企業仍需在期末存貨明細表中清楚列示每類存貨的數量、單位成本及總成本。這不僅能讓稅務機關理解企業的存貨狀況,也能為企業的資金管理提供便利。
此外,建議企業在期末存貨明細表中,對於過期或滯銷的存貨進行合理的減值處理。這不僅能提高資產的真實性,還能減少不必要的稅負,進一步優化財務報表。
直接原料明細表的關鍵要素
直接原料明細表是營利事業所得稅申報書附表中的重要組成部分,其詳細程度直接影響成本計算的準確性。首先,企業應明確列出所有直接原料的名稱、規格及取得價格,並根據實際使用量計算出總成本。
為了提高報表的透明度,企業可將直接原料依照用途或生產線進行分類,這不僅方便查閱,也有助於稅務機關的審核。此外,若企業透過多種渠道購買原料,則應在明細表中標示來源,以便進行後續的稽核。
另外,企業還應考量原料的存貨狀況,並確保在直接原料明細表中反映出期末存貨的數量與成本。這不僅可防止因數據不符而產生的稅務爭議,也有助於企業進行有效的資源配置及預算控制。