揭開營利事業所得稅申報書附表的面紗
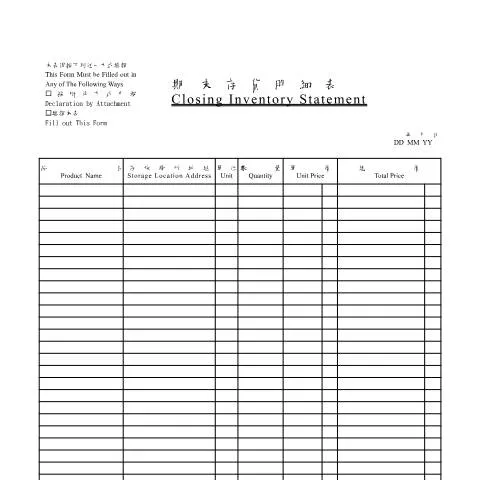
在台灣,每年都有數以萬計的企業必須填寫各類稅務文件,以確保其遵循稅務法規。其中,營利事業所得稅申報書附表:成本分析表單、期末存貨明細表、直接原料明細表等,通稱為期末存貨明細表,是商業運營中不可或缺的一部分。這份文件不僅是稅務申報過程的關鍵環節,也是企業財務透明度的重要體現。
期末存貨明細表的核心功能
在稅務申報中,期末存貨明細表的作用不可小覷。該表旨在詳細列舉企業在財政年度結束時的存貨狀況,提供稅務機關了解企業的資產結構及營運效率的依據。具體來說,它包含了以下幾個重要功能:
- 評估企業財務狀況:透過存貨詳細資料,稅務機關能夠評估企業的資本運用效益。
- 計算應納稅額:期末存貨直接影響到企業的成本及最終的應納稅額,正確填寫此表有助於企業合理納稅。
- 遵循法律要求:根據《營利事業所得稅條例》,企業必須提交此表,以符合稅務申報的法定要求。
填寫流程全景:從啟動到提交
填寫期末存貨明細表的過程可以概括為以下幾個步驟:
- 準備階段:在財政年度結束後,企業首先需要對其存貨進行全面盤點,確保所有資料的準確性。
- 資料收集:收集所有相關的存貨記錄,包括進貨單據、銷售記錄及盤點報告。
- 填寫表格:根據收集的資料,依照期末存貨明細表的格式仔細填寫,特別注意數據的準確性。
- 內部審核:提交前,建議企業內部進行審核,確保所有數據無誤。
- 正式提交:依照稅務機關的要求,將填寫完成的表格及相關附件以指定方式提交。
辨析相似文件的獨特性
在稅務申報的過程中,企業可能需要填寫多種文件,如成本分析表單和直接原料明細表。然而,期末存貨明細表具有其獨特性,主要體現在以下幾個方面:
| 文件名稱 | 功能 | 填寫重點 |
|---|---|---|
| 期末存貨明細表 | 列舉期末存貨狀況 | 必須提供準確的存貨數量和金額 |
| 成本分析表單 | 分析成本結構 | 著重於成本的各項組成部分 |
| 直接原料明細表 | 列舉生產過程中使用的直接原料 | 詳列原料的類別及價格 |
提交期限與後續步驟
每年的期末存貨明細表須在特定的截止日期之前提交。一般而言,企業需在財政年度結束後的三個月內完成申報。遲交可能會面臨罰款或其他行政處罰。因此,企業應提前規劃,確保所有資料準備妥當。
提交後,稅務機關將會進行審核,並可能要求企業提供進一步的文件或說明。根據審核結果,稅務機關將會計算最終的應納稅額,並進一步通知企業。
關鍵人群與特例考量
並非所有企業在填寫期末存貨明細表時都面臨相同的情況。根據企業的規模、行業及其他因素,填寫過程中可能出現特定的挑戰或需求:
- 小型企業:小型企業可能缺乏財務資源,建議尋求專業會計師的協助以確保準確填寫。
- 外商投資企業:外資企業在台灣的運營需特別注意適用的稅務法則,必要時應諮詢稅務專家。
- 多業務企業:對於擁有多個業務部門的企業,需逐一分析各部門的存貨,確保整體數據的一致性。
準備所需附件與資料
在填寫期末存貨明細表的過程中,必須準備多種附件與資料,以支持填寫的準確性:
- 存貨盤點報告:提供關於各類存貨的詳細盤點結果。
- 購買發票:用以證明存貨的進貨金額及數量。
- 銷售報表:顯示存貨周轉及銷售情況的文件。
這些附件不僅能提高填報的透明度,也有助於稅務機關的審核。
常見挑戰與應對建議
在填寫期末存貨明細表的過程中,企業可能會面臨幾個常見挑戰:
- 數據準確性問題:建議企業定期進行存貨盤點,以減少填寫時的誤差。
- 時間管理:由於填寫工作繁瑣,企業應提前規劃,避免臨時抱佛腳的情況。
- 法規變更:需持續關注稅務法規的變更,適時調整填寫策略。
這些挑戰雖然棘手,但透過有計畫的準備與專業輔導,可以有效降低風險,提升稅務申報的成功率。
成本分析表單的填寫要點
在填寫營利事業所得稅申報書附表時,成本分析表單是關鍵的部分之一。這個表單主要用於詳細列出企業在經營過程中所產生的各項成本,進而推算出企業的淨利潤。成本分析表單通常包括以下幾個重要要素:
- 直接成本:這部分包括與產品生產直接相關的成本,例如原材料、直接工資等。在填寫這部分時,企業需要提供每一項直接成本的詳細資料,包括購買日期、供應商名稱和發票號碼。
- 間接成本:間接成本是指那些無法直接歸屬於特定產品或服務的成本,例如管理費用、租金和水電費等。這些成本需要合理分配到各項產品上,並詳細記錄。
- 成本計算方法:企業可以選擇不同的成本計算方法,如先進先出法 (FIFO)、後進先出法 (LIFO) 或加權平均法,並需在表單中清楚註明所採用的方法。
此外,企業應該保持與成本相關的完整和準確的記錄,以便在稅務局查核時提供有效的證據。
期末存貨明細表的準備與提交
期末存貨明細表對於營利事業所得稅的申報至關重要,因為它直接影響企業的利潤計算。根據相關稅法規定,企業需要在每個會計年度結束時,準備詳細的期末存貨明細表,列出所有尚未售出的產品及其估算價值。以下是準備期末存貨明細表時需要考慮的幾個要點:
- 存貨分類:企業需依照存貨的性質將其分類,例如原材料、在製品和成品。每一類別下應詳細列出每一項存貨的名稱、數量、單價以及總價。
- 存貨估價方法:存貨的價值計算方式會影響企業的稅務負擔。企業應選擇適當的估價方法,並在期末存貨明細表中明確指出,例如採用成本法或市場價法。
- 存貨盤點:企業應定期進行存貨盤點,以確保期末存貨明細表的準確性。在盤點過程中,應確保所有存貨的數量和狀態均經過實地檢查。
提交期末存貨明細表時,企業應確保所填寫的資訊真實且完整,並保留相關的盤點記錄和發票,以備未來查核使用。
直接原料明細表的功能與影響
直接原料明細表是營利事業所得稅申報書附表中的另一個重要組成部分,它專門用於列示在生產過程中使用的所有原材料的詳細資料。此表對於稅務局評估企業的成本結構和盈利能力至關重要,企業在填寫時需特別注意以下幾點:
- 明確原料來源:企業需要詳細列出所有直接原料的來源,包括供應商名稱、供應契約及相關發票,這些資料不僅有助於記錄成本,也在稅務查核時提供必要的證明。
- 成本細分:直接原料的成本應按材料類型、批次等進行細分,並明確紀錄每種材料的單位成本和總成本,這樣能更清楚地反映出原材料的使用情況。
- 遵循法定標準:根據《營利事業所得稅法》的規定,企業在填寫直接原料明細表時必須遵循相應的計算標準,確保所有資料的準確無誤。
最終,企業應定期檢視直接原料的使用效率,尋找降低成本的機會,以提高整體的財務績效。