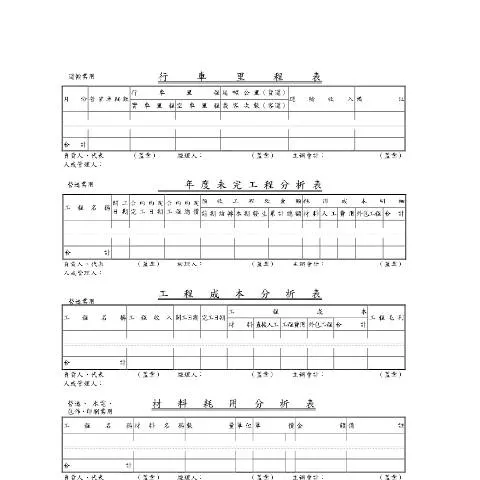
深入了解成本分析表單的必要性
在每年的營利事業所得稅申報中,企業需提交一系列文件,以確保其財務透明度和合法性。成本分析表單作為其中重要的附表,不僅是報稅過程中的一環,更是企業財務管理的關鍵工具。透過這份表單,企業可以詳細列示各項成本支出,協助稅務機關進行準確的稅務評估。
成本分析表單背後的法規與歷史脈絡
成本分析表單的設立源於對稅務透明度及公平性的追求。根據行政程序法,所有企業在報稅時必須提供真實準確的財務資訊。此制度的推行,旨在降低逃漏稅的風險,並促進企業間的公平競爭。此外,隨著企業經營環境日益複雜,對於成本的詳細分析成為評估企業健康狀況的重要依據。
逐項解析成本分析表單的結構
填寫成本分析表單並非單純的數據羅列,企業應充分理解每一項目的重要性。以下是成本分析表單的主要欄位解說:
直接材料成本
此部分需列出製造產品所需的原材料成本,涵蓋從採購到加工的所有費用。正確的材料成本計算能影響最終的毛利率,企業需謹慎填寫。
直接人工成本
直接人工包括所有直接參與生產過程的工人的工資。企業在填寫此欄時,應考慮各類工資福利及加班費等,避免漏報。
製造間接費用
這部分包括與生產相關但不直接計入產品成本的費用,如設備折舊和廠房租金。企業常常在此部分出現混淆,因此需要特別注意。
總結成本計算
最終,所有成本項目合併計算以得出總成本,這將直接影響企業的稅務負擔。企業需確認所有成本項目的完整性與準確性,以避免未來的稅務糾紛。
準備成本分析表單的必要證明文件
在提交成本分析表單前,企業需準備一系列相關的證明文件以支持填報數據的正確性。以下列出幾種常見的證明文件:
- 原材料採購發票
- 工資單及勞動合同
- 設備購置及折舊報表
- 財務報表及會計賬簿
依據不同的營業情況,所需的證明文件也會有所變化,建議企業提前與會計師或稅務顧問確認。
由始至終的填報流程概述
準備填報成本分析表單的過程可分為以下幾個步驟:
- 收集及整理相關財務資料。
- 根據資料填寫成本分析表單各項內容。
- 檢查表單的完整性與準確性。
- 準備好所有必要的證明文件。
- 通過法定的途徑提交表單。
每個步驟都應謹慎對待,特別是在數據的準確性上,以避免不必要的麻煩。
針對特定情況的填報指導
不同類型的企業或有特殊需求的申報者在填報成本分析表單時,可能會遇到一些挑戰。以下是幾種特定情況的填報指導:
外籍企業的稅務申報
外籍企業在台灣的運營可能涉及不同的稅務規範,他們需要特別注意成本分析表單中與國際稅務協定有關的部分。
未成年人擁有企業的情況
未成年人在經營企業時,可能需要監護人的協助以確保財務報表的正確性及合法性。這需要特別在表單中註明其法定監護人。
緊急情況的特殊申報程序
如遇突發事件或災害影響企業運作,企業應該尋求專業協助,以確保在填報成本時不會錯失任何稅務優惠或法定減免。
提交成本分析表單後的跟進步驟
一旦提交了成本分析表單,企業應該進行相應的跟進,以確認其申報的狀態及是否需要補充資料。以下是建議的跟進步驟:
- 在提交後的數日內查詢申報狀態。
- 如接獲稅務局的通知,應及時回應並提供所需資料。
- 保留提交時的回執及相關通信記錄,以備查詢。
透過這樣的跟進,企業可以避免因疏忽而遭受的經濟損失。
成本分析表單的填寫要求
在申報營利事業所得稅時,成本分析表單的填寫有著非常重要的指導意義。這個表單需要清晰地列出企業在營運過程中所產生的各類成本,並依據相應的會計原則進行詳細的區分與說明。填寫這份表單時,企業需要注意以下幾點:
- 成本類別明細:需將各類成本如人事成本、物料成本、管理費用等分開列示,以便於稅務機關的審核。
- 時間性考量:根據會計年度的不同,企業必須確保所填寫的數據與所屬的會計年度相符。
- 數據來源透明:應附上與各項成本相對應的會計憑證,如發票、銀行對帳單等,以增強資料的可信度。
除了上述要求外,企業還需評估是否需要針對某些特定支出進行額外的解釋,特別是當這些支出與營運收入關聯密切時,這能夠有效避免稅務查核中的潛在風險。
期末存貨明細表的報告原則
期末存貨明細表是營利事業所得稅申報中不可或缺的一部分,該表單的準確性直接影響到企業的稅務計算。企業在填報此項表單時,應遵循以下幾個原則:
- 清晰分類:存貨應依據其性質進行分類,例如:原物料、在製品、成品等,每一類別必須有明確的資料支持。
- 定期盤點:建議企業定期進行存貨盤點,以確保期末存貨明細表的數據真實性,並能及時發現異常情況。
- 使用合適的評價方法:企業需選擇並持續使用特定的存貨評價方法,如先進先出法(FIFO)或加權平均法(WA),並在報表中清楚標示。
此外,若企業有特殊的存貨處理情況,如存貨減值或報廢,應在期末存貨明細表中進行詳細說明,這樣可以加強申報的完整性,並減少未來在稅務核查時可能遇到的問題。
直接原料明細表的特殊考量
在申報營利事業所得稅時,直接原料明細表的填寫對於解釋企業的生產過程及成本結構具關鍵性作用。企業在填寫該表單時,應考慮以下幾點特殊考量:
- 原料來源透明:企業需詳細列出每一種直接原料的來源及供應商資料,這不僅有助於清楚了解原料成本,也便利未來的查核作業。
- 數量與價格波動:由於原材料市場價格時常波動,企業需在報表中標明所使用的價格及其依據,特別是在大宗採購時。
- 環保與法規遵循:某些直接原料可能會受到環保法規的約束,企業需在明細表中附上相關合規證明,以顯示其對於法律的遵循情形。
正確且詳盡的直接原料明細表不僅能夠幫助企業在稅務上減少不必要的風險,還能在業務經營上提供清晰的成本結構,讓企業能夠做出更為精確的經營決策。