Quy định mới về hạn ngạch thuế quan nhập khẩu: Những điều cần biết
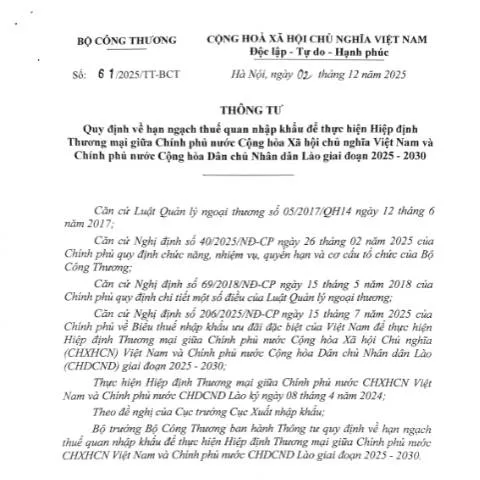
Ngày 02 tháng 12 năm 2025, Bộ Công Thương ban hành Thông tư số 61/2025/TT-BCT, quy định về hạn ngạch thuế quan nhập khẩu để thực hiện Hiệp định Thương mại giữa Chính phủ nước Cộng hòa xã hội chủ nghĩa Việt Nam và Chính phủ nước Cộng hòa Dân chủ Nhân dân Lào giai đoạn 2025 - 2030. Điều này đánh dấu một bước tiến quan trọng trong việc điều chỉnh chính sách thương mại giữa hai quốc gia. Vậy, hạn ngạch thuế quan này ảnh hưởng như thế nào đến doanh nghiệp và quy trình thực hiện ra sao?
Thời gian thực hiện và hiệu lực của thông tư
Thông tư này có hiệu lực từ ngày ký cho đến hết ngày 24 tháng 02 năm 2030. Tuy nhiên, các doanh nghiệp cần đặc biệt chú ý đến thời gian và các mốc quan trọng trong quy trình thực hiện.
- Ngày bắt đầu áp dụng: 24 tháng 02 năm 2025.
- Thời gian kết thúc: 24 tháng 02 năm 2030.
Trong khoảng thời gian này, các doanh nghiệp cần thực hiện đầy đủ các thủ tục để được hưởng hạn ngạch thuế quan nhập khẩu, từ việc đăng ký cho đến việc chứng minh điều kiện đáp ứng.
Lịch sử và khung pháp lý của Thông tư 61/2025/TT-BCT
Trước khi ban hành Thông tư 61, nhiều quy định và nghị định đã được đưa ra nhằm tạo điều kiện thuận lợi cho giao thương giữa Việt Nam và Lào. Các điều khoản trong Thông tư được xây dựng dựa trên các Nghị định số 40/2025/NĐ-CP và 206/2025/NĐ-CP, cùng với các quy định từ Luật Quản lý ngoại thương. Điều này thể hiện sự nhất quán trong việc xây dựng chính sách thương mại giữa hai nước.
- Nghị định 40/2025/NĐ-CP: Quy định chức năng, nhiệm vụ của Bộ Công Thương.
- Nghị định 206/2025/NĐ-CP: Biểu thuế nhập khẩu đối với hàng hóa xuất xứ từ Lào.
Phân tích nội dung chính của Thông tư 61/2025/TT-BCT
Thông tư quy định cụ thể về hạn ngạch thuế quan nhập khẩu đối với các mặt hàng lá thuốc lá, gạo và các sản phẩm có liên quan. Mỗi mặt hàng đều có quy định riêng về lượng hạn ngạch và các điều kiện kèm theo.
| Mặt hàng | Mã HS | Lượng hạn ngạch |
|---|---|---|
| Thuốc lá | HS 24.01 | 3.000 tấn/năm |
| Gạo | HS 10.06 | 70.000 tấn/năm |
| Mặt hàng có liên quan | HS 17.01 | 5.000 tấn/năm |
Các doanh nghiệp cần lưu ý đến các mã HS để tránh những sai sót khi kê khai và đăng ký hàng hóa.
Quy trình nộp hồ sơ và nhận hạn ngạch
Quy trình nộp hồ sơ nhằm đăng ký hạn ngạch thuế quan nhập khẩu bao gồm nhiều bước quan trọng. Doanh nghiệp cần thực hiện các bước sau:
- Chuẩn bị hồ sơ: Bao gồm các giấy tờ liên quan đến mặt hàng nhập khẩu, chứng minh nguồn gốc xuất xứ, và các giấy phép cần thiết.
- Nộp hồ sơ cho cơ quan Hải quan: Hồ sơ cần được nộp tại cơ quan Hải quan có thẩm quyền nơi doanh nghiệp đăng ký hoạt động.
- Nhận hồi đáp từ Hải quan: Sau khi nhận hồ sơ, cơ quan Hải quan sẽ xem xét và phản hồi trong thời gian quy định.
Doanh nghiệp cần theo dõi và cập nhật tình trạng hồ sơ để đảm bảo không bỏ lỡ thời gian nhận hạn ngạch.
Quy định về xử lý vi phạm và cách theo dõi hồ sơ
Trong trường hợp phát hiện vi phạm trong quá trình kê khai hoặc sử dụng hạn ngạch, các doanh nghiệp sẽ phải đối mặt với các biện pháp xử lý nghiêm khắc từ cơ quan Hải quan.
- Cảnh cáo: Với những trường hợp vi phạm nhẹ.
- Phạt tiền: Đối với những vi phạm nghiêm trọng hơn.
- Giam hàng: Hàng hóa có thể bị giam giữ nếu không đảm bảo các điều kiện quy định.
Doanh nghiệp cần chủ động theo dõi tình trạng hồ sơ và kết quả xử lý để có biện pháp khắc phục kịp thời.
Tương lai của chính sách hạn ngạch thuế quan nhập khẩu
Với việc ký kết Hiệp định Thương mại song phương giữa Việt Nam và Lào, các quy định về hạn ngạch thuế quan sẽ tiếp tục được cập nhật và điều chỉnh nhằm tăng cường hợp tác thương mại giữa hai quốc gia. Điều này không chỉ ảnh hưởng đến các doanh nghiệp hiện tại mà còn mở ra cơ hội cho những doanh nghiệp mới tham gia vào thị trường.
Doanh nghiệp nên chuẩn bị và nắm vững các quy định mới để có thể tận dụng tốt nhất các cơ hội trong tương lai.
Kết luận
Thông tư số 61/2025/TT-BCT là một bước tiến quan trọng trong công tác quản lý và điều hành chính sách thương mại. Doanh nghiệp cần nắm rõ các quy định, thời gian thực hiện, cũng như quy trình nộp hồ sơ để không bỏ lỡ cơ hội và đảm bảo tuân thủ pháp luật.
1. Sự cần thiết và ảnh hưởng của Thông tư số 61/2025/TT-BCT đến thương mại giữa Việt Nam và Lào
Thông tư số 61/2025/TT-BCT ra đời trong bối cảnh kinh tế Việt Nam và Lào đang trong quá trình hội nhập sâu rộng vào nền kinh tế khu vực và quốc tế. Việc xây dựng một hành lang pháp lý rõ ràng cho việc áp dụng các biện pháp thuế quan nhập khẩu không chỉ giúp các doanh nghiệp dễ dàng thích ứng với các quy định mới mà còn hỗ trợ cho việc thúc đẩy thương mại song phương giữa hai nước.
Các quy định trong Thông tư này có ý nghĩa quan trọng trong việc tạo ra sự công bằng và minh bạch cho doanh nghiệp trong việc thực hiện các quyền lợi và nghĩa vụ của mình. Các doanh nghiệp Việt Nam sẽ có cơ hội tiếp cận tốt hơn với thị trường Lào, từ đó gia tăng giá trị xuất khẩu. Ngược lại, Lào cũng có thể hưởng lợi từ việc nhập khẩu hàng hóa từ Việt Nam với mức thuế ưu đãi, tạo điều kiện cho quá trình phát triển kinh tế của cả hai quốc gia.
Ngoài ra, trong bối cảnh hiện nay, khi mà các cuộc khủng hoảng kinh tế có thể ảnh hưởng đến hoạt động thương mại, Thông tư này cũng đóng vai trò là một công cụ bảo vệ doanh nghiệp trong nước, đảm bảo rằng họ không bị tổn thất quá lớn trong những tình huống khó khăn.
2. Quy trình thực hiện và điều kiện để được cấp hạn ngạch thuế quan theo Thông tư
Để có thể được cấp hạn ngạch thuế quan nhập khẩu theo quy định tại Thông tư số 61/2025/TT-BCT, doanh nghiệp cần tuân thủ một quy trình rõ ràng và cụ thể. Đầu tiên, doanh nghiệp cần phải chuẩn bị đầy đủ hồ sơ bao gồm các tài liệu chứng minh quyền lợi hợp pháp của mình trong việc xin hạn ngạch. Cụ thể, các giấy tờ như Giấy chứng nhận đăng ký doanh nghiệp, báo cáo tài chính gần nhất, và các chứng từ liên quan đến sản phẩm nhập khẩu sẽ cần phải được nộp.
Sau đó, doanh nghiệp sẽ nộp đơn đề nghị cấp hạn ngạch thuế quan theo Mẫu số 01/TT-BCT đến cơ quan quản lý nhà nước có thẩm quyền tại Bộ Công Thương. Các cơ quan này sẽ tiến hành xem xét và thẩm định hồ sơ trong thời gian quy định. Nếu hồ sơ đạt yêu cầu, doanh nghiệp sẽ nhận được thông báo chấp thuận và hạn ngạch thuế quan sẽ được cấp.
Cần lưu ý rằng, việc cấp hạn ngạch cũng có thể phụ thuộc vào các điều kiện cụ thể như loại hàng hóa, lượng hàng hóa dự kiến nhập khẩu, và khả năng thị trường. Do đó, doanh nghiệp cần nắm rõ các quy định và chuẩn bị tốt nhất có thể để tăng cơ hội được cấp hạn ngạch.
3. Tác động dài hạn của việc áp dụng Thông tư số 61/2025/TT-BCT đối với ngành công nghiệp Việt Nam
Không chỉ dừng lại ở việc điều chỉnh thuế quan nhập khẩu, Thông tư số 61/2025/TT-BCT còn có tác động mạnh mẽ đến sự phát triển bền vững của ngành công nghiệp Việt Nam. Một trong những tác động tích cực có thể thấy chính là việc khuyến khích các doanh nghiệp trong nước đổi mới công nghệ và nâng cao năng lực cạnh tranh thông qua việc phải thích nghi với các yêu cầu và tiêu chuẩn quốc tế.
Hơn nữa, việc áp dụng các hạn ngạch thuế quan cũng có thể dẫn đến sự chuyển dịch trong cơ cấu sản phẩm của ngành công nghiệp, khi mà các doanh nghiệp sẽ phải ưu tiên sản xuất các mặt hàng có giá trị gia tăng cao hơn. Điều này không chỉ giúp tăng trưởng kinh tế mà còn tạo ra nhiều cơ hội việc làm cho người lao động, góp phần vào mục tiêu phát triển kinh tế xã hội của đất nước.
Cuối cùng, trong dài hạn, Thông tư này có thể đóng góp vào việc xây dựng một môi trường cạnh tranh công bằng hơn giữa các doanh nghiệp trong nước và nước ngoài, tạo điều kiện cho môi trường đầu tư trở nên hấp dẫn hơn. Điều này có thể thu hút thêm nhiều nhà đầu tư nước ngoài đến với thị trường Việt Nam, từ đó thúc đẩy sự phát triển chung của cả nền kinh tế.