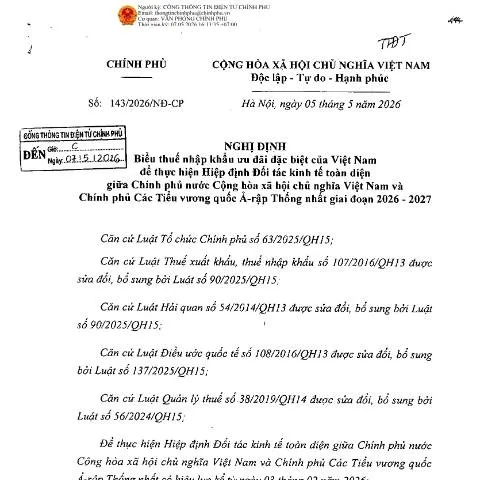
Chương Trình Đặc Biệt Về Biểu Thuế Nhập Khẩu Việt Nam – Nghị Định 143/2026/NĐ-CP
Trong bối cảnh hội nhập kinh tế toàn cầu ngày càng sâu rộng, Nghị định số 143/2026/NĐ-CP của Chính phủ Việt Nam đã được ban hành nhằm quy định biểu thuế nhập khẩu ưu đãi đặc biệt. Nghị định này không chỉ tạo điều kiện thuận lợi cho hoạt động xuất nhập khẩu mà còn góp phần thúc đẩy mối quan hệ thương mại giữa Việt Nam và Các Tiểu vương quốc Ả-rập Thống nhất (UAE).
Rationale Phát Hành Nghị Định 143/2026/NĐ-CP
Nghị định này ra đời từ nhu cầu thực thi Hiệp định Đối tác kinh tế toàn diện (CEPA) giữa chính phủ Việt Nam và UAE. Mục tiêu chính của Nghị định là tạo ra cơ chế thuế ưu đãi giúp hàng hóa của cả hai bên tiếp cận thị trường dễ dàng hơn.
Trước khi Nghị định này được ban hành, các quy định thuế nhập khẩu thường gặp sự phức tạp và chưa thực sự đồng bộ với các hiệp định thương mại tự do đã ký kết. Do đó, Nghị định 143/2026/NĐ-CP được xem là bước tiến quan trọng trong việc cải cách thủ tục hành chính và nâng cao tính minh bạch của hệ thống thuế.
Quy Trình Nộp Biểu Thuế Nhập Khẩu
Quá trình nộp biểu thuế nhập khẩu ưu đãi đặc biệt bắt đầu từ việc xác định hàng hóa cần nhập khẩu và mức thuế suất áp dụng. Dưới đây là các bước thực hiện cụ thể:
- Xác định hàng hóa: Người nộp thuế cần phải tra cứu mã hàng hóa theo danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam. Mỗi mã hàng sẽ đi kèm với mức thuế suất đặc biệt được quy định trong Nghị định.
- Chuẩn bị hồ sơ: Hồ sơ bao gồm các tài liệu chứng minh nguồn gốc hàng hóa, chứng từ xuất xứ và các giấy tờ liên quan khác.
- Nộp hồ sơ tại cơ quan Hải quan: Người nộp thuế thực hiện việc nộp hồ sơ tại các cơ quan Hải quan theo quy định và đồng thời điền vào Mẫu số 01/TT-HQ để kê khai thông tin cần thiết.
- Nhận thông báo và chờ xử lý: Sau khi nộp hồ sơ, cơ quan Hải quan sẽ xử lý và thông báo kết quả cho người nộp thuế. Thời gian xử lý hồ sơ thông thường không quá 5 ngày làm việc.
Các Điều Kiện Áp Dụng Biểu Thuế CEPA
Để được hưởng mức thuế suất ưu đãi theo CEPA, hàng hóa nhập khẩu cần đáp ứng một số điều kiện cụ thể:
- Thuộc danh mục hàng hóa đã được quy định rõ trong Nghị định 143/2026/NĐ-CP.
- Được nhập khẩu trực tiếp từ UAE.
- Đáp ứng đầy đủ các quy định về xuất xứ hàng hóa theo quy định của Hiệp định CEPA.
Điều kiện này nhằm đảm bảo rằng những sản phẩm được hưởng thuế suất ưu đãi thực sự là hàng hóa có xuất xứ từ UAE, góp phần bảo vệ lợi ích của nền kinh tế trong nước.
Impact Kinh Tế Của Nghị Định
Nghị định 143/2026/NĐ-CP hứa hẹn sẽ đem lại nhiều lợi ích kinh tế cho cả hai quốc gia. Cụ thể, nó sẽ:
- Tạo ra điều kiện thuận lợi cho các doanh nghiệp Việt Nam xuất khẩu hàng hóa sang UAE.
- Kích thích tiêu dùng nội địa thông qua việc giảm giá thành sản phẩm nhập khẩu.
- Cải thiện mối quan hệ thương mại song phương, mở ra cơ hội hợp tác trong nhiều lĩnh vực khác nhau.
Thực Trạng thực hiện Nghị Định và Theo Dõi Hồ Sơ
Để đảm bảo rằng Nghị định này được thực hiện một cách hiệu quả, cơ quan Hải quan đã triển khai một số biện pháp như:
- Tăng cường tập huấn: Cơ quan Hải quan định kỳ tổ chức các buổi tập huấn cho cán bộ và doanh nghiệp về quy trình thực hiện Nghị định.
- Đảm bảo minh bạch: Cung cấp đầy đủ thông tin về biểu thuế và quy trình nộp hồ sơ trên các trang thông tin chính thức.
- Thiết lập kênh hỗ trợ: Cơ quan Hải quan đã thiết lập các kênh hotline, email để hướng dẫn và hỗ trợ người nộp thuế.
Người nộp thuế cũng có thể theo dõi tiến độ xử lý hồ sơ qua hệ thống điện tử và có thể yêu cầu xem xét lại trong trường hợp hồ sơ bị từ chối.
Thách Thức Trong Việc Thực Thi Nghị Định
Mặc dù Nghị định 143/2026/NĐ-CP mang lại nhiều lợi ích, nhưng trong thực tế vẫn tồn tại một số thách thức nhất định mà các doanh nghiệp cần lưu ý:
- Khó khăn trong việc xác định nguồn gốc hàng hóa: Một số doanh nghiệp gặp khó khăn trong việc chứng minh xuất xứ hàng hóa, gây ảnh hưởng đến quy trình nộp thuế.
- Quy định chưa đồng bộ: Một số quy định khác liên quan đến xuất nhập khẩu chưa được sửa đổi kịp thời, gây khó khăn cho doanh nghiệp trong việc thực hiện.
- Thiếu thông tin: Doanh nghiệp nhỏ và vừa thường gặp khó khăn trong việc tiếp cận thông tin về các chính sách ưu đãi thuế.
Định Hướng Tương Lai Và Những Kỳ Vọng
Trong thời gian tới, chính phủ Việt Nam dự kiến sẽ tiếp tục cải cách các chính sách thuế nhằm tạo điều kiện thuận lợi hơn cho hoạt động xuất nhập khẩu. Đặc biệt, các cơ quan chức năng sẽ chú trọng vào việc:
- Cải thiện hệ thống pháp lý về thuế nhập khẩu để phù hợp với các hiệp định thương mại quốc tế.
- Tăng cường hợp tác quốc tế trong việc quản lý và kiểm soát hàng hóa xuất nhập khẩu.
- Thiết lập các chương trình hỗ trợ doanh nghiệp trong việc thực hiện Nghị định và các quy định liên quan.
Hy vọng rằng, với những nỗ lực từ chính phủ và các cơ quan chức năng, Nghị định 143/2026/NĐ-CP sẽ tạo ra một môi trường thương mại lành mạnh và hiệu quả hơn cho doanh nghiệp, đồng thời góp phần thúc đẩy sự phát triển kinh tế của cả hai quốc gia trong những năm tới.
Đối tượng áp dụng và điều kiện hưởng ưu đãi thuế nhập khẩu
Để hưởng ưu đãi thuế nhập khẩu theo Nghị định số 143/2026/NĐ-CP, các tổ chức, cá nhân nhập khẩu hàng hóa cần phải đáp ứng một số điều kiện nhất định. Trước tiên, hàng hóa được nhập khẩu phải nằm trong danh mục hàng hóa được hưởng ưu đãi thuế nhập khẩu theo cam kết của Việt Nam trong Hiệp định Đối tác kinh tế toàn diện với Các Tiểu vương quốc Ả-rập Thống nhất. Điều này có nghĩa là không phải tất cả các mặt hàng đều được áp dụng mức thuế ưu đãi, mà chỉ những mặt hàng cụ thể được quy định trong danh mục.
Thứ hai, bên cạnh việc hàng hóa thuộc danh mục ưu đãi, doanh nghiệp cần phải chứng minh nguồn gốc xuất xứ hàng hóa để được áp dụng mức thuế ưu đãi. Cụ thể, doanh nghiệp phải cung cấp giấy chứng nhận xuất xứ hàng hóa (C/O) theo mẫu quy định và đảm bảo rằng hàng hóa nhập khẩu được sản xuất tại các quốc gia thành viên của Hiệp định. Ngoài ra, các doanh nghiệp cần đăng ký với cơ quan Hải quan về việc áp dụng ưu đãi thuế nhập khẩu, tuân thủ các quy định về ghi chép và báo cáo theo quy định của pháp luật hiện hành.
Các thủ tục thực hiện ưu đãi thuế nhập khẩu
Để thực hiện ưu đãi thuế nhập khẩu theo Nghị định số 143/2026/NĐ-CP, doanh nghiệp cần thực hiện các bước sau:
- Chuẩn bị hồ sơ: Doanh nghiệp cần chuẩn bị đầy đủ các tài liệu như Tờ khai hải quan, chứng từ chứng minh nguồn gốc xuất xứ, hợp đồng mua bán, hóa đơn thương mại, và các tài liệu liên quan khác.
- Đăng ký với cơ quan Hải quan: Doanh nghiệp phải nộp hồ sơ đăng ký ưu đãi thuế nhập khẩu tại cơ quan Hải quan nơi thực hiện thủ tục nhập khẩu. Cơ quan Hải quan sẽ xem xét và xác nhận hồ sơ.
- Thực hiện thủ tục hải quan: Sau khi hồ sơ được duyệt, doanh nghiệp tiến hành làm thủ tục hải quan, nộp thuế theo quy định. Nếu hàng hóa đáp ứng đủ điều kiện hưởng ưu đãi, thuế sẽ được áp dụng theo mức đã đăng ký.
Việc nắm vững quy trình này sẽ giúp doanh nghiệp tiết kiệm thời gian và chi phí, đồng thời đảm bảo lợi ích tối đa từ các chính sách ưu đãi thuế nhập khẩu của Chính phủ.
Ảnh hưởng của ưu đãi thuế nhập khẩu đến thị trường và doanh nghiệp
Ưu đãi thuế nhập khẩu không chỉ mang lại lợi ích cho các doanh nghiệp mà còn góp phần thúc đẩy sự phát triển của nền kinh tế quốc dân. Khi các doanh nghiệp được hưởng mức thuế thấp hơn, họ có thể giảm giá thành sản phẩm, từ đó tăng sức cạnh tranh trên thị trường. Điều này đặc biệt quan trọng trong bối cảnh hội nhập kinh tế quốc tế, nơi mà sự cạnh tranh ngày càng trở nên khốc liệt.
Hơn nữa, ưu đãi thuế nhập khẩu có thể tạo điều kiện cho các doanh nghiệp mở rộng quy mô sản xuất và đầu tư vào công nghệ mới. Khi doanh nghiệp tiết kiệm được chi phí nhập khẩu, họ có thể dành nguồn lực cho các lĩnh vực phát triển khác như nghiên cứu và phát triển sản phẩm, nâng cao chất lượng dịch vụ khách hàng, hay mở rộng thị trường xuất khẩu. Điều này không chỉ giúp doanh nghiệp tăng trưởng mà còn có thể tạo ra thêm nhiều việc làm cho lao động trong nước.
Tuy nhiên, việc áp dụng ưu đãi thuế cũng cần được kiểm soát chặt chẽ để tránh tình trạng gian lận thuế, hàng hóa không rõ nguồn gốc lợi dụng chính sách ưu đãi. Do đó, cơ quan Hải quan và các cơ quan chức năng cần có những biện pháp quản lý và giám sát hiệu quả để đảm bảo rằng các ưu đãi này thực sự đến được tay những doanh nghiệp đáp ứng đủ điều kiện.