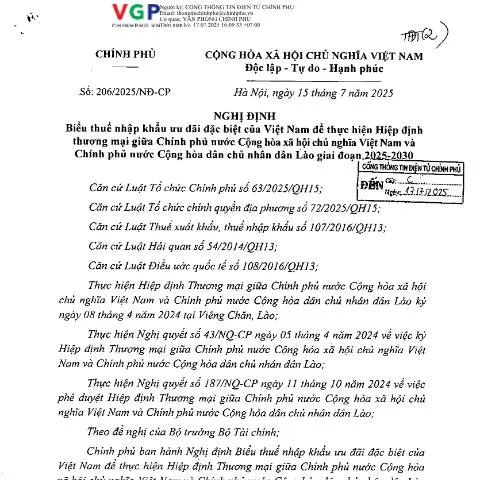
Khám Phá Nghị Định Số 206/2025/NĐ-CP: Một Công Cụ Quan Trọng Trong Thương Mại Việt - Lào
Khi Việt Nam và Lào ký kết hiệp định thương mại, một trong những kết quả quan trọng là sự ra đời của Nghị định số 206/2025/NĐ-CP. Tài liệu này không chỉ hướng dẫn cách xác định thuế nhập khẩu ưu đãi đặc biệt giữa hai quốc gia, mà còn là một phần quan trọng trong việc thúc đẩy quan hệ thương mại song phương. Việc hiểu được nội dung và quy trình liên quan đến nghị định này là vô cùng cần thiết cho các tổ chức, cá nhân liên quan đến hoạt động xuất nhập khẩu.
Đặc Điểm Nổi Bật Của Nghị Định: Phân Biệt Với Các Tài Liệu Khác
Nghị định số 206/2025/NĐ-CP có những điểm khác biệt rõ ràng so với các tài liệu hành chính khác trong lĩnh vực hải quan. Quan trọng nhất là nó được xây dựng để đáp ứng yêu cầu cụ thể của hiệp định thương mại Việt - Lào, mang lại chi tiết về ưu đãi thuế cho hàng hóa xuất khẩu và nhập khẩu giữa hai nước. Điều này không chỉ giúp thúc đẩy thương mại mà còn tạo điều kiện thuận lợi hơn cho các doanh nghiệp.
Nội Dung Cụ Thể Của Nghị Định
- Phạm vi áp dụng: Các tổ chức, cá nhân có liên quan đến xuất nhập khẩu hàng hóa theo quy định của Luật Hải quan.
- Danh mục hàng hóa: Những mặt hàng nào được hưởng ưu đãi thuế suất, cụ thể được liệt kê trong các phụ lục của nghị định.
- Điều kiện ưu đãi: Những điều kiện cụ thể cần phải đáp ứng để có thể được hưởng các ưu đãi thuế.
Đối Tượng Nào Tham Gia Nghị Định Số 206/2025/NĐ-CP?
Nghị định này áp dụng cho một loạt các đối tượng, bao gồm:
- Các doanh nghiệp xuất nhập khẩu: Những doanh nghiệp có hoạt động thương mại giữa Việt Nam và Lào.
- Các tổ chức hải quan: Cơ quan quản lý các quy trình hải quan liên quan đến hàng hóa.
- Công dân Việt Nam: Những cá nhân tham gia vào các hoạt động xuất nhập khẩu.
Các Trường Hợp Đặc Biệt
Đối với những mặt hàng cụ thể, chẳng hạn như nông sản hay nguyên liệu, có thể có thêm những quy định riêng biệt để đảm bảo sự phù hợp với tiêu chuẩn quốc tế và nhu cầu trong nước.
Lịch Trình Áp Dụng Nghị Định: Những Mốc Thời Gian Quan Trọng
Nghị định số 206/2025/NĐ-CP có hiệu lực từ ngày 24 tháng 02 năm 2025 đến hết ngày 24 tháng 02 năm 2030. Trong khoảng thời gian này, các doanh nghiệp cần chú ý đến việc áp dụng các quy định mới và đảm bảo tuân thủ.
Thời Gian Thực Hiện
| Mốc Thời Gian | Hoạt Động Cần Thực Hiện |
|---|---|
| 24/02/2025 | Bắt đầu áp dụng nghị định |
| 30/12/2026 | Đánh giá giữa kỳ hiệu quả thực hiện |
| 24/02/2030 | Kết thúc giai đoạn ưu đãi |
Điều Gì Xảy Ra Nếu Không Tuân Thủ?
Khi không tuân thủ các quy định của nghị định này, các cá nhân và tổ chức có thể phải đối mặt với các hậu quả nghiêm trọng:
- Khó khăn trong việc thông quan: Hàng hóa có thể bị tạm giữ hoặc từ chối thông quan nếu không có đầy đủ giấy tờ hợp lệ.
- Phạt hành chính: Có thể bị xử phạt theo quy định của pháp luật về hải quan.
- Mất cơ hội kinh doanh: Việc không tuân thủ có thể dẫn đến việc mất khách hàng và giảm khả năng cạnh tranh.
Các Bước Để Hoàn Tất Quy Trình Đệ Trình
Quá trình đệ trình các tài liệu liên quan đến nghị định số 206/2025/NĐ-CP có thể được thực hiện qua các bước cụ thể dưới đây:
- Chuẩn bị đầy đủ hồ sơ theo yêu cầu của nghị định.
- Nộp hồ sơ qua hệ thống điện tử tại cơ quan hải quan.
- Theo dõi tiến trình xử lý hồ sơ và nhận kết quả thông qua hệ thống.
Hồ Sơ Cần Chuẩn Bị
Hồ sơ thường bao gồm:
- Đơn đề nghị hưởng ưu đãi thuế.
- Các giấy tờ chứng minh nguồn gốc hàng hóa.
- Các tài liệu khác theo yêu cầu của cơ quan hải quan.
Những Điều Cần Lưu Ý Khi Tham Gia Quy Trình Này
Để đảm bảo quá trình thực hiện diễn ra suôn sẻ, các cá nhân và tổ chức cần lưu ý:
- Tham khảo kỹ nghị định và các văn bản hướng dẫn để hiểu rõ quy trình.
- Đảm bảo thông tin cung cấp là chính xác và đầy đủ.
- Liên hệ với các chuyên gia hỗ trợ nếu cần thiết.
Kết Luận: Tạo Dựng Nền Tảng Vững Chắc Cho Thương Mại Việt - Lào
Nghị định số 206/2025/NĐ-CP không chỉ đơn thuần là một văn bản hành chính mà còn là cầu nối quan trọng trong việc thúc đẩy thương mại giữa Việt Nam và Lào. Bằng cách hiểu rõ và thực hiện đúng quy định, các tổ chức và cá nhân sẽ có cơ hội phát triển bền vững trong bối cảnh hội nhập quốc tế ngày càng sâu rộng.
1. Cơ sở pháp lý và mục tiêu của Nghị định số 206/2025/NĐ-CP
Nghị định số 206/2025/NĐ-CP được ban hành nhằm thực hiện các cam kết trong Hiệp định thương mại giữa Việt Nam và Lào, trong đó quy định cụ thể về biểu thuế nhập khẩu ưu đãi đặc biệt. Cơ sở pháp lý này không chỉ thể hiện nỗ lực của Chính phủ trong việc thúc đẩy hợp tác thương mại, mà còn góp phần quan trọng vào việc giảm chi phí cho doanh nghiệp và người tiêu dùng. Bên cạnh đó, nghị định cũng hướng đến việc khuyến khích các doanh nghiệp Lào đầu tư vào Việt Nam, từ đó nâng cao khả năng cạnh tranh của các sản phẩm đến từ hai nước trên thị trường quốc tế.
2. Các sản phẩm được áp dụng và thuế suất cụ thể
Dưới Nghị định số 206/2025/NĐ-CP, hàng hóa nhập khẩu từ Lào sẽ được hưởng thuế suất ưu đãi đặc biệt. Các sản phẩm được áp dụng bao gồm nông sản, thực phẩm, hàng thủ công mỹ nghệ và một số mặt hàng công nghiệp nhẹ. Cụ thể, mức thuế suất có thể dao động từ 0% đến 5%, tùy thuộc vào từng loại mặt hàng. Việc xác định thuế suất sẽ dựa trên danh mục hàng hóa và mã HS (Harmonized System) được quy định. Doanh nghiệp cần lưu ý rằng, bên cạnh thuế suất, các thủ tục hải quan và chứng từ đi kèm cũng cần được thực hiện đúng quy định để đảm bảo quyền lợi khi nhập khẩu hàng hóa.
3. Điều kiện và thủ tục để được hưởng ưu đãi thuế
Để được hưởng ưu đãi thuế theo Nghị định số 206/2025/NĐ-CP, doanh nghiệp cần đảm bảo một số điều kiện nhất định. Đầu tiên, hàng hóa phải có xuất xứ từ Lào và phải được chứng minh bằng các giấy tờ hợp lệ như Giấy chứng nhận xuất xứ hàng hóa (C/O). Thứ hai, doanh nghiệp phải thực hiện đầy đủ các thủ tục hải quan, bao gồm việc nộp Tờ khai hải quan theo mẫu quy định và các hồ sơ liên quan. Cuối cùng, các sản phẩm phải đáp ứng tiêu chuẩn vệ sinh an toàn thực phẩm và các quy định liên quan đến chất lượng hàng hóa nhập khẩu. Để đảm bảo quá trình thực hiện được thuận lợi, doanh nghiệp nên tham khảo ý kiến từ cơ quan Hải quan địa phương và các chuyên gia trong lĩnh vực xuất nhập khẩu.