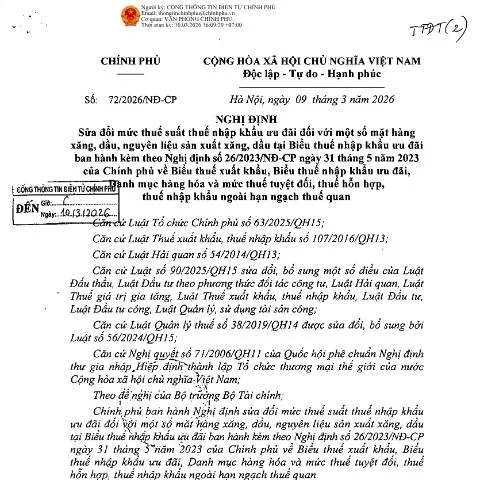
Hiểu Rõ Nghị Định 72/2026/NĐ-CP: Cập Nhật Về Thuế Nhập Khẩu Ưu Đãi
Nghị định số 72/2026/NĐ-CP không chỉ đơn thuần là một văn bản pháp lý; nó còn phản ánh sự thay đổi quan trọng trong chính sách thuế nhập khẩu tại Việt Nam, đặc biệt là đối với các mặt hàng xăng, dầu và nguyên liệu sản xuất liên quan. Sự điều chỉnh này không chỉ ảnh hưởng trực tiếp đến các doanh nghiệp hoạt động trong lĩnh vực nhập khẩu mà còn tạo ra những tác động kinh tế rộng lớn hơn.
Đối Tượng Ảnh Hưởng: Ai Là Người Đệ Trình Nghị Định Này?
Văn bản này chủ yếu nhằm vào các doanh nghiệp thương mại, nhà sản xuất và các tổ chức kinh tế liên quan đến việc nhập khẩu xăng, dầu. Tuy nhiên, không chỉ có các đơn vị trong nước mà cả các nhà đầu tư nước ngoài, cá nhân có hoạt động kinh doanh trong lĩnh vực này cũng phải nắm rõ những thay đổi được quy định trong nghị định này.
Doanh Nghiệp Trong Nước
- Doanh nghiệp sản xuất xăng, dầu: Được hưởng mức thuế suất ưu đãi mới khi nhập khẩu nguyên liệu phục vụ sản xuất.
- Doanh nghiệp phân phối: Cần cập nhật các thông tin về mức thuế mới để điều chỉnh giá bán cho người tiêu dùng.
Nhà Đầu Tư Nước Ngoài
- Các nhà đầu tư có ý định đầu tư vào lĩnh vực xăng, dầu tại Việt Nam sẽ cần phải xem xét các biến động liên quan đến thuế suất để hoạch định chiến lược đầu tư.
Các Bước Để Hoàn Thành Thủ Tục Đề Nghị
Việc áp dụng nghị định 72/2026/NĐ-CP đòi hỏi các doanh nghiệp phải thực hiện một số bước cụ thể. Các thủ tục này không chỉ đảm bảo tuân thủ qui định của pháp luật mà còn giúp doanh nghiệp tối ưu hóa lợi ích từ chính sách thuế.
Chuẩn Bị Hồ Sơ Đề Nghị
- Xác định mặt hàng và mã số thuế suất cụ thể theo bảng phụ lục của nghị định.
- Chuẩn bị các tài liệu liên quan, bao gồm giấy phép kinh doanh, báo cáo tài chính gần nhất,…
Đệ Trình Đề Nghị
Doanh nghiệp có thể đệ trình đề nghị điều chỉnh thuế suất qua các kênh khác nhau:
- Trực tiếp tại cơ quan Hải quan: Doanh nghiệp cần đến các chi cục Hải quan nơi đăng ký kinh doanh để nộp hồ sơ.
- Trực tuyến: Đăng nhập vào hệ thống dịch vụ công trực tuyến của Hải quan, sử dụng mã định danh điện tử VNeID.
Hệ Thống Xử Lý Hồ Sơ và Thời Gian Giải Quyết
Thời gian xử lý hồ sơ, theo quy định của nghị định và các hướng dẫn kèm theo, được thực hiện nhanh chóng nhằm tạo điều kiện thuận lợi cho doanh nghiệp.
Thời Gian Giải Quyết
- Thông thường, thời gian xử lý không quá 10 ngày làm việc.
- Trong trường hợp cần thêm thông tin, cơ quan Hải quan sẽ thông báo cho doanh nghiệp để bổ sung hồ sơ.
Những Tác Động Cụ Thể Sau Khi Nộp Đề Nghị
Sau khi nộp hồ sơ và được phê duyệt, doanh nghiệp sẽ nhận được thông báo chính thức về mức thuế suất được áp dụng. Việc này không chỉ giúp doanh nghiệp tối ưu hóa chi phí mà còn tạo điều kiện cho việc cạnh tranh trong thị trường.
Các Quyền Lợi Mà Doanh Nghiệp Có Thể Nhận Được
- Giảm chi phí nhập khẩu, từ đó có thể hạ giá thành sản phẩm.
- Tăng khả năng cạnh tranh với các sản phẩm nhập khẩu từ nước ngoài.
Phương Thức Và Kênh Nộp Hồ Sơ: Lựa Chọn Nào Tốt Nhất?
Doanh nghiệp cần cân nhắc kỹ lưỡng giữa việc nộp hồ sơ trực tiếp và trực tuyến. Mỗi phương thức có những ưu điểm và hạn chế riêng.
| Phương Thức | Ưu Điểm | Nhược Điểm |
|---|---|---|
| Đệ Trình Trực Tiếp | Dễ dàng giao tiếp với cán bộ Hải quan | Có thể mất thời gian chờ đợi tại cơ quan |
| Đệ Trình Trực Tuyến | Tiết kiệm thời gian, thao tác nhanh chóng | Cần có kiến thức sử dụng công nghệ thông tin |
Các Tình Huống Đặc Biệt: Những Ai Cần Lưu Ý Đặc Biệt?
Có những trường hợp đặc biệt mà doanh nghiệp cần phải lưu ý, nhằm đảm bảo việc thực hiện nghị định một cách hiệu quả nhất.
Các Trường Hợp Khác Nhau
- Doanh nghiệp nước ngoài: Cần lưu ý đến các quy định pháp lý tại Việt Nam liên quan đến nhập khẩu.
- Doanh nghiệp nhỏ và vừa: Cần có sự hỗ trợ từ các tổ chức tư vấn, để nắm rõ quyền lợi và nghĩa vụ của mình trong việc áp dụng thuế suất ưu đãi.
Tránh Rủi Ro: Nhận Biết Các Sai Sót Có Thể Xảy Ra
Trong quá trình thực hiện, doanh nghiệp cần chú ý đến các sai sót có thể xảy ra, nhằm tránh những hậu quả không mong muốn.
Các Sai Sót Thường Gặp
- Không xác định đúng mã số hàng hóa và thuế suất liên quan.
- Thiếu sót trong hồ sơ được nộp có thể dẫn đến việc phê duyệt bị trì hoãn.
Đánh Giá Tác Động Dài Hạn Của Nghị Định
Tổng thể, nghị định số 72/2026/NĐ-CP không chỉ là một công cụ quản lý thuế hiệu quả mà còn là sự phản ánh rõ ràng sự thay đổi chiến lược trong chính sách kinh tế của nhà nước Việt Nam. Trên thực tế, việc thực hiện nghị định này sẽ tạo ra các cơ hội và thách thức cho doanh nghiệp trong bối cảnh hội nhập kinh tế sâu rộng.
Do vậy, việc nắm bắt và áp dụng đúng theo quy định của nghị định sẽ là yếu tố quyết định cho sự thành công và phát triển bền vững của doanh nghiệp trong tương lai.
1. Tác động của Nghị định số 72/2026/NĐ-CP đối với ngành công nghiệp xăng dầu Việt Nam
Nghị định 72/2026/NĐ-CP không chỉ điều chỉnh mức thuế suất thuế nhập khẩu ưu đãi cho một số mặt hàng xăng, dầu, mà còn có những tác động sâu rộng đến ngành công nghiệp xăng dầu trong nước. Việc giảm thuế suất sẽ tạo điều kiện thuận lợi cho các doanh nghiệp nhập khẩu nguyên liệu sản xuất xăng dầu, từ đó giúp họ giảm chi phí sản xuất và cung cấp giá xăng dầu cạnh tranh hơn trên thị trường.
Bên cạnh đó, việc điều chỉnh này cũng ảnh hưởng đến giá cả các sản phẩm xăng dầu tiêu dùng, từ đó tác động đến nền kinh tế vĩ mô. Nếu giá xăng dầu giảm, người tiêu dùng sẽ có thêm nguồn tài chính để chi tiêu cho các lĩnh vực khác, qua đó thúc đẩy tăng trưởng kinh tế. Tuy nhiên, cũng cần lưu ý rằng sự thay đổi này có thể dẫn đến một số ảnh hưởng tiêu cực như việc gia tăng phụ thuộc vào hàng hóa nhập khẩu, nếu không có chính sách hỗ trợ phát triển sản xuất trong nước kịp thời.
2. Quy trình thực hiện và các vấn đề phát sinh từ Nghị định số 72/2026/NĐ-CP
Quy trình thực hiện Nghị định số 72/2026/NĐ-CP đòi hỏi các doanh nghiệp cần phải hiểu rõ về các thủ tục hành chính liên quan đến việc nhập khẩu hàng hóa. Các doanh nghiệp phải cập nhật thường xuyên các thông tin liên quan đến Biểu thuế nhập khẩu ưu đãi được công bố. Một số vấn đề có thể phát sinh như việc thiếu sót trong việc nộp hồ sơ hoặc không tuân thủ đúng quy trình có thể dẫn đến việc bị xử phạt theo quy định của pháp luật.
Để giảm thiểu rủi ro, các doanh nghiệp cần trang bị cho mình những kiến thức cần thiết về luật pháp và quy định liên quan đến nhập khẩu hàng hóa. Hơn nữa, việc xây dựng mối quan hệ hợp tác chặt chẽ với các cơ quan hải quan và bộ phận quản lý thuế sẽ giúp các doanh nghiệp thuận lợi hơn trong việc thực hiện các thủ tục hành chính liên quan đến việc áp dụng mức thuế nhập khẩu ưu đãi mới.
3. Các phản hồi từ cộng đồng doanh nghiệp và người tiêu dùng sau Nghị định 72/2026/NĐ-CP
Ngay sau khi Nghị định 72/2026/NĐ-CP được công bố, đã có nhiều ý kiến từ cộng đồng doanh nghiệp và người tiêu dùng. Phần lớn doanh nghiệp trong ngành xăng dầu hoan nghênh việc điều chỉnh mức thuế suất, cho rằng điều này sẽ giúp họ giảm bớt áp lực chi phí và tạo điều kiện thuận lợi cho sản xuất. Họ cũng kỳ vọng rằng, với mức thuế suất thấp hơn, giá bán lẻ xăng dầu sẽ giảm, từ đó kích thích tiêu dùng và hỗ trợ sự phục hồi kinh tế.
Tuy nhiên, cũng có một số lo ngại từ phía người tiêu dùng rằng, việc giảm thuế suất có thể không đảm bảo làm tăng giá trị thực tế của sản phẩm xăng dầu do nhiều yếu tố khác như giá nguyên liệu toàn cầu và chi phí vận chuyển. Họ kỳ vọng rằng chính phủ sẽ có những biện pháp giám sát và điều chỉnh kịp thời để đảm bảo quyền lợi cho người tiêu dùng, đồng thời giữ vững sự phát triển bền vững của ngành xăng dầu trong nước.