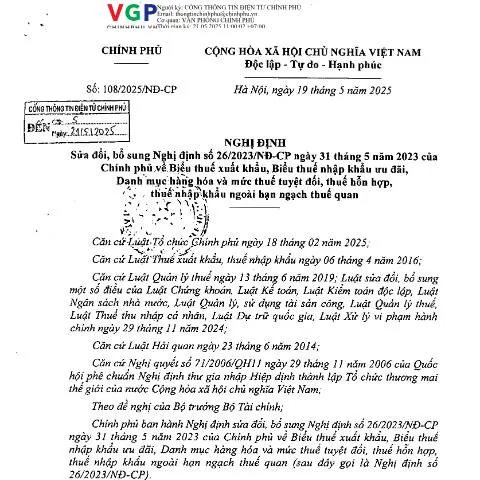
Khám Phá Nghị Định 108/2025/NĐ-CP: Thay Đổi Trong Quản Lý Thuế Xuất Nhập Khẩu
Với sự phát triển nhanh chóng của nền kinh tế Việt Nam, việc cập nhật và điều chỉnh các quy định pháp lý, đặc biệt trong lĩnh vực Hải quan, là rất cần thiết. Nghị định số 108/2025/NĐ-CP của Chính phủ, ban hành ngày 19 tháng 5 năm 2025, nhằm sửa đổi và bổ sung các quy định về Biểu thuế xuất khẩu cũng như Biểu thuế nhập khẩu ưu đãi. Điều này không chỉ góp phần bảo vệ lợi ích quốc gia mà còn tạo điều kiện thuận lợi cho các doanh nghiệp trong hoạt động xuất nhập khẩu.
1. Vai Trò Quan Trọng Của Nghị Định 108/2025/NĐ-CP
Nghị định này có vai trò quan trọng trong việc thiết lập khung pháp lý cho các doanh nghiệp hoạt động trong lĩnh vực xuất nhập khẩu. Bằng cách điều chỉnh các mức thuế, Chính phủ muốn:
- Tạo ra một môi trường kinh doanh công bằng và minh bạch.
- Khuyến khích đầu tư vào các ngành nghề ưu tiên.
- Bảo vệ tài nguyên và sản phẩm trong nước.
2. Lịch Trình Thi Hành Và Ảnh Hưởng Đến Doanh Nghiệp
Nghị định 108/2025/NĐ-CP có hiệu lực từ ngày ký ban hành, với các quy định cụ thể về biểu thuế sẽ được áp dụng từ ngày 01/01/2027. Điều này có ý nghĩa quan trọng đối với các doanh nghiệp trong việc chuẩn bị nguồn lực và lập kế hoạch kinh doanh tương lai.
3. Quy Trình Nộp Hồ Sơ Qua Các Kênh Khác Nhau
Các doanh nghiệp có thể nộp hồ sơ theo ba hình thức: trực tuyến, giấy tờ hoặc tại quầy. Mỗi hình thức có những ưu điểm và nhược điểm riêng:
| Hình Thức | Ưu Điểm | Nhược Điểm |
|---|---|---|
| Trực tuyến | Tiết kiệm thời gian, dễ dàng theo dõi trạng thái hồ sơ. | Cần có thẻ VNeID để truy cập. |
| Giấy tờ | Dễ dàng chuẩn bị cho những người không quen với công nghệ. | Có thể mất thời gian chờ đợi. |
| Tại quầy | Được hỗ trợ trực tiếp từ nhân viên. | Có thể gặp phải tình trạng đông đúc. |
4. Các Thông Tin Cần Cung Cấp Trong Hồ Sơ
Để hoàn thành hồ sơ theo nghị định, các doanh nghiệp cần chú ý đến một số thông tin quan trọng:
- Tên hàng hóa: Phải chính xác và đầy đủ theo danh mục hàng hóa.
- Mã hàng: Cần tra cứu mã chính xác để tránh lỗi.
- Giá trị hàng hóa: Cung cấp giá trị thực tế để xác định mức thuế.
5. Đối Tượng Và Các Trường Hợp Đặc Biệt
Nghị định 108/2025/NĐ-CP không chỉ áp dụng cho các doanh nghiệp trong nước mà còn cho các cá nhân và tổ chức nước ngoài. Trong một số trường hợp đặc biệt như doanh nghiệp nhỏ hoặc mới thành lập, sẽ có những chính sách hỗ trợ riêng. Ngoài ra, những cá nhân nước ngoài muốn nhập khẩu hàng hóa cần tuân theo quy định khác nhau.
6. Và Những Thay Đổi Nổi Bật Trong Biểu Thuế Xuất Nhập Khẩu
Nghị định này không chỉ điều chỉnh mức thuế mà còn cập nhật danh mục hàng hóa và mức thuế hỗn hợp, thuế tuyệt đối, thuế nhập khẩu ngoài hạn ngạch. Việc này nhằm đảm bảo tính minh bạch và công bằng trong quản lý thuế.
7. Những Bước Đi Tiếp Theo Sau Khi Nộp Hồ Sơ
Sau khi nộp hồ sơ, doanh nghiệp cần theo dõi kết quả và phản hồi từ cơ quan Hải quan. Trong trường hợp hồ sơ được duyệt, doanh nghiệp sẽ nhận được thông báo chính thức và các bước tiếp theo để hoàn tất quy trình nhập khẩu.
8. Kết Luận Về Nghị Định 108/2025/NĐ-CP
Với những thay đổi này, Nghị định 108/2025/NĐ-CP không chỉ tạo ra một khung pháp lý vững chắc cho hoạt động xuất nhập khẩu mà còn góp phần thúc đẩy sự phát triển kinh tế bền vững của Việt Nam trong tương lai. Các doanh nghiệp cần nhanh chóng cập nhật thông tin và chuẩn bị tốt nhất để đáp ứng yêu cầu mới của nghị định.
1. Tác động của Nghị định số 108/2025/NĐ-CP đến môi trường đầu tư và thương mại quốc tế
Nghị định số 108/2025/NĐ-CP được ban hành không chỉ nhằm sửa đổi, bổ sung Nghị định số 26/2023/NĐ-CP về biểu thuế xuất khẩu và nhập khẩu, mà còn có ý nghĩa quan trọng trong việc tạo lập môi trường đầu tư thuận lợi hơn cho các doanh nghiệp trong và ngoài nước. Theo quy định mới, các hàng hóa xuất khẩu và nhập khẩu sẽ được áp dụng thuế suất ưu đãi hơn, tạo ra động lực mạnh mẽ cho các doanh nghiệp mở rộng hoạt động sản xuất, kinh doanh.
Chính phủ Việt Nam đã nhận thức rõ ràng rằng một chính sách thuế linh hoạt và hợp lý sẽ góp phần nâng cao sức cạnh tranh của hàng hóa Việt Nam trên thị trường quốc tế. Việc điều chỉnh tỷ lệ thuế xuất khẩu, thuế nhập khẩu ưu đãi sẽ góp phần giảm giá thành sản phẩm, hỗ trợ doanh nghiệp vượt qua khó khăn trong bối cảnh toàn cầu hoá và sự cạnh tranh gia tăng.
Bên cạnh đó, việc cải cách các quy định về thuế cũng là một phần trong chiến lược thúc đẩy xuất khẩu, đồng thời khuyến khích các nhà đầu tư nước ngoài vào Việt Nam, từ đó tạo ra nhiều cơ hội việc làm và tăng trưởng kinh tế bền vững.
2. Quy trình thực hiện và khiếu nại liên quan đến Nghị định số 108/2025/NĐ-CP
Để đảm bảo sự thực thi hiệu quả của Nghị định số 108/2025/NĐ-CP, các cơ quan nhà nước như Hải quan, Bộ Tài chính cần xây dựng quy trình hướng dẫn cụ thể, chi tiết cho các doanh nghiệp thực hiện. Các nhà sản xuất, xuất khẩu và nhập khẩu cần nắm rõ quy trình khai báo thuế, cách tính thuế suất và các điều kiện áp dụng để tránh rủi ro, sai sót trong việc thực hiện nghĩa vụ thuế.
Trong trường hợp phát sinh tranh chấp hoặc khiếu nại về thuế, các doanh nghiệp cần phải có thông tin rõ ràng về cách thức khiếu nại. Theo quy định của pháp luật hiện hành, các doanh nghiệp có quyền khiếu nại quyết định hành chính của cơ quan thuế nếu cho rằng quyết định đó không đúng với quy định của pháp luật. Thời gian giải quyết khiếu nại thường được quy định cụ thể và cần thiết phải được thực hiện đúng thời hạn để đảm bảo quyền lợi hợp pháp cho doanh nghiệp.
Bên cạnh đó, các doanh nghiệp cũng cần lưu ý đến việc cập nhật các thông tin mới nhất về quy định thuế để luôn kịp thời điều chỉnh chiến lược kinh doanh phù hợp. Cơ quan thuế cũng có trách nhiệm thông báo kịp thời về các thay đổi này để mọi bên liên quan có thể phối hợp thực hiện hiệu quả.
3. Tương lai của chính sách thuế Việt Nam dưới ảnh hưởng của Nghị định số 108/2025/NĐ-CP
Nghị định số 108/2025/NĐ-CP không chỉ là một bước đi quan trọng trong việc điều chỉnh chính sách thuế hiện hành, mà còn mở ra nhiều cơ hội mới cho tương lai của chính sách thuế Việt Nam. Với xu hướng hội nhập sâu rộng vào nền kinh tế toàn cầu, Việt Nam đang dần chuyển mình để trở thành một trung tâm sản xuất và xuất khẩu lớn trong khu vực.
Trong bối cảnh đó, Chính phủ cần tiếp tục nghiên cứu và cập nhật các chính sách thuế sao cho phù hợp với yêu cầu thực tiễn, đảm bảo sự phát triển bền vững và khuyến khích các thành phần kinh tế tham gia vào thị trường. Việc điều chỉnh các mức thuế, xây dựng các ưu đãi thuế cho các ngành nghề chiến lược sẽ giúp thu hút đầu tư và phát triển công nghiệp chế biến, chế tạo ở Việt Nam.
Thêm vào đó, một chính sách thuế linh hoạt, hợp lý sẽ góp phần xây dựng hình ảnh Việt Nam như một điểm đến hấp dẫn cho các nhà đầu tư nước ngoài. Điều này còn tạo cơ hội cho các doanh nghiệp trong nước mở rộng thị trường, từ đó gia tăng xuất khẩu, thúc đẩy phát triển kinh tế và nâng cao đời sống người dân.