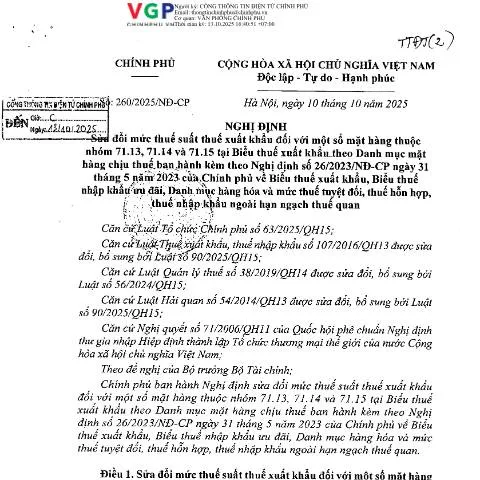
Hành lang pháp lý và yêu cầu hồ sơ đối với Nghị định số 260/2025/NĐ-CP
Nghị định số 260/2025/NĐ-CP là một văn bản quan trọng của Chính phủ Việt Nam, sửa đổi mức thuế suất thuế xuất khẩu đối với một số mặt hàng thuộc nhóm 71.13, 71.14 và 71.15. Văn bản này không chỉ ảnh hưởng trực tiếp đến các doanh nghiệp trong ngành xuất khẩu mà còn là cơ sở pháp lý cho việc thực hiện các thủ tục hải quan liên quan.
Để đảm bảo việc thực hiện các quy định pháp luật một cách hiệu quả, các tổ chức, cá nhân liên quan cần nắm rõ những điều khoản quy định trong nghị định này, cũng như các thủ tục cần thiết để thực hiện nghĩa vụ thuế xuất khẩu.
Đối tượng áp dụng và ai cần nộp hồ sơ
Nghị định này áp dụng cho:
- Các doanh nghiệp hoạt động trong lĩnh vực xuất khẩu hàng hóa thuộc nhóm 71.13, 71.14 và 71.15.
- Các tổ chức, cá nhân có liên quan trong hoạt động thương mại quốc tế.
Điều này có nghĩa là bất kỳ doanh nghiệp nào tham gia vào quy trình xuất khẩu các sản phẩm thuộc nhóm hàng hóa trên đều có nghĩa vụ nộp thuế xuất khẩu theo quy định của Nghị định.
Các bước cần thực hiện để hoàn thành hồ sơ
Việc nộp hồ sơ thuế xuất khẩu theo Nghị định 260/2025/NĐ-CP bao gồm các bước cụ thể để đảm bảo hồ sơ được hoàn tất và nộp đúng quy định.
Chuẩn bị hồ sơ cần thiết
Để hoàn tất thủ tục, người nộp cần chuẩn bị các tài liệu sau:
- Các chứng từ hợp lệ liên quan đến hàng hóa xuất khẩu, bao gồm hợp đồng thương mại, hóa đơn giá trị gia tăng, chứng từ vận chuyển.
- Phiếu khai thuế xuất khẩu (theo mẫu quy định tại Điều lệ Hải quan).
- Giấy chứng nhận xuất xứ hàng hóa (nếu có).
- Thông tin về thuế suất áp dụng theo Danh mục mặt hàng chịu thuế ban hành kèm theo văn bản.
Tất cả các tài liệu này cần phải được kiểm tra kỹ lưỡng trước khi gửi đến cơ quan hải quan.
Quy trình nộp hồ sơ
Quá trình nộp hồ sơ bao gồm:
- Đăng ký tài khoản VNeID để thực hiện các thủ tục trực tuyến
- Nộp hồ sơ qua cổng thông tin điện tử của Hải quan, hoặc nộp trực tiếp tại cơ quan Hải quan.
- Chờ xác nhận từ cơ quan Hải quan và thực hiện nghĩa vụ thuế theo thông báo.
Chi tiết từng mục trong mẫu phiếu khai
Hồ sơ khai thuế xuất khẩu sẽ bao gồm nhiều mục riêng biệt. Dưới đây là một số mục quan trọng:
| Mục | Mô tả | Cách điền |
|---|---|---|
| STT | Số thứ tự hàng hóa | Nhập số thứ tự theo quy định. |
| Mã hàng | Mã số hàng hóa theo Danh mục hàng hóa | Ghi chính xác mã hàng hóa theo danh mục. |
| Mô tả hàng hóa | Mô tả cụ thể về hàng hóa xuất khẩu | Cần mô tả rõ ràng, chi tiết. |
| Thuế suất (%) | Thuế suất áp dụng cho hàng hóa | Chọn mức thuế suất theo hướng dẫn của Nghị định. |
Cần lưu ý rằng việc điền sai thông tin có thể dẫn đến việc bị phạt hoặc bị từ chối hồ sơ.
Các vấn đề thường gặp khi thực hiện nghĩa vụ thuế
Trong quá trình thực hiện nghĩa vụ thuế xuất khẩu, người nộp có thể gặp một số vấn đề cần chú ý:
- Trễ hạn nộp hồ sơ có thể dẫn đến phạt tiền và ảnh hưởng đến hoạt động xuất khẩu.
- Thiếu sót trong hồ sơ có thể khiến việc xử lý chậm và kéo theo các vấn đề pháp lý.
- Không hiểu rõ mức thuế suất áp dụng có thể ảnh hưởng đến chi phí xuất khẩu và lợi nhuận.
Thời gian thực hiện và hiệu lực thi hành
Nghị định số 260/2025/NĐ-CP chính thức có hiệu lực từ ngày 10 tháng 10 năm 2025. Các đối tượng liên quan cần lưu ý thời gian thực hiện các thủ tục như sau:
- Bắt đầu từ ngày 10 tháng 10 năm 2025, yêu cầu nộp hồ sơ theo quy định mới.
- Các giao dịch xuất khẩu phải tuân thủ mức thuế suất quy định tại Nghị định này.
Hệ quả nếu không thực hiện đúng quy định
Việc không tuân thủ theo các quy định của Nghị định số 260/2025/NĐ-CP có thể dẫn đến các hậu quả nghiêm trọng:
- Khách hàng sẽ không nhận được hàng hóa đúng hẹn do thủ tục hải quan bị chậm trễ.
- Các doanh nghiệp có thể bị xử phạt hành chính theo quy định của pháp luật.
- Có thể mất đi uy tín trong lĩnh vực kinh doanh quốc tế.
Do đó, việc thực hiện đúng và đầy đủ các thủ tục theo nghị định là rất quan trọng để bảo vệ quyền lợi của doanh nghiệp và đảm bảo tính hợp pháp trong hoạt động xuất khẩu.
Phân Tích Tác Động Của Nghị Định Số 260/2025/NĐ-CP Đến Ngành Xuất Khẩu Việt Nam
Nghị định số 260/2025/NĐ-CP được ban hành nhằm điều chỉnh mức thuế suất thuế xuất khẩu đối với một số mặt hàng thuộc nhóm 71.13, 71.14 và 71.15, dự kiến sẽ có nhiều tác động đến ngành xuất khẩu của Việt Nam. Những mặt hàng này chủ yếu là các sản phẩm trang sức, kim loại quý và hàng hóa liên quan. Việc thay đổi mức thuế suất không chỉ ảnh hưởng đến giá trị xuất khẩu mà còn tác động đến sự cạnh tranh của các sản phẩm Việt Nam trên thị trường quốc tế.
Trước hết, việc giảm thuế suất sẽ khuyến khích các doanh nghiệp trong nước gia tăng sản xuất và mở rộng quy mô xuất khẩu. Điều này có thể giúp tăng trưởng kinh tế trong bối cảnh thế giới đang đối mặt với nhiều thách thức. Hơn nữa, giảm thuế cũng có thể thu hút các nhà đầu tư nước ngoài vào lĩnh vực chế biến và xuất khẩu, từ đó tạo ra nhiều cơ hội việc làm và tăng thu nhập cho người lao động.
Tuy nhiên, không thể không nhắc đến những thách thức mà nghị định này cũng có thể đem lại. Việc giảm thuế suất có thể dẫn đến áp lực cạnh tranh gia tăng giữa các doanh nghiệp trong nước, khiến một số doanh nghiệp nhỏ và yếu trong ngành khó có thể tồn tại. Do đó, cần có những chính sách hỗ trợ bổ sung để bảo vệ các doanh nghiệp này, bao gồm cả việc đào tạo, nâng cao năng lực và chuyển giao công nghệ.
Quy Trình Thực Hiện Nghị Định Số 260/2025/NĐ-CP Tại Cơ Quan Hải Quan
Để thực hiện nghị định số 260/2025/NĐ-CP một cách hiệu quả, các cơ quan Hải quan sẽ phải tiến hành điều chỉnh quy trình quản lý và kiểm tra hàng hóa xuất khẩu. Trong đó, việc cập nhật và công bố biểu thuế xuất khẩu mới là vô cùng quan trọng. Các doanh nghiệp cần nắm rõ quy trình này để tránh những rắc rối trong việc thông quan hàng hóa.
Các doanh nghiệp xuất khẩu cần chuẩn bị đầy đủ các giấy tờ cần thiết như Tờ khai hải quan (Mẫu số 01/TT-BCA) và các chứng từ liên quan đến hàng hóa xuất khẩu. Ngoài ra, việc nắm rõ thông tin về mức thuế suất mới sẽ giúp các doanh nghiệp tính toán được chi phí và lợi nhuận dự kiến, từ đó đưa ra các chiến lược kinh doanh phù hợp.
Đồng thời, cơ quan hải quan cũng cần nâng cao khả năng đào tạo, bồi dưỡng cho cán bộ công chức về các quy định mới trong nghị định. Việc này giúp đảm bảo rằng tất cả các cán bộ đều nắm rõ và thực hiện chính xác các quy định trong quá trình xử lý thủ tục hải quan, giảm thiểu tối đa sai sót và rủi ro phát sinh.
So Sánh Mức Thuế Xuất Khẩu Giữa Việt Nam Và Một Số Quốc Gia Trong Khu Vực
Để hiểu rõ hơn về tác động của nghị định này, cần thực hiện một cuộc so sánh mức thuế suất thuế xuất khẩu giữa Việt Nam và một số quốc gia trong khu vực. Điều này không chỉ giúp các doanh nghiệp hiểu được vị thế cạnh tranh của mình, mà còn cung cấp thông tin để các nhà hoạch định chính sách có thể điều chỉnh các chiến lược phù hợp.
Ví dụ, một số quốc gia trong khu vực như Thái Lan hay Malaysia cũng có những mặt hàng xuất khẩu tương tự trong nhóm 71.13, 71.14 và 71.15. Mức thuế suất tại các quốc gia này thường thấp hơn hoặc tương đương với mức thuế hiện hành tại Việt Nam, điều này có thể ảnh hưởng đến quyết định mua hàng của các đối tác quốc tế.
Để cải thiện vị thế cạnh tranh, Việt Nam cần không ngừng điều chỉnh mức thuế suất theo hướng hợp lý hơn, đồng thời cần đẩy mạnh các chương trình quảng bá thương hiệu cho sản phẩm Việt trên thị trường quốc tế. Chỉ khi hiểu rõ được bối cảnh cạnh tranh quốc tế, các doanh nghiệp Việt mới có thể tự tin hơn trong việc mở rộng thị trường xuất khẩu và nâng cao giá trị thương hiệu.