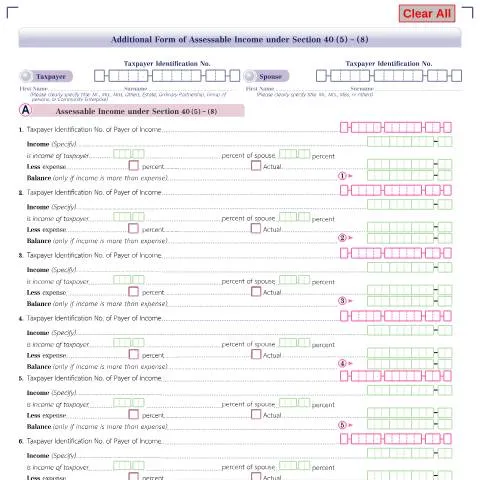
ความสำคัญของแบบฟอร์มเพิ่มเติมสำหรับรายได้ที่ต้องเสียภาษีตามมาตรา 40 (5) - (8)
ในระบบการจัดเก็บภาษีส่วนบุคคลของประเทศไทย ผู้เสียภาษีมีหน้าที่ในการรายงานรายได้ของตนต่อกรมสรรพากร ซึ่งแบบฟอร์มเพิ่มเติมสำหรับรายได้ที่ต้องเสียภาษีตามมาตรา 40 (5) - (8) มีบทบาทสำคัญในการแจ้งข้อมูลเกี่ยวกับแหล่งที่มาของรายได้และค่าใช้จ่ายที่เกี่ยวข้อง โดยเฉพาะในกรณีที่รายได้ไม่ได้มาจากการทำงานประจำ แต่เกิดจากการทำธุรกิจหรือกิจกรรมอื่น ๆ ที่มีลักษณะไม่แน่นอน
ขั้นตอนการกรอกแบบฟอร์ม: รายละเอียดที่สำคัญ
การกรอกแบบฟอร์มนี้มีรายละเอียดหลายขั้นตอนที่จำเป็นต้องทำความเข้าใจให้ชัดเจน หากกรอกข้อมูลผิดพลาดอาจส่งผลต่อการคำนวณภาษีและการตรวจสอบจากกรมสรรพากร
การระบุข้อมูลผู้เสียภาษี
- กรอกหมายเลขประจำตัวผู้เสียภาษี (Taxpayer Identification No.) ให้ถูกต้อง
- ระบุชื่อ-นามสกุล โดยให้ชัดเจนและตรงตามเอกสารที่แสดงตัวตน
การระบุแหล่งที่มาของรายได้
แบบฟอร์มมีให้ระบุแหล่งที่มาของรายได้ 8 แหล่ง โดยแต่ละแหล่งจะต้องมีการกรอกข้อมูลตามรายละเอียด เช่น:
- หมายเลขประจำตัวผู้จ่ายรายได้
- รายละเอียดของรายได้
- ส่วนแบ่งรายได้ที่เป็นของผู้เสียภาษีและคู่สมรส
- ค่าใช้จ่ายที่เกี่ยวข้อง
- ยอดรายได้ที่ต้องเสียภาษี
กำหนดเวลาการยื่นแบบฟอร์ม: เริ่มเมื่อไหร่และสิ้นสุดเมื่อใด?
การยื่นแบบฟอร์มเพิ่มเติมนี้อยู่ภายใต้กรอบเวลาที่กรมสรรพากรกำหนด โดยปกติแล้วผู้เสียภาษีจะต้องยื่นแบบฟอร์มนี้ภายในวันที่ 31 มีนาคม ของปีถัดไปหลังจากสิ้นสุดปีภาษี สำหรับปีภาษีที่สิ้นสุดในเดือนกันยายน แบบฟอร์มจะต้องถูกส่งภายในเดือนมีนาคม
ผลกระทบหากพลาดกำหนดเวลา
การไม่ส่งแบบฟอร์มตามกำหนดเวลาสามารถส่งผลให้ถูกปรับหรือถูกเรียกเก็บภาษีเพิ่มเติม หากพลาดกำหนดเวลานี้ ควรดำเนินการยื่นเอกสารโดยเร็วที่สุดเพื่อหลีกเลี่ยงปัญหาที่อาจเกิดขึ้น
ข้อกำหนดและเงื่อนไขที่เกี่ยวข้อง
หากผู้เสียภาษีเคยยื่นภาษีในปีก่อนหน้านี้ จะต้องตรวจสอบให้แน่ใจว่ารายละเอียดในแบบฟอร์มนี้สอดคล้องกับข้อมูลที่เคยยื่นไปแล้ว โดยเฉพาะในส่วนที่เกี่ยวกับรายได้และค่าใช้จ่าย
ข้อแตกต่างระหว่างแบบฟอร์มนี้กับแบบฟอร์มอื่น
แบบฟอร์มนี้มีความเฉพาะเจาะจงในเรื่องของรายได้ที่ต้องเสียภาษีตามมาตรา 40 (5) - (8) ซึ่งแตกต่างจากแบบฟอร์มสำหรับการรายงานรายได้ประจำ เช่น แบบฟอร์ม 50 หรือ 51 ที่ใช้สำหรับการรายงานรายได้ทั่วไป
การติดตามสถานะการยื่นแบบฟอร์ม: ขั้นตอนที่สำคัญ
เมื่อยื่นแบบฟอร์มไปยังกรมสรรพากรแล้ว ผู้เสียภาษีควรมีวิธีติดตามสถานะการตรวจสอบและยืนยันข้อมูลที่ได้ส่งไป โดยสามารถทำได้หลายวิธี เช่น ผ่านทางเว็บไซต์ของกรมสรรพากร หรือโทรศัพท์ติดต่อสอบถาม
การอุทธรณ์หากเกิดปัญหา
ในกรณีที่มีข้อผิดพลาดเกิดขึ้น เช่น การปฏิเสธการยื่นแบบฟอร์ม หรือการตรวจสอบข้อมูลที่ไม่ถูกต้อง ผู้เสียภาษีสามารถยื่นอุทธรณ์ได้ภายในระยะเวลาที่กำหนด โดยต้องมีข้อมูลและหลักฐานที่ชัดเจนเพื่อสนับสนุนการขออุทธรณ์
การเตรียมพร้อมสำหรับการตรวจสอบจากกรมสรรพากร
หากกรมสรรพากรมีการตรวจสอบข้อมูลที่ยื่นในแบบฟอร์ม ผู้เสียภาษีควรเตรียมเอกสารทั้งหมดที่เกี่ยวข้อง เช่น สลิปเงินเดือน รายงานการเงิน หรือเอกสารรับรองจากบริษัท
การจัดเก็บเอกสารอย่างมีระเบียบ
การเก็บเอกสารอย่างมีระเบียบจะช่วยให้การตรวจสอบเป็นไปอย่างราบรื่น ผู้เสียภาษีควรมีระบบการจัดเก็บเอกสารที่ชัดเจน เพื่อให้สามารถค้นหาเอกสารที่ต้องการได้อย่างรวดเร็ว
ผลกระทบจากการไม่ยื่นแบบฟอร์ม: ความรับผิดชอบของผู้เสียภาษี
การไม่ยื่นแบบฟอร์มเพิ่มเติมดังกล่าวอาจส่งผลกระทบต่อเครดิตทางการเงินของผู้เสียภาษี โดยเฉพาะอย่างยิ่งในกรณีที่ต้องการกู้ยืมเงินหรือทำธุรกรรมทางการเงินอื่น ๆ
สิทธิและหน้าที่ของผู้เสียภาษี
- ผู้เสียภาษีมีสิทธิในการตรวจสอบและขอดูข้อมูลที่เกี่ยวข้องกับการจัดเก็บภาษีของตน
- ต้องรักษาความถูกต้องและความครบถ้วนของข้อมูลที่ยื่นต่อกรมสรรพากร
กรอบกฎหมายที่เกี่ยวข้องกับการจัดเก็บภาษี
การจัดเก็บภาษีในประเทศไทยถูกควบคุมโดยพระราชบัญญัติวิธีปฏิบัติราชการทางปกครอง พ.ศ. 2539 (1996) และรัฐธรรมนูญแห่งราชอาณาจักรไทยที่กำหนดสิทธิและหน้าที่ของผู้เสียภาษี นอกจากนี้ การดำเนินการตามกฎหมายเพื่อเก็บภาษีควรปฏิบัติตามหลักธรรมาภิบาลและความโปร่งใส
การพัฒนาระบบการจัดเก็บภาษีในประเทศไทย
ในช่วงหลายปีที่ผ่านมา กรมสรรพากรได้มีการพัฒนาระบบการจัดเก็บภาษีให้มีความทันสมัยมากขึ้น โดยการนำเทคโนโลยีมาใช้ในการตรวจสอบและประเมินภาษี เพื่อเพิ่มประสิทธิภาพในการทำงานและอำนวยความสะดวกให้กับผู้เสียภาษี
แนวทางการแก้ไขหากเกิดข้อผิดพลาดหรือเอกสารขาดหาย
หากพบว่ามีข้อผิดพลาดหรือเอกสารขาดหาย ผู้เสียภาษีควรติดต่อกรมสรรพากรทันทีเพื่อขอคำแนะนำในการดำเนินการแก้ไข โดยอาจต้องกรอกแบบฟอร์มใหม่หรือแนบเอกสารเพิ่มเติมตามที่กำหนด
การขอความช่วยเหลือจากผู้เชี่ยวชาญ
ในกรณีที่ไม่แน่ใจหรือไม่เข้าใจขั้นตอน ผู้เสียภาษีสามารถขอความช่วยเหลือจากผู้เชี่ยวชาญด้านภาษี หรือที่ปรึกษาทางการเงินเพื่อให้การยื่นภาษีเป็นไปอย่างถูกต้องและมีความเสี่ยงน้อยที่สุด
ประเภทของรายได้ที่สามารถประเมินภาษีภายใต้หมวด 40 (5) - (8)
ในการประเมินรายได้ตามหมวด 40 (5) - (8) ของพระราชบัญญัติภาษีเงินได้บุคคลธรรมดาในประเทศไทย มีกลุ่มรายได้ที่สามารถจัดอยู่ในประเภทที่ต้องเสียภาษีซึ่งผู้เสียภาษีจำเป็นต้องรายงานให้ถูกต้อง เพื่อไม่ให้เกิดปัญหาในอนาคต โดยรายได้ประเภทเหล่านี้สามารถแบ่งออกเป็นหลายประเภท เช่น:
- ค่าธรรมเนียมการบริการ: ค่าธรรมเนียมที่ผู้ให้บริการเรียกเก็บจากการให้บริการในด้านต่าง ๆ เช่น การให้บริการทางการเงินหรือการให้คำปรึกษา
- รายได้จากการลงทุน: รวมถึงดอกเบี้ยจากบัญชีเงินฝาก, รายได้จากการลงทุนในหุ้นหรือพันธบัตร โดยต้องคำนึงถึงอัตราดอกเบี้ยที่แท้จริงและการถือหุ้นในบริษัทที่ไม่ใช่กิจการเฉพาะในประเทศไทย
- รายได้จากอสังหาริมทรัพย์: การเช่าอสังหาริมทรัพย์ เช่น คอนโดมิเนียมหรือบ้านที่มีการให้เช่าซื้อ ซึ่งผู้เสียภาษีจำเป็นต้องรายงานรายได้ที่เกิดจากการเช่าเหล่านี้
วิธีการจัดเก็บและรายงานรายได้เพื่อการประเมินภาษี
การจัดเก็บและรายงานรายได้ภายใต้หมวด 40 (5) - (8) จำเป็นต้องมีขั้นตอนที่ชัดเจนเพื่อให้เป็นไปตามที่กฎหมายกำหนด ซึ่งรวมถึง:
- การบันทึกรายการทางการเงิน: ผู้เสียภาษีควรบันทึกรายการรายได้ทั้งหมดอย่างละเอียด พร้อมทั้งอ้างอิงเอกสารต่าง ๆ เช่น ใบแจ้งหนี้หรือสัญญาการให้บริการ
- การคำนวณภาษี: ใช้สูตรที่กฎหมายกำหนดในการคำนวณภาษีที่ต้องชำระ โดยสามารถคำนวณจากรายได้ทั้งหมดที่ได้จากการให้บริการหรือการลงทุน หักค่าใช้จ่ายที่เกี่ยวข้อง
- การยื่นแบบฟอร์ม: ผู้เสียภาษีต้องกรอกแบบฟอร์มภาษีที่เหมาะสม เช่น แบบฟอร์ม ภ.ง.ด. 90 หรือ ภ.ง.ด. 91 และต้องยื่นภายในระยะเวลาที่กำหนดเพื่อหลีกเลี่ยงค่าปรับ
ข้อควรระวังในการรายงานรายได้ภายใต้หมวด 40 (5) - (8)
การรายงานรายได้ภายใต้หมวดนี้มีข้อควรระวังที่ผู้เสียภาษีควรทราบเพื่อลดความเสี่ยงในการถูกตรวจสอบหรือได้รับโทษทางกฎหมาย:
- ความถูกต้องของข้อมูล: ตรวจสอบข้อมูลที่กรอกในแบบฟอร์มว่าถูกต้องและครบถ้วน เพื่อป้องกันไม่ให้เกิดปัญหาภายหลัง
- การจัดเก็บเอกสาร: ควรจัดเก็บเอกสารที่เกี่ยวข้องกับรายได้ทั้งหมด เช่น ใบเสร็จรับเงินหรือใบแจ้งหนี้ เพื่อใช้เป็นหลักฐานเมื่อมีการตรวจสอบจากกรมสรรพากร
- ปฏิบัติตามกฎหมาย: ควรศึกษาและเข้าใจเกี่ยวกับกฎหมายภาษีที่เกี่ยวข้อง รวมถึงการเปลี่ยนแปลงที่อาจเกิดขึ้น เพื่อให้สอดคล้องกับข้อกำหนดของกรมสรรพากร