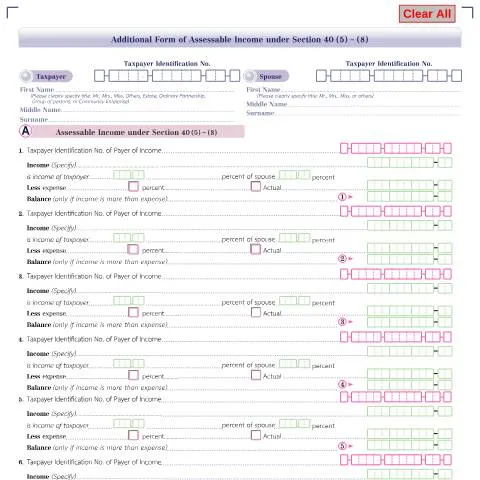
การเริ่มต้น: ความจำเป็นในการยื่นแบบฟอร์มเพิ่มเติม
ในปีภาษีที่ผ่านมา มีการเปลี่ยนแปลงที่สำคัญในกฎหมายภาษีส่วนบุคคลที่ส่งผลให้ผู้มีรายได้ต้องพิจารณารายได้ที่ต้องเสียภาษีอย่างรอบคอบมากขึ้น แบบฟอร์ม Additional Form of Assessable Income under Section 40(5) - (8) กลายเป็นเครื่องมือที่สำคัญในกระบวนการนี้ โดยเฉพาะอย่างยิ่งสำหรับผู้ที่มีแหล่งรายได้ที่หลากหลาย เช่น รายได้จากการลงทุน หรือรายได้จากการเป็นหุ้นส่วนในธุรกิจต่างๆ
ประเภทของผู้ยื่น: ใครคือผู้มีสิทธิ์ในการใช้แบบฟอร์มนี้
ผู้ที่มีหน้าที่ในการยื่นแบบฟอร์มนี้คือผู้เสียภาษีที่มีรายได้จากหลายแหล่ง สำหรับผู้ที่เป็นคู่สมรส หรือมีรายได้จากการมีหุ้นส่วนในธุรกิจ ก็สามารถใช้แบบฟอร์มนี้เพื่อรายงานรายได้ได้เช่นกัน
- ผู้มีรายได้ที่ได้รับจากการจ่ายภาษีโดยตรง
- คู่สมรสของผู้มีรายได้
- บุคคลที่มีรายได้จากการลงทุนต่างๆ
- หุ้นส่วนในธุรกิจร่วม
กรณีเว้นการยื่นแบบฟอร์ม
ในบางกรณี ผู้มีรายได้อาจไม่จำเป็นต้องยื่นแบบฟอร์มนี้ เช่น หากมีรายได้ทั้งหมดต่ำกว่าขีดจำกัดที่กำหนดโดยกฎหมายภาษีหรือไม่มีรายได้จากแหล่งที่ไม่สามารถระบุได้
รายละเอียดสำคัญในแบบฟอร์ม: สิ่งที่ต้องกรอก
เมื่อเตรียมการกรอกแบบฟอร์ม Additional Form of Assessable Income ผู้ยื่นจะต้องให้ข้อมูลที่ชัดเจนและถูกต้องเกี่ยวกับแหล่งรายได้ต่างๆ โดยข้อมูลที่ต้องกรอกจะรวมถึง:
- หมายเลขประจำตัวผู้เสียภาษีของผู้จ่ายรายได้
- ชนิดของรายได้ที่ได้รับ
- เปอร์เซ็นต์ของรายได้ที่เป็นของผู้เสียภาษี
- ค่าใช้จ่ายที่เกี่ยวข้องกับรายได้ที่ได้รับ
- ยอดสุทธิที่ต้องเสียภาษี
ขั้นตอนการกรอกแบบฟอร์ม
การกรอกแบบฟอร์มนี้ควรทำตามขั้นตอนต่อไปนี้:
- ระบุข้อมูลส่วนตัวของผู้ยื่น เช่น ชื่อ นามสกุล และหมายเลขประจำตัวประชาชน
- ระบุข้อมูลของผู้จ่ายรายได้แต่ละแหล่ง
- คำนวณเปอร์เซ็นต์ของรายได้และค่าใช้จ่ายที่เกี่ยวข้อง
- ตรวจสอบความถูกต้องและความครบถ้วนของข้อมูลก่อนส่ง
การยื่นแบบฟอร์ม: วิธีและเวลา
แบบฟอร์มนี้จะต้องถูกยื่นภายในระยะเวลาที่กำหนดในปีภาษี โดยทั่วไปจะต้องยื่นภายในเดือนมีนาคมของปีถัดไป โดยสามารถยื่นได้ทั้งทางออนไลน์และทางไปรษณีย์ ตามที่กำหนดโดย กรมสรรพากร
ช่องทางการยื่น
- ยื่นออนไลน์ผ่านระบบ e-filing ของกรมสรรพากร
- ส่งแบบฟอร์มผ่านทางไปรษณีย์ไปยังสำนักงานสรรพากรที่รับผิดชอบ
การตรวจสอบสถานะและติดตามผล
หลังจากยื่นแบบฟอร์มแล้ว ผู้ยื่นสามารถตรวจสอบสถานะการยื่นแบบฟอร์มของตนได้ผ่านทางเว็บไซต์ของกรมสรรพากร เพื่อตรวจสอบว่ามีการดำเนินการใดบ้างหรือไม่
- เข้าสู่ระบบในบัญชี e-filing ของตน
- ตรวจสอบสถานะการประเมินผลภาษี
- หากมีข้อสงสัย สามารถติดต่อสำนักงานสรรพากรโดยตรง
การเปรียบเทียบกับแบบฟอร์มภาษีอื่นๆ
แบบฟอร์ม Additional Form of Assessable Income นี้มีความแตกต่างจากแบบฟอร์มภาษีอื่นๆ อย่างชัดเจน โดยเฉพาะในเรื่องของประเภทการรายงานรายได้ ซึ่งเน้นที่รายได้ที่ไม่ปกติหรือมีความซับซ้อน
| แบบฟอร์ม | ประเภทรายได้ | การใช้งาน |
|---|---|---|
| แบบฟอร์ม Tor Dor 21 (ท.ด.21) | รายได้ปกติ | ใช้สำหรับการรายงานรายได้ทั่วไป |
| แบบฟอร์มเพิ่มเติมนี้ | รายได้ที่ซับซ้อน | ใช้สำหรับการรายงานรายได้ที่มีความซับซ้อนหรือมัลติแหล่ง |
กฎหมายและระเบียบที่เกี่ยวข้อง
การยื่นแบบฟอร์มนี้อยู่ภายใต้ข้อกำหนดของ พระราชบัญญัติการบริหารงานราชการ พ.ศ. 2539 (1996) และรัฐธรรมนูญแห่งราชอาณาจักรไทย ซึ่งกำหนดให้ผู้มีรายได้ต้องรายงานรายได้ทั้งหมดที่ได้รับ เพื่อให้มีการประเมินภาษีอย่างถูกต้อง
มาตรฐานการบัญชีและภาษี
นอกจากนี้ การปฏิบัติตามมาตรฐานการบัญชีที่เกี่ยวข้องยังเป็นสิ่งสำคัญ เพราะจะมีผลต่อการรายงานรายได้ที่ถูกต้องและชัดเจน
กำหนดเวลาและการปฏิบัติตาม
สุดท้าย การยื่นแบบฟอร์มนี้ต้องทำให้เสร็จสิ้นภายในระยะเวลาที่กำหนด เพื่อหลีกเลี่ยงค่าปรับหรือปัญหาทางกฎหมาย ดังนั้นการวางแผนการยื่นแบบฟอร์มจึงเป็นสิ่งที่ขาดไม่ได้ โดยจะต้องคำนึงถึง:
- วันที่กำหนดในการยื่นแบบฟอร์ม
- ระยะเวลาในการตรวจสอบและประเมินผลภาษี
- การเตรียมเอกสารที่จำเป็นสำหรับการยื่นแบบฟอร์ม
การประเมินรายได้ที่เพิ่มขึ้นภายใต้หมวด 40(5) - (8)
ในประเทศไทย การประเมินรายได้ที่ต้องเสียภาษีภายใต้บทบัญญัติของหมวด 40(5) ถึง 40(8) เป็นเรื่องที่สำคัญในการจัดการภาษีเงินได้บุคคลธรรมดา (Personal Income Tax) สำหรับผู้ที่มีรายได้จากหลายแหล่ง โดยมีรายละเอียดที่ควรพิจารณาอย่างละเอียดเพื่อความถูกต้องและชัดเจนในการยื่นภาษี
การประเมินรายได้เพิ่มเติมนี้ครอบคลุมถึงหลายประเภทของรายได้เช่น รายได้จากการให้เช่าสินทรัพย์ รายได้จากดอกเบี้ยและรายได้จากการลงทุน โดยแต่ละประเภทมีเงื่อนไขและวิธีการคำนวณที่แตกต่างกัน ซึ่งผู้เสียภาษีควรที่จะเข้าใจเพื่อให้สามารถจัดการเอกสารและยื่นแบบฟอร์มภาษีได้อย่างถูกต้อง
แนวทางปฏิบัติในการยื่นแบบฟอร์มภาษีสำหรับรายได้เพิ่มเติม
สำหรับผู้ที่มีรายได้เพิ่มเติมตามมาตรา 40(5) ถึง 40(8) ควรปฏิบัติตามแนวทางดังต่อไปนี้:
รวบรวมเอกสารที่จำเป็น: เช่น ใบแจ้งยอดบัญชีธนาคาร เอกสารการเช่าสัญญา หรือเอกสารรายได้จากการลงทุน ซึ่งจะต้องแสดงรายได้ที่ได้มาในปีภาษีที่กำหนด
กรอกแบบฟอร์มภาษีที่ถูกต้อง: โดยเฉพาะแบบฟอร์ม ที่เหมาะสมกับประเภทของรายได้ เช่น แบบฟอร์ม ภ.ง.ด. 90 หรือ ภ.ง.ด. 91 หากผู้เสียภาษีมีรายได้จากแหล่งเดียว นอกจากนี้ยังมีแบบฟอร์มเฉพาะอื่น ๆ ที่อาจจะต้องกรอกขึ้นอยู่กับลักษณะของรายได้
ตรวจสอบความถูกต้อง: ก่อนการยื่นแบบฟอร์ม ควรตรวจสอบความถูกต้องของข้อมูลทุกครั้ง โดยเฉพาะตัวเลขรายได้ และเอกสารแนบ เพื่อป้องกันปัญหาหลังการยื่นภาษี
ยื่นแบบฟอร์มตามกำหนดเวลา: การยื่นภาษีจะต้องดำเนินการภายในระยะเวลาที่กำหนด ซึ่งโดยปกติจะอยู่ในช่วงเดือนมีนาคมถึงเมษายนของปีถัดไปหลังจากสิ้นปีภาษี
การปฏิบัติตามขั้นตอนเหล่านี้จะช่วยให้การยื่นภาษีของผู้มีรายได้เพิ่มเติมทำได้รวดเร็วและมีประสิทธิภาพมากยิ่งขึ้น
ข้อยกเว้นและกรณีพิเศษในการประเมินรายได้ที่ต้องเสียภาษี
ในบางกรณี รายได้ที่เรียกเก็บอาจมีข้อยกเว้นจากการประเมินภาษี เนื่องจากความซับซ้อนหรือสถานการณ์เฉพาะของผู้เสียภาษี ดังนี้:
การระบุรายได้ที่ไม่ต้องเสียภาษี: เช่น ดอกเบี้ยจากเงินฝากออมทรัพย์ที่มีอัตราดอกเบี้ยต่ำ หรือรายได้จากการขายอสังหาริมทรัพย์ที่มีการถือครองเป็นระยะเวลานาน อาจจะได้รับการยกเว้นภาษี
การใช้สิทธิ์ในการหักลดหย่อน: ผู้เสียภาษีสามารถใช้สิทธิ์หักลดหย่อนตามกฎหมายซึ่งอาจรวมถึงค่าลดหย่อนตามการลงทุนในกิจการเฉพาะ หรือค่าลดหย่อนในการศึกษา
การวิเคราะห์รายได้จากการดำเนินงาน: ในกรณีที่มีการดำเนินงานทางธุรกิจ ผู้เสียภาษีอาจต้องจัดทำบัญชีและกรอกแบบฟอร์มการตรวจสอบการเงินเพื่อชี้แจงรายได้ที่เกิดจากกิจกรรมทางธุรกิจเหล่านั้น
การปรับปรุงข้อกฎหมาย: กฎหมายภาษีมีการปรับปรุงอยู่เสมอ ผู้เสียภาษีควรติดตามข่าวสารและการเปลี่ยนแปลงที่อาจมีผลกระทบต่อการจัดการภาษีของตน เพื่อให้สามารถใช้ประโยชน์จากสิทธิ์และข้อยกเว้นที่มีอยู่
การเข้าใจในข้อยกเว้นและกรณีพิเศษเหล่านี้จะช่วยให้ผู้เสียภาษีสามารถวางแผนการเงินและการจัดการภาษีได้อย่างมีประสิทธิภาพและลดภาระภาษีได้ในระยะยาว