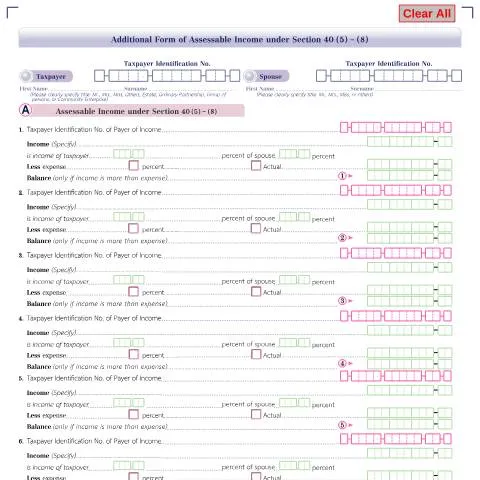
การทำความเข้าใจเกี่ยวกับแบบฟอร์มเพิ่มเติมสำหรับรายได้ที่ประเมินภายใต้มาตรา 40 (5) - (8)
การยื่นแบบฟอร์มเพิ่มเติมสำหรับรายได้ที่ประเมินภายใต้มาตรา 40 (5) - (8) นับว่าเป็นการปฏิบัติตามข้อกำหนดของกฎหมายภาษีเงินได้ส่วนบุคคลในประเทศไทย โดยเฉพาะสำหรับผู้มีรายได้ซึ่งต้องการให้รายได้ของตนได้รับการประเมินอย่างถูกต้องและครบถ้วน การใช้แบบฟอร์มนี้จะช่วยให้ผู้เสียภาษีสามารถแจ้งให้เจ้าหน้าที่รัฐทราบเกี่ยวกับแหล่งที่มาของรายได้ รวมถึงค่าใช้จ่ายที่เกี่ยวข้อง เพื่อให้การคำนวณภาษีดำเนินไปได้อย่างถูกต้อง
วงจรชีวิตของแบบฟอร์ม: ตั้งแต่การกรอกจนถึงการประเมิน
การกรอกแบบฟอร์มเพิ่มเติมสำหรับรายได้ที่ประเมินมีขั้นตอนที่ชัดเจนและต้องคำนึงถึงรายละเอียดหลายประการ ขั้นตอนเหล่านี้สามารถแบ่งออกเป็นหลายขั้นตอนดังนี้:
- การเตรียมเอกสาร: ผู้เสียภาษีควรเตรียมเอกสารที่จำเป็น เช่น หมายเลขประจำตัวผู้เสียภาษี (Taxpayer Identification No.) รายการรายได้ที่ต้องการประกาศ รวมถึงค่าใช้จ่ายที่สามารถหักออกได้
- การกรอกข้อมูลในแบบฟอร์ม: เมื่อเตรียมเอกสารครบถ้วนแล้ว ขั้นตอนถัดไปคือการกรอกข้อมูลลงในแบบฟอร์ม ตัวอย่างเช่น ต้องระบุรายได้และค่าใช้จ่ายในแต่ละแหล่งรายได้
- การตรวจสอบความถูกต้อง: หลังจากกรอกข้อมูล ควรตรวจสอบความถูกต้องของข้อมูลที่กรอกลงไปเพื่อหลีกเลี่ยงข้อผิดพลาดที่อาจเกิดขึ้น
- การส่งแบบฟอร์ม: ผู้เสียภาษีสามารถส่งแบบฟอร์มได้ทางไปรษณีย์หรือส่งด้วยตนเองที่สำนักงานสรรพากร ทั้งนี้การส่งแบบฟอร์มออนไลน์อาจมีช่องทางที่สะดวกและรวดเร็วกว่า
กลุ่มผู้ที่ต้องใช้แบบฟอร์มนี้
ไม่ใช่ทุกคนที่ต้องใช้แบบฟอร์มเพิ่มเติมนี้ ผู้ที่ต้องกรอกและยื่นแบบฟอร์มนี้มีลักษณะเฉพาะเจาะจง ดังนี้:
- ผู้มีรายได้จากแหล่งที่ไม่ปกติ: ผู้ที่มีรายได้จากการเช่าอสังหาริมทรัพย์ หรือการลงทุนในหุ้น
- คู่สมรสของผู้เสียภาษี: ที่มีรายได้ที่รับรู้ร่วมกันและต้องการให้รายได้ของทั้งสองคนถูกรวมในการประเมินภาษี
- ผู้ที่มีค่าใช้จ่ายในการทำงานหรือการประกอบธุรกิจ: ที่สามารถนำมาหักลดหย่อนภาษีได้
การกรอกแบบฟอร์ม: เคล็ดลับและรายละเอียดที่ต้องใส่ใจ
การกรอกแบบฟอร์มเพิ่มเติมสำหรับรายได้ที่ประเมินนั้นมีความสำคัญอย่างยิ่ง เนื่องจากข้อมูลที่ให้จะถูกใช้ในการคำนวณภาษี ดังนั้น ควรคำนึงถึงรายละเอียดต่อไปนี้:
- ระบุแหล่งรายได้: ต้องทำให้ชัดเจนว่าแต่ละแหล่งรายได้คืออะไร และผู้จ่ายเงินคือใคร โดยต้องกรอกหมายเลขประจำตัวผู้จ่ายเงิน (Taxpayer Identification No.)
- การคำนวณค่าใช้จ่าย: หากมีค่าใช้จ่ายที่สามารถหักลดได้ ต้องคำนวณอย่างถูกต้อง และระบุเปอร์เซ็นต์ของรายได้ที่เกี่ยวข้อง
- การใช้งานตัวชี้วัด: ในแบบฟอร์มมีการใช้ตัวชี้วัดที่ชัดเจน เช่น “percent of spouse” ควรเข้าใจว่าเป็นการแสดงถึงการแบ่งปันรายได้ระหว่างคู่สมรส
การยื่นแบบฟอร์ม: วิธียื่นที่แตกต่างกันและข้อดีข้อเสีย
การยื่นแบบฟอร์มเพิ่มเติมสำหรับรายได้ที่ประเมินสามารถทำได้หลายวิธี แต่ละวิธีมีข้อดีและข้อเสียที่ต่างกัน:
| วิธีการยื่น | ข้อดี | ข้อเสีย |
|---|---|---|
| ออนไลน์ | สะดวก รวดเร็ว สามารถตรวจสอบสถานะได้ทันที | ต้องมีการเชื่อมต่ออินเทอร์เน็ต |
| ส่งทางไปรษณีย์ | สามารถส่งเอกสารได้ทุกที่ | อาจใช้เวลานานในการไปถึงสำนักงาน |
| ยื่นด้วยตนเองที่สำนักงาน | สามารถสอบถามข้อมูลเพิ่มเติมได้ทันที | ต้องใช้เวลาในการเดินทางและรอคิว |
การติดตามสถานะและการจัดการกับปัญหาที่เกิดขึ้น
การติดตามสถานะหลังจากการยื่นแบบฟอร์มเป็นสิ่งที่สำคัญมาก เพื่อให้ผู้เสียภาษีสามารถทราบถึงความก้าวหน้าของการประเมินภาษีและยืนยันว่าทุกอย่างเป็นไปตามขั้นตอนที่ถูกต้อง หากมีปัญหา เช่น เอกสารหายหรือข้อมูลไม่ถูกต้อง ควรดำเนินการแก้ไขอย่างไร:
- ติดตามสถานะ: สามารถตรวจสอบสถานะการยื่นแบบฟอร์มได้ทางเว็บไซต์ของกรมสรรพากร
- การขอแก้ไขข้อมูล: หากพบข้อผิดพลาด ควรติดต่อสำนักงานสรรพากรภายในเวลาที่กำหนดเพื่อขอแก้ไข
- การแจ้งปัญหา: หากมีข้อสงสัยหรือปัญหา ควรสอบถามเจ้าหน้าที่ที่เกี่ยวข้อง
ผลที่เกิดขึ้นหากไม่ปฏิบัติตามหรือมีการแจ้งข้อมูลไม่ถูกต้อง
หากผู้เสียภาษีไม่ปฏิบัติตามกฎระเบียบหรือมีการแจ้งข้อมูลที่ไม่ถูกต้อง อาจส่งผลกระทบต่อสถานภาพทางการเงินและเครดิตของตนเอง ซึ่งรวมถึง:
- การปรับเงิน: อาจถูกปรับในกรณีที่ไม่ยื่นแบบฟอร์มตามกำหนด
- ค่าใช้จ่ายในการยื่นแบบฟอร์มใหม่: หากต้องยื่นแบบฟอร์มใหม่หลังจากมีการตรวจสอบ
- การเสียสิทธิในการขอคืนภาษี: หากไม่ได้แจ้งข้อมูลที่ถูกต้องอาจทำให้ไม่สามารถขอคืนภาษีได้
การกรอกแบบฟอร์มเพิ่มเติมสำหรับรายได้ที่ประเมินภายใต้มาตรา 40 (5) - (8) เป็นกระบวนการที่สำคัญที่จะช่วยให้ผู้เสียภาษีได้แสดงความรับผิดชอบในการเสียภาษี และสร้างความชัดเจนในการจัดการทางการเงิน
ประเภทของรายได้ที่ต้องเสียภาษีตามมาตรา 40 (5) - (8)
ในประเทศไทย รายได้ที่ต้องเสียภาษีตามมาตรา 40 ของพระราชบัญญัติภาษีเงินได้บุคคลธรรมดา แบ่งออกเป็นหลายประเภท ซึ่งรวมถึงรายได้จากการประกอบอาชีพ รายได้จากการให้บริการ และรายได้จากการให้เช่า เป็นต้น โดยในมาตรา 40 (5) - (8) จะกล่าวถึงประเภทของรายได้ที่สามารถจัดเป็นรายได้ที่ต้องเสียภาษีได้เพิ่มเติม จากนั้นเราจะมาศึกษารายละเอียดเกี่ยวกับประเภทของรายได้เหล่านี้กัน
1. รายได้จากการโอนทรัพย์สิน (มาตรา 40(5)): เมื่อมีการขายหรือโอนทรัพย์สิน เช่น ที่ดิน อาคาร หรือทรัพย์สินอื่น ๆ จะต้องจัดให้เป็นรายได้ที่ต้องเสียภาษี ซึ่งในกรณีนี้จะมีการประเมินมูลค่าของทรัพย์สินที่โอน และภาษีจะถูกคำนวณจากมูลค่าดังกล่าว
2. รายได้พิเศษจากการลงทุน (มาตรา 40(6)): รายได้ที่เกิดจากการลงทุนในหลักทรัพย์ เช่น หุ้น กองทุนรวม หรือการลงทุนในธุรกิจที่ให้ผลตอบแทนสูง จะต้องนำมาคำนวณเป็นรายได้ที่ต้องเสียภาษี โดยในกรณีนี้อาจมีการยกเว้นภาษีบางส่วนขึ้นอยู่กับระยะเวลาการถือครอง
3. รายได้จากการให้เช่า (มาตรา 40(7)): ผู้ที่ให้เช่าทรัพย์สิน เช่น ที่พักอาศัยหรืออาคารสำนักงาน จะต้องจัดทำเอกสารรายได้ที่เกิดจากการให้เช่า ซึ่งจะต้องนำมาหักภาษี ณ ที่จ่ายก่อน
4. รายได้จากการจัดกิจกรรมพิเศษ (มาตรา 40(8)): รายได้ที่เกิดจากการจัดกิจกรรมพิเศษเช่น คอนเสิร์ต หรือการแข่งขันกีฬาจะเข้าข่ายเป็นรายได้ที่ต้องเสียภาษี โดยผู้จัดกิจกรรมต้องมีการรายงานรายได้และค่าใช้จ่ายที่เกี่ยวข้องให้ชัดเจนเพื่อการประเมินภาษีที่ถูกต้อง
วิธีการจัดทำแบบฟอร์มแสดงรายได้ที่ต้องเสียภาษี
การจัดทำแบบฟอร์มแสดงรายได้ที่ต้องเสียภาษีจะแบ่งออกเป็นขั้นตอนต่าง ๆ เพื่อให้การรายงานเป็นไปอย่างถูกต้องและครบถ้วน โดยเฉพาะอย่างยิ่งในกรณีที่มีหลายประเภทของรายได้ที่ต้องรายงาน
1. รวบรวมเอกสารหลักฐาน: ก่อนที่จะเริ่มกรอกแบบฟอร์มภาษี ผู้ยื่นจะต้องรวบรวมเอกสารหลักฐานที่เกี่ยวข้องกับรายได้ ซึ่งรวมถึงสลิปเงินเดือน เอกสารการขายทรัพย์สิน สัญญาเช่า และรายงานการลงทุน
2. เลือกแบบฟอร์มที่เหมาะสม: สำหรับรายได้ที่ต้องเสียภาษีตามมาตรา 40 (5) - (8) จะต้องเลือกแบบฟอร์มภาษีที่ถูกต้อง เช่น แบบฟอร์มภาษีเงินได้บุคคลธรรมดา (แบบ ท.ด. 21) โดยระบุประเภทของรายได้ให้ชัดเจน
3. กรอกข้อมูลในแบบฟอร์ม: ผู้ยื่นจะต้องกรอกข้อมูลในแบบฟอร์มอย่างถูกต้อง หากเป็นรายได้จากการโอนทรัพย์สิน ต้องระบุรายละเอียดเกี่ยวกับทรัพย์สิน มูลค่าการโอน และวันที่ทำการโอน
4. ตรวจสอบความถูกต้อง: ก่อนที่จะส่งแบบฟอร์ม ผู้ยื่นควรตรวจสอบข้อมูลทั้งหมดอีกครั้งเพื่อป้องกันข้อผิดพลาดที่อาจนำไปสู่การถูกตรวจสอบจากกรมสรรพากร
5. ยื่นแบบฟอร์มและชำระภาษี: หลังจากตรวจสอบความถูกต้องแล้ว ผู้ยื่นสามารถยื่นแบบฟอร์มได้ที่สำนักสรรพากรที่รับผิดชอบ และทำการชำระภาษีหากมีภาษีที่ต้องชำระตามที่คำนวณได้
แนวทางการวางแผนภาษีเพื่อประโยชน์สูงสุด
การวางแผนภาษีเป็นสิ่งสำคัญในการจัดการกับรายได้ที่ต้องเสียภาษี โดยเฉพาะในกรณีที่มีรายได้หลากหลายประเภท การวางแผนที่เหมาะสมจะช่วยให้ผู้เสียภาษีสามารถลดภาระภาษีและเพิ่มประสิทธิภาพในการจัดการการเงินได้
1. การศึกษาเกี่ยวกับหักลดหย่อนภาษี: ผู้เสียภาษีควรทราบถึงสิทธิในการหักลดหย่อนภาษี ซึ่งจะช่วยลดจำนวนภาษีที่ต้องชำระ โดยอาจมีการลดหย่อนสำหรับค่าใช้จ่ายในการรักษาพยาบาล การศึกษา หรือการบริจาคให้กับองค์กรการกุศล
2. การใช้ประโยชน์จากการลงทุน: การลงทุนในหลักทรัพย์หรือธุรกิจที่มีโอกาสเติบโตสูงอาจช่วยสร้างรายได้ที่ลดหย่อนภาษีได้เช่นกัน สำหรับผู้ที่ถือหุ้นในบริษัทที่มีผลกำไรสูงจะได้รับผลประโยชน์จากการปันผลซึ่งอาจมีภาษีที่ต่ำ
3. การประเมินสถานการณ์ทางการเงิน: ผู้เสียภาษีควรประเมินสถานการณ์ทางการเงินของตนเองอย่างสม่ำเสมอ เพื่อให้สามารถวางแผนการเงินได้อย่างมีประสิทธิภาพ โดยอาจพิจารณาถึงการจัดสรรงบประมาณสำหรับการลงทุนและการจ่ายภาษี
4. การปรึกษาผู้เชี่ยวชาญด้านภาษี: การปรึกษาผู้เชี่ยวชาญด้านภาษีสามารถช่วยให้ผู้เสียภาษีมีความเข้าใจและรู้จักใช้สิทธิประโยชน์ทางภาษีได้อย่างถูกต้อง โดยเฉพาะหากมีรายได้หลายประเภทที่ต้องรายงาน