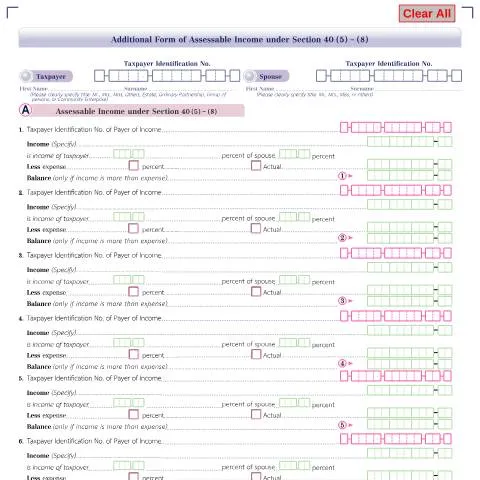
การเข้าใจแบบฟอร์มเพิ่มเติมเพื่อการประเมินรายได้ภายใต้หมวด 40 (5) - (8)
การยื่นแบบฟอร์มเพิ่มเติมเพื่อการประเมินรายได้ภายใต้หมวด 40 (5) - (8) มีบทบาทสำคัญในกระบวนการจัดการภาษีรายได้ของบุคคลในประเทศไทย โดยเฉพาะอย่างยิ่งสำหรับผู้ที่มีรายได้จากแหล่งที่หลากหลาย ซึ่งการรู้จักและเข้าใจวิธีการกรอกแบบฟอร์มนี้จะช่วยให้ผู้เสียภาษีได้รับประโยชน์สูงสุดจากการลดหย่อนภาษีที่มีอยู่
ใครบ้างที่ต้องยื่นแบบฟอร์มนี้?
แบบฟอร์มเพิ่มเติมนี้มักถูกใช้งานโดยผู้เสียภาษีที่มีรายได้จากหลายแหล่งที่มาที่ต้องการรวมรายได้เพื่อคำนวณภาษีอย่างถูกต้อง โดยเฉพาะผู้ที่มีคู่สมรสที่มีรายได้หรือมีแหล่งรายได้เฉพาะที่อาจจะมีผลต่อการประเมินภาษีรวม เช่น นักธุรกิจ, เจ้าของกิจการ หรือผู้ที่มีหุ้นส่วนในธุรกิจต่างๆ
ข้อกำหนดเบื้องต้นในการยื่น
- ผู้เสียภาษีต้องมีหมายเลขประจำตัวผู้เสียภาษี (บัตรประชาชน) ที่ถูกต้อง
- ต้องมีข้อมูลรายได้ทั้งหมดที่สามารถระบุได้อย่างชัดเจน
- จำเป็นต้องระบุค่าใช้จ่ายที่เกี่ยวข้องกับรายได้ที่แท้จริง
ขั้นตอนการกรอกแบบฟอร์ม
การกรอกแบบฟอร์มเพิ่มเติมนี้จำเป็นต้องมีความละเอียด และควรเริ่มจากการเก็บรวมรวมข้อมูลที่ถูกต้องก่อนจะกรอกแบบฟอร์ม
การเตรียมข้อมูล
- เริ่มจากการรวบรวมเอกสารที่เกี่ยวข้อง เช่น สลิปเงินเดือน, ใบรับรองรายได้จากบริษัท หรือเอกสารเกี่ยวกับธุรกิจ
- ตรวจสอบข้อมูลรายได้ที่เกิดขึ้นในรอบปีภาษีที่ผ่านมา
- คำนวณค่าใช้จ่ายที่เกี่ยวข้องเพื่อหายอดรายได้สุทธิ
การกรอกแบบฟอร์ม
ในแบบฟอร์มนี้จะมีหลายช่องให้กรอกรายละเอียดของรายได้จากแต่ละแหล่งที่มาซึ่งจะสามารถกรอกได้ถึง 8 แหล่ง โดยแต่ละช่องจะต้องมีการระบุข้อมูลต่างๆ ดังนี้:
- หมายเลขประจำตัวผู้จ่ายรายได้: จำเป็นต้องกรอกหมายเลขผู้จ่ายเพื่อให้สามารถติดตามได้ง่าย
- รายละเอียดรายได้: ต้องระบุแหล่งที่มาของรายได้อย่างชัดเจน
- เปอร์เซ็นต์ของผู้เสียภาษีและคู่สมรส: หากมีการแบ่งเปอร์เซ็นต์การถือหุ้นหรือการรับรายได้
- ค่าใช้จ่าย: ต้องคำนวณและกรอกค่าใช้จ่ายที่เกี่ยวข้อง
- ยอดสุทธิ: จะต้องคำนวณเพื่อแสดงยอดที่ใช้ในการประเมินภาษี
การยื่นแบบฟอร์มเพิ่มเติม
เมื่อกรอกแบบฟอร์มเสร็จแล้ว ผู้เสียภาษีจะต้องทำการยื่นแบบฟอร์มนี้ โดยสามารถยื่นได้ที่สำนักงานสรรพากรในพื้นที่ของตน หรือผ่านทางออนไลน์ตามที่กำหนด เพื่อความสะดวกในการติดตามสถานะการยื่นแบบฟอร์ม
กำหนดเวลายื่น
แบบฟอร์มนี้มักจะต้องยื่นในช่วงเวลาที่กำหนดในปีภาษี โดยทั่วไปจะอยู่ในช่วงเดือนมีนาคมถึงเมษายนของปีถัดไป แต่ในบางกรณีอาจมีการเปลี่ยนแปลงเวลาที่ผู้เสียภาษีควรตรวจสอบให้แน่ใจ
ผลกระทบจากการไม่ยื่นหรือกรอกแบบฟอร์มไม่ถูกต้อง
การไม่ยื่นแบบฟอร์มหรือการกรอกข้อมูลผิดอาจส่งผลกระทบเชิงลบต่อผู้เสียภาษีได้ โดยอาจจะทำให้ถูกปรับหรือมีปัญหาทางกฎหมายในภายหลัง
ทางเลือกหากเกิดข้อผิดพลาด
- หากพบข้อผิดพลาดหลังจากยื่นแบบฟอร์มแล้ว สามารถทำการแก้ไขโดยการยื่นแบบฟอร์มใหม่ที่ถูกต้อง
- ควรเก็บหลักฐานการยื่นแบบฟอร์มและการแก้ไขทุกครั้งเพื่อเป็นข้อมูลที่สำคัญ
การเตรียมเอกสารที่จำเป็น
การเตรียมเอกสารที่เกี่ยวข้องเป็นสิ่งสำคัญในการยื่นแบบฟอร์ม และสามารถแยกประเภทเอกสารที่จำเป็นตามสถานการณ์ได้ดังนี้:
| ประเภทเอกสาร | รายละเอียด | สถานการณ์ที่ใช้ |
|---|---|---|
| ใบรับรองรายได้ | เอกสารที่ยืนยันรายได้จากแหล่งที่มาที่ชัดเจน | ผู้เสียภาษีที่มีรายได้จากบริษัท |
| เอกสารการค้า | ข้อมูลเกี่ยวกับยอดขายและค่าใช้จ่ายของธุรกิจ | เจ้าของกิจการหรือหุ้นส่วนในบริษัท |
| สลิปเงินเดือน | เอกสารยืนยันจำนวนเงินที่ได้รับจากการทำงาน | พนักงานที่มีรายได้ประจำ |
การรับรู้สิทธิต่างๆ จากการยื่นแบบฟอร์ม
การกรอกและยื่นแบบฟอร์มนี้ไม่เพียงแต่เป็นการคำนวณภาษีที่ถูกต้องเท่านั้น แต่ยังเปิดโอกาสให้ผู้เสียภาษีได้รับการลดหย่อนภาษีหรือสิทธิประโยชน์ทางภาษีได้มากขึ้นจากการแสดงข้อมูลที่ครบถ้วน
ประเภทของการลดหย่อนภาษีที่อาจได้รับ
- การลดหย่อนภาษีสำหรับคู่สมรส: หากมีการรับผิดชอบรายได้ร่วมกับคู่สมรส
- การลดหย่อนภาษีจากค่าใช้จ่าย: เช่น ค่าการศึกษา ค่ารักษาพยาบาล ซึ่งจำเป็นต้องมีหลักฐานที่ชัดเจน
- ลดหย่อนจากการลงทุน: สำหรับผู้ที่มีการลงทุนในธุรกิจหรือหุ้นต่างๆ
การเข้าใจและเตรียมข้อมูลที่เกี่ยวข้องกับแบบฟอร์มเพิ่มเติมเพื่อการประเมินรายได้ภายใต้หมวด 40 (5) - (8) จะช่วยให้ผู้เสียภาษีสามารถบริหารจัดการภาษีได้อย่างมีประสิทธิภาพและลดความเสี่ยงจากการถูกปรับหรือปัญหาทางกฎหมายในอนาคต
ประเภทของรายได้ที่ต้องเสียภาษีตามมาตรา 40 (5) - (8)
มาตรา 40 ของประมวลรัษฎากรไทยได้กำหนดประเภทของรายได้ที่ต้องเสียภาษีซึ่งแบ่งออกเป็นหลายประเภท รายได้ที่เข้าข่ายตามมาตรา 40 (5) - (8) มีลักษณะเฉพาะที่ต้องพิจารณาอย่างละเอียด เพื่อที่ผู้เสียภาษีจะได้ทำการรายงานได้ถูกต้องตามกฎหมาย
ในหมวดหมู่นี้ รายได้ประเภทต่างๆ สามารถรวมถึง:
- รายได้จากการจ้างงาน: ซึ่งรวมถึงเงินเดือน ค่าจ้าง โบนัส และเงินประกันสังคม
- รายได้จากการประกอบธุรกิจหรืออาชีพอิสระ: เช่น ค่าบริการ ค่าคอมมิชชั่น หรือรายได้จากการขายสินค้า
- รายได้จากการลงทุน: เช่น ดอกเบี้ยจากบัญชีเงินฝาก หุ้น กองทุนรวม และอสังหาริมทรัพย์
- รายได้ที่ได้รับจากการเช่าทรัพย์สิน: ไม่ว่าจะเป็นอสังหาริมทรัพย์หรือทรัพย์สินอื่นๆ
การจัดประเภทและการคำนวณภาษีจากรายได้เหล่านี้จะต้องทำตามรายละเอียดที่กำหนดในเอกสารภาษีและแบบฟอร์มที่เกี่ยวข้อง เช่น แบบฟอร์ม ภ.ง.ด. 90 หรือ 91 เป็นต้น ผู้เสียภาษีควรศึกษาอย่างละเอียดเพื่อไม่ให้เกิดความผิดพลาดในการรายงาน
วิธีการยื่นแบบรายงานภาษีสำหรับรายได้เพิ่มเติม
การยื่นแบบรายงานภาษีสำหรับรายได้ตามมาตรา 40 (5) - (8) จะต้องทำตามขั้นตอนที่กำหนดโดยกรมสรรพากร ซึ่งมีรายละเอียดที่ชัดเจนเพื่อให้ผู้เสียภาษีเข้าใจและทำการยื่นแบบฟอร์มได้อย่างถูกต้อง
การยื่นแบบรายงานภาษีสามารถทำได้ทางออนไลน์ผ่านระบบ e-filing หรือที่สำนักงานของกรมสรรพากร โดยผู้ยื่นจะต้องเตรียมเอกสารที่เกี่ยวข้อง ซึ่งรวมถึง:
- เอกสารการรับเงิน เช่น สลิปเงินเดือน ใบเสร็จรับเงินจากบริการ ที่แสดงรายละเอียดรายได้
- เอกสารหลักฐานการลงทุนหรือค่าใช้จ่ายที่เกี่ยวข้อง
- แบบฟอร์มที่จำเป็น เช่น แบบฟอร์ม ภ.ง.ด. 90 หรือ 91 ตามแต่กรณี
ผู้เสียภาษีควรตรวจสอบให้แน่ใจว่าข้อมูลทั้งหมดถูกต้องและตรงตามที่กำหนด เพื่อป้องกันการเกิดปัญหาในภายหลัง นอกจากนี้ ยังมีการตรวจสอบจากกรมสรรพากรที่อาจเกิดขึ้นได้ในกรณีที่มีการรายงานที่ผิดพลาดหรือต้องการข้อมูลเพิ่มเติม
ข้อควรระวังในการรายงานรายได้เพิ่มเติม
ในกระบวนการรายงานภาษี ผู้เสียภาษีควรให้ความสำคัญกับข้อควรระวังต่างๆ เพื่อหลีกเลี่ยงปัญหาที่อาจเกิดขึ้นในอนาคต เช่น:
- การเก็บเอกสารที่เกี่ยวข้อง: ควรเก็บเอกสารที่เกี่ยวข้องกับรายได้ไว้เป็นระยะเวลาที่กำหนดเพื่อใช้ในการตรวจสอบ
- การตรวจสอบข้อมูล: ควรตรวจสอบข้อมูลในแบบฟอร์มให้ถูกต้องและครบถ้วนก่อนการยื่น
- การระบุรายได้จากแหล่งต่างๆ: ควรระบุรายได้จากทุกแหล่งที่ได้รับและไม่ละเลยรายได้เล็กๆ น้อยๆ ที่อาจมีผลต่อการคำนวณภาษี
การปฏิบัติตามข้อกำหนดและแนวทางที่ถูกต้องจะช่วยให้ผู้เสียภาษีสามารถจัดการกับภาษีได้อย่างมีประสิทธิภาพและลดความเสี่ยงจากการถูกเรียกตรวจสอบในอนาคต