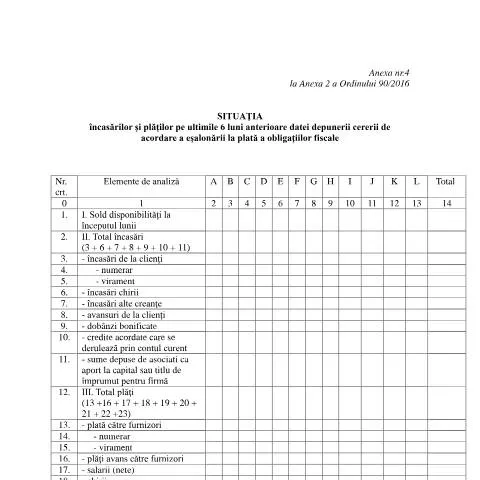
Contextul necesității formularului A4_OPANAF_90_2016
Într-o lume economică din ce în ce mai dinamică, gestionarea fiscală corectă devine esențială pentru orice entitate, fie că este vorba despre o persoană fizică autorizată sau o societate comercială. În acest context, formularul Situația încasărilor și plăților pe ultimile 6 luni anterioare datei depunerii cererii de acordare a eșalonării la plată a obligațiilor fiscale (cod A4_OPANAF_90_2016) joacă un rol crucial. Acesta este necesar în momentul în care un contribuabil dorește să solicite eșalonarea la plată a obligațiilor fiscale, oferind o imagine clară asupra situației financiare a entității în ultimele șase luni.
Structura și conținutul formularului
Acest document este structurat astfel încât să evidențieze fluxurile financiare ale contribuabilului, incluzând atât încasările, cât și plățile efectuate. Analiza se face pe luni și include detalii esențiale, cum ar fi:
| Elemente de analiză | Jan | Feb | Mar | Apr | May | Jun | Jul | Aug | Sep | Oct | Nov | Dec |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Sold disponibilități la începutul lunii | ||||||||||||
| Total încasări | ||||||||||||
| Total plăți | ||||||||||||
| Disponibilități la finele lunii |
Fiecare coloană din tabel reprezintă o lună de analiză, iar fiecare linie reflectă aspecte distincte ale activității financiare a contribuabilului, cum ar fi încasările din vânzări, plățile către furnizori, salariile și impozitele datorate.
Procedura de depunere a formularului
Depunerea formularului A4_OPANAF_90_2016 este un proces administrativ care trebuie respectat cu strictețe. Contribuabilii trebuie să se asigure că documentul este completat corect, după care poate fi depus fie fizic, la ghișeul autorităților fiscale competente, fie online, prin intermediul Sistemului de Plăți Virtuale (SPV) al ANAF.
În momentul depunerii, este esențial ca formularul să conțină următoarele informații:
- Identificarea completă a contribuabilului (CNP, denumire firmă etc.)
- Perioada de referință (ultimele 6 luni)
- Semnătura legală a reprezentantului, în cazul entităților juridice
Calcule și analize: cum să interpretați datele
Odată completat, formularul devine un instrument de analiză financiară relevantă. Este crucial să înțelegem cum să interpretăm datele din tabel.
De exemplu:
- Soldul disponibilităților la începutul lunii oferă o idee despre lichiditatea inițială a entității.
- Totalul încasărilor este un indicator al performanței financiare și al sustenabilității afacerii.
- Totalul plăților trebuie să fie gestionat cu atenție pentru a evita un deficit de numerar nejustificat.
Implicarea administrației fiscale și termenul de evaluare
Odată ce formularul este depus, acesta va fi evaluat de către autoritățile fiscale competente. ANAF are obligația de a analiza această situație în termen de 30 de zile de la data depunerii cererii. În funcție de rezultatul evaluării, contribuabilul va fi informat cu privire la acceptarea sau respingerea cererii pentru eșalonare la plată.
Ce se întâmplă în caz de respingere a cererii
Dacă cererea pentru eșalonare la plată este respinsă, contribuabilul are dreptul de a contesta această decizie. Este important să se înțeleagă motivele respingerii, care pot varia de la completarea incorectă a formularului la lipsa unor dovezi financiare suficiente. În cazul contestației, se va depune un nou formular, însoțit de argumente solide și documentele justificative necesare.
Aspecte particulare în funcție de tipologia contribuabilului
Pentru anumiți contribuabili, cum ar fi persoanele juridice cu activitate internațională sau cele ce operează în sectoare reglementate, este posibil să existe cerințe suplimentare. În aceste cazuri, este recomandat să solicitați asistență din partea unui consultant fiscal, care poate oferi sfaturi personalizate în funcție de specificul activității economice.
Exemple de situații complexe
În cazul unei entități care se confruntă cu dificultăți financiare severe, este esențial să se prezinte o imagine fidelă a situației financiare prin formularul A4_OPANAF_90_2016. De asemenea, este recomandat să se aducă dovezi suplimentare, cum ar fi rapoartele de audit sau analizele financiare recente, care pot susține argumentele pentru eșalonarea la plată.
Beneficiile corecteții în completarea formularului
O completare corectă a formularului nu doar că facilitează procesul de eșalonare, dar și ajută la construirea unei relații de încredere cu administrația fiscală. O astfel de transparență poate aduce beneficii pe termen lung, inclusiv o evaluare favorabilă în eventuale corecții sau inspecții fiscale ulterioare.
Relaționarea cu alte documente fiscale
Formularul A4_OPANAF_90_2016 nu acționează izolat, ci este parte integrantă a unei serii de documente fiscale care pot include Declarația unică, Formular 100 și alte declarații specifice, în funcție de tipul de activitate desfășurată. Contribuabilii trebuie să fie conștienți de interdependența acestor documente și de impactul pe care fiecare îl poate avea asupra situației fiscale generale.
Tipuri de contribuabili care pot solicita eșalonarea
Este important de menționat că nu toți contribuabilii pot solicita eșalonarea la plată. Persoanele fizice, persoanele fizice autorizate, dar și persoanele juridice care au obligații fiscale neachitate pot depune formularul. Totuși, există restricții în funcție de tipul de datoriile fiscale, iar evaluarea este realizată de către ANAF pentru a determina eligibilitatea cererii.
Analiza statistică a încasărilor și plăților fiscale
În ultimele 6 luni, analiza încasărilor și plăților fiscale reprezintă un aspect esențial pentru persoanele fizice și juridice care doresc să aplice pentru eșalonarea la plată a obligațiilor fiscale. Aceasta analiză ar trebui să cuprindă nu doar suma totală a încasărilor și plăților, dar și o evaluare a termenelor respectate, eventualele întârzieri și impactul acestora asupra situației financiare a contribuabilului.
Pentru a realiza o astfel de analiză, contribuabilii trebuie să adune toate documentele justificative relevante, inclusiv extrasele de cont, chitanțele de plată, precum și orice notificări primite de la ANAF privind starea obligațiilor fiscale. Aceste date vor servi ca bază pentru evaluarea sănătății financiare a biznisului și pentru demonstrerea capacității de a respecta un nou plan de plată.
Este recomandat să se utilizeze și instrumentele de raportare disponibile în SPV (Spațiul Privat Virtual) pentru a obține o imagine clară asupra obligațiilor fiscale curente și anterioare. De asemenea, analiza ar trebui să includă o proiecție a fluxurilor de numerar pentru perioada următoare, având în vedere eventualele ajustări fiscale sau situații economice neprevăzute.
Aspecte juridice privind cererea de eșalonare
Cererea de eșalonare la plată a obligațiilor fiscale este reglementată de OPANAF 90/2016, care stabilește condițiile și procedura pe care contribuabilii trebuie să le respecte. În acest context, este esențial să se cunoască nu doar cerințele documentației, dar și drepturile și obligațiile care decurg din acceptarea eșalonării.
Contribuabilii care solicită eșalonarea trebuie să demonstreze că se află într-o situație financiară precară, dar în care pot face față obligațiilor fiscale în termeni ajustați. De asemenea, este important să reținem că eșalonarea la plată nu anulează obligațiile fiscale, ci doar amână termenul de plată și poate implica și dobânzi pentru suma restantă. Este recomandat, așadar, ca beneficiarii eșalonării să aibă o comunicare constantă cu consilierii fiscali pentru a înțelege pe deplin implicațiile acestei decizii.
Conform legislației în vigoare, cererea de eșalonare trebuie să fie depusă în termen de 30 de zile de la data la care obligația fiscală a devenit exigibilă, iar ANAF are obligația de a răspunde cererii în termen de 30 de zile de la primirea acesteia. Este important ca contribuabilii să fie familiarizați cu aceste termene pentru a evita penalități suplimentare.
Impactul eșalonării asupra relației contribuabil-ANAF
Solicitarea eșalonării la plată a obligațiilor fiscale nu afectează doar situația financiară a contribuabilului, ci și relația acestuia cu ANAF. Acceptarea eșalonării poate îmbunătăți comunicarea cu autoritățile fiscale, oferind contribuabilului oportunitatea de a dovedi că este proactiv în soluționarea datoriilor fiscale. Aceasta poate contribui la o evaluare favorabilă în eventualele inspectii fiscale viitoare.
Pe de altă parte, trebuie menționat că, în cazul în care contribuabilul nu respectă termenii eșalonării, consecințele pot fi severe. ANAF poate iniția procedurile de executare silită pentru recuperarea sumelor restante. De aceea, este esențial ca contribuabilii să aibă un plan bine structurat pentru a respecta condițiile stabilite în acordul de eșalonare.
Colaborarea cu un specialist în domeniul fiscal poate ajuta la navigarea acestor aspecte și la minimizarea riscurilor. În plus, contribuabilii ar trebui să rămână informați cu privire la modificările legislative care pot afecta eșalonarea plăților, precum și să utilizeze platformele online disponibile pentru a urmări și gestiona situația lor fiscală eficient.