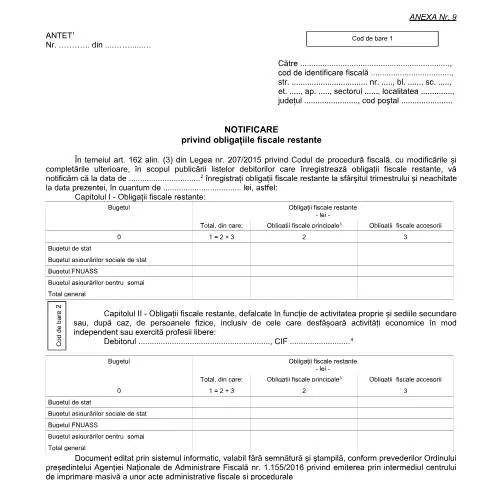
Contextul legal al Notificării privind obligațiile fiscale restante
Notificarea privind obligațiile fiscale restante, conform OPANAF 967/2017, este un document esențial în cadrul legislației fiscale din România. Această notificare se emite în baza art. 162 alin. (3) din Legea nr. 207/2015, care reglementează Codul de procedură fiscală.
Scopul acestei notificări este de a informa contribuabilii care au obligații fiscale neachitate la sfârșitul unui trimestru, oferind detalii despre sumele restante. Publicarea acestor informații are rolul de a încuraja contribuabilii să-și achite datoriile către stat, asigurând totodată transparența în gestionarea veniturilor bugetare.
Ce informații conține notificarea?
Notificarea detaliază obligațiile fiscale restante pe categorii, cum ar fi:
- Bugetul de stat
- Bugetul asigurărilor sociale
- Bugetul FNUASS
- Bugetul asigurărilor pentru șomaj
De asemenea, se menționează sumele totale și detaliate, precum și dacă acestea sunt fiscale principale sau accesorii.
Persoanele responsabile pentru depunerea notificării
Notificarea se emite de către unitățile fiscale competente, inclusiv agențiile administrative fiscale, în numele contribuabililor care au înregistrat obligații fiscale restante. Acestea sunt în general:
- Persoane fizice care desfășoară activități economice independente
- Persoane juridice înregistrate în România
- Asociații și alte entități fără personalitate juridică
Fiecare contribuabil este responsabil pentru actualizarea datelor sale fiscale și pentru identificarea obligațiilor restante.
Tipuri de obligații fiscale menționate
| Tipul obligației | Exemple | Notificare |
|---|---|---|
| Obligații principale | Impozite, TVA | Include sumele înregistrate ca restante |
| Obligații accesorii | Întârziere, penalizări | Se adaugă la totalul datoriilor |
Etapele de completare a notificării
Completarea notificării se face prin respectarea unor etape clare, care asigură corectitudinea informațiilor. Este crucial ca fiecare contribuabil să verifice cu atenție datele înainte de a le trimite. Iată pașii sugerați:
- Verificarea datelor de identificare fiscală
- Analiza obligațiilor fiscale restante, conform documentelor contabile
- Completarea secțiunilor corespunzătoare ale formularului
- Semnarea notificării de către reprezentanții autorizați
În cazul în care se constată neconcordanțe, contribuabilul trebuie să se prezinte la sediul autorităților fiscale în termen de 5 zile de la primirea notificării.
Termenele de depunere și consecințele restantei
Notificarea se emite trimestrial, ceea ce înseamnă că fiecare contribuabil va primi informații actualizate cu privire la obligațiile sale fiscale la sfârșitul fiecărui trimestru. Între aceste termene, este esențial ca debitorii să acorde atenție următoarelor aspecte:
- Data limită de plată pentru datoriile fiscale
- Posibilitatea de a contesta sumele notificate
- Consecințele neplății, inclusiv penalitățile
Reactia promptă la primirea notificării poate preveni acumularea de penalități și alte obligații adiționale.
Ce se întâmplă după depunerea notificării?
Odată ce notificarea a fost depusă și sumele restante sunt înregistrate, autoritățile fiscale vor continua procesul de urmărire a plăților. Dacă sumele nu sunt achitate, acestea pot fi publicate, ceea ce afectează imaginea contribuabilului.
De asemenea, poate interveni executarea silită a averii contribuabilului pentru recuperarea datoriilor fiscale restante.
Canalele de depunere a notificării
Există mai multe modalități prin care contribuabilii pot depune notificarea privind obligațiile fiscale restante, fiecare având avantajele și dezavantajele sale:
- Online: Prin portalurile dedicate, cum ar fi SPV (Spațiul Privat Virtual), unde contribuabilii pot gestiona ușor documentele fiscale.
- Pe suport de hârtie: La ghișeul autorităților fiscale, unde documentele trebuie să fie completate manual.
- Prin poștă: Cei care aleg această opțiune trebuie să se asigure că documentele sunt trimise în termenul prevăzut.
Indiferent de canalul ales, contribuabilii trebuie să se asigure că documentele sunt complete și corecte pentru a evita întârzierile.
Avantajele depunerii electronice
- Promptitudine în procesare
- Accesibilitate 24/7
- Reducerea riscului de pierdere a documentelor
Gestionarea erorilor și neconcordanțelor
În cazul în care notificarea conține erori sau dacă există neconcordanțe între datele prezentate și evidențele contribuabilului, este esențial să se acționeze rapid. Iată câteva sugestii:
- Verificarea informațiilor fiscale înregistrate
- Contactarea unității fiscale pentru clarificări
- Depunerea unei cereri de corectare, dacă este cazul
Este important ca aceste corecții să fie realizate cât mai repede pentru a evita penalitățile suplimentare.
Semnificația notificării în cadrul obligațiilor fiscale generale
Notificarea privind obligațiile fiscale restante joacă un rol critic în cadrul sistemului de gestionare fiscală din România. Acest document nu doar că informează debitorii despre statusul datoriilor lor, dar contribuie și la sănătatea financiară a statului prin asigurarea colectării veniturilor necesare pentru funcționarea instituțiilor publice.
De asemenea, prin transparentizarea obligațiilor fiscale, notificarea sprijină buna practică fiscală, ceea ce îmbunătățește încrederea contribuabililor în autoritățile fiscale.
Concluzii asupra gestionării obligațiilor fiscale
Fiecare contribuabil are responsabilitatea de a se familiariza cu propriile obligații fiscale. Prin utilizarea corectă a notificărilor emise, se poate menține o relație sănătoasă cu autoritățile fiscale, prevenind penalizările și eventualele probleme legale.
Este esențial să rămâneți la curent cu obligațiile fiscale și să reacționați prompt la orice notificare primită, asigurându-vă astfel stabilitatea financiară pe termen lung.
Obligațiile fiscale ale contribuabililor persoane fizice și juridice
Conform legislației în vigoare, contribuabilii, fie că sunt persoane fizice, fie persoane juridice, au datoria de a respecta termenii și condițiile impuse de legislația fiscală românească. Noțiunea de obligație fiscală se referă la plata impozitelor și contribuțiilor stabilite de autoritățile competente. Printre acestea se numără impozitul pe venit, TVA, impozitul pe profit, contribuții sociale și alte taxe specifice activităților desfășurate.
Este esențial ca orice contribuabil să fie conștient de regimul fiscal aplicabil, de termenele de plată, dar și de eventualele penalități sau dobânzi calculate în cazul întârzierilor. De asemenea, se recomandă consultarea periodică a site-urilor oficiale, precum cel al ANAF, pentru a rămâne la curent cu modificările legislative și cu obligațiile fiscale specifice.
În cazul persoanelor fizice, notificările primite de la ANAF pot include informații despre impozitul pe venit, precum și despre eventualele restanțe la plata acestuia. De asemenea, în cazul persoanelor juridice, notificările pot viza impozitele pe profit și TVA, inclusiv detalii despre periodicități și termene de plată.
Procedura de contestare a notificărilor fiscale
Dacă un contribuabil consideră că notificarea primită de la ANAF este incorectă sau nu reflectă realitatea fiscală a acestuia, are dreptul de a contesta decizia. Procedura de contestare trebuie respectată cu strictețe, conform legislației, astfel încât să nu existe întârzieri sau neclarități în soluționarea cazului.
Contestația se depune în scris, la sediul organului fiscal emitent al notificării, în termen de 30 de zile de la primirea acesteia. Aceasta trebuie să conțină informații precise despre motivul contestației, precum și documentele justificative relevante, care pot susține argumentele contribuabilului. Este recomandat ca persoanele care decid să conteste o notificare să se adreseze unui consultant fiscal sau unui avocat specializat în drept fiscal pentru a asigura o formulare corectă și completă a contestației.
După depunerea contestației, organul fiscal are obligația de a soluționa cererea și de a comunica contribuabilului decizia de soluționare. În cazul în care contestația este respinsă, contribuabilul poate continua procedura prin formularea unui litigiu în instanță, respectând termenele legale impuse.
Obligații de raportare și transparență fiscală
În contextul creșterii transparenței fiscale, ANAF a implementat diverse măsuri menite să îmbunătățească accesibilitatea informațiilor fiscale pentru contribuabili. Aceste măsuri includ, printre altele, obligația contribuabililor de a depune declarații fiscale în format electronic, utilizând platforma SPV (Spațiul Privat Virtual).
Fiecare contribuabil are obligația de a se înregistra în SPV pentru a putea depune online declarațiile fiscale. Aceasta nu doar că facilitează procesul de raportare, dar contribuie și la o gestionare mai eficientă a obligațiilor fiscale. Prin platforma SPV, contribuabilii pot verifica în timp real informațiile fiscale, pot accesa notificările și pot efectua plăți, totul din confortul propriei locuințe.
Mai mult, ANAF publică periodic informații cu privire la contribuabilii care au restanțe fiscale, astfel încât societatea să fie informată despre persoanele fizice și juridice care nu respectă obligațiile fiscale. Această transparență are scopul de a stimula conformarea voluntară a contribuabililor și de a reduce evaziunea fiscală. De aceea, este important ca toți contribuabilii să își mențină situația fiscală în conformitate cu legislația în vigoare.