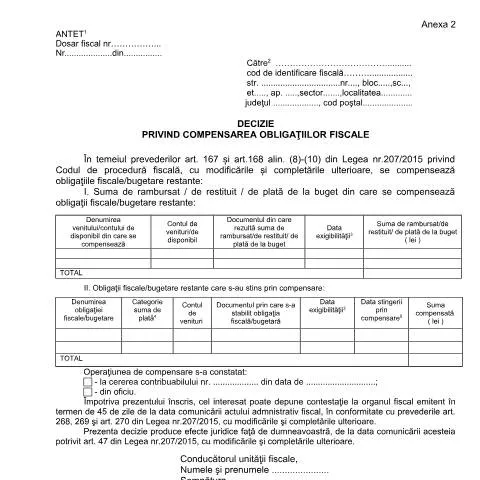
Importanța Deciziei de Compensare a Obligațiilor Fiscale
Decizia privind compensarea obligațiilor fiscale (OPANAF 63/2017) joacă un rol esențial în gestionarea datoriilor fiscale ale contribuabililor față de stat. Această decizie permite compensarea sumelor pe care contribuabilul le are de primit de la bugetul de stat cu obligațiile sale fiscale restante.
Prin intermediul acestei decizii, ANAF facilitează un mecanism prin care debitorii pot echilibra conturile fiscale fără a fi nevoiți să facă plăți suplimentare. De aici rezultă avantajul economic și administrativ, atât pentru contribuabil, cât și pentru instituțiile statului.
Contextul Legal și Evoluția Normativă
Decizia OPANAF 63/2017 se încadrează în cadrul mai larg al Legii nr. 207/2015 privind Codul de procedură fiscală. Aceasta reglementează modul în care se pot desfășura relațiile fiscale între contribuabili și autoritățile fiscale. Articolele 167 și 168 din această lege oferă baza legală pentru compensarea obligațiilor fiscale.
De la introducerea acestei reglementări, au existat actualizări și amendamente care au vizat îmbunătățirea procedurilor de compensare, având scopul de a răspunde nevoilor contribuabililor și de a eficientiza procesul administrativ. Este important ca utilizatorii să fie la curent cu ultimele modificări legislative pentru a evita eventuale neclarități sau confuzii.
Caracteristicile Unice ale Formulării Deciziei
Decizia OPANAF 63/2017 este distinctă de alte formulare fiscale prin faptul că nu reprezintă o simplă cerere de rabat, ci un document administrativ care confirmă comasarea obligațiilor fiscale. Spre deosebire de formulare precum Declarația unică sau Formular 100, care se concentrează pe raportarea veniturilor și impozitelor datorate, această decizie se axează pe echilibrarea contului fiscal.
Modelul de formular și informațiile pe care trebuie să le conțină sunt reglementate strict, asigurându-se astfel transparența și corectitudinea procedurii de compensare.
Utilizatorii și Situațiile Specifice
Decizia OPANAF 63/2017 este relevantă pentru o varietate de contribuabili, inclusiv persoane fizice și juridice care au obligații fiscale restante. Este important să se înțeleagă că:
- Persoanele fizice care au plăți restante la impozitul pe venit sau contribuțiile sociale pot solicita compensarea.
- Persoanele juridice care au credite fiscale sau solicitări de rambursare pot beneficia de această procedură.
- În plus, excepții pot apărea în cazul contribuabililor care se află în faliment sau în reorganizare judiciară.
Este esențial ca fiecare contribuabil să analizeze cu atenție situația sa fiscală pentru a stabili eligibilitatea pentru compensare.
Etapele Procesului de Compensare
Procesul de compensare a obligațiilor fiscale implică mai multe etape, de la inițierea cererii până la primirea deciziei. Acesta poate fi desfășurat astfel:
- Evaluarea obligațiilor fiscale: Contribuabilul trebuie să verifice sumele pe care le are de primit și cele pe care le datorează.
- Completarea formularului: Utilizatorul completează decizia de compensare conform instrucțiunilor specificate.
- Depunerea documentației: Formularul completat trebuie depus la ANAF, fie prin intermediul platformelor online, fie la ghișeu.
- Primirea deciziei: După procesarea cererii, ANAF emite o decizie de compensare, care va conține informații detaliate despre sumele compensate.
- Contestațiile: În cazul în care contribuabilul nu este de acord cu decizia, acesta poate depune o contestație conform termenelor stabilite.
Modalități de Depunere a Cererii de Compensare
Contribuabilii au la dispoziție mai multe canale pentru a depune cererea de compensare:
| Canal | Avantaje | Dezavantaje |
|---|---|---|
| Online (SPV) | - Rapiditate- Accesibilitate | - Necesită înregistrare prealabilă- Dependență de tehnologie |
| Ghișeu | - Asistență directă- Posibilitatea de a clarifica informații | - Timp de așteptare mai mare- Program limitat |
| Poștă | - Posibilitatea de a trimite documentele fără a fi prezent fizic | - Timp de procesare mai lung- Riscul de pierdere a documentelor |
Fiecare contribuabil ar trebui să aleagă canalul care se potrivește cel mai bine nevoilor și situației sale personale.
Urmărirea Statusului Cererii și Gestionarea Contestațiilor
După depunerea cererii, este important ca contribuabilul să urmărească statusul acesteia. ANAF oferă diverse modalități prin care contribuabilii pot verifica stadiul cererii lor. Acestea includ:
- Portalul SPV: Un instrument eficient pentru monitorizarea cererilor de compensare.
- Contactarea directă a ANAF: Utilizatorii pot solicita informații prin telefon sau email.
În cazul în care cererea este respinsă, contribuabilul are dreptul de a depune o contestație. Termenul pentru contestare este de 45 de zile de la data comunicării deciziei. Este obligatoriu ca contestația să fie fundamentată pe argumente clare și, dacă este necesar, să fie însoțită de documente justificative.
Aspecte Finale și Considerații privind Compensarea
Decizia privind compensarea obligațiilor fiscale reprezintă o oportunitate valoroasă pentru contribuabili de a-și reglementa situația fiscală într-un mod eficient. Este esențial ca fiecare contribuabil să fie conștient de drepturile și obligațiile sale și să respecte termenele stabilite de lege.
În concluzie, abordarea corectă și informată a acestui proces poate conduce la eliminarea datoriilor fiscale și la o relație mai bună cu autoritățile fiscale. În cazul în care aveți întrebări sau nelămuriri, nu ezitați să contactați un specialist în domeniul fiscal sau să consultați direct ANAF pentru clarificări suplimentare.
Procedura de contestare a deciziei de compensare a obligațiilor fiscale
În cazul în care un contribuabil consideră că decizia de compensare a obligațiilor fiscale emise de ANAF nu este fondată, acesta are dreptul să conteste decizia. Contestația trebuie formulată în scris, cu respectarea termenului de 30 de zile de la data primirii deciziei. Contestația se depune la sediul organului fiscal emitent, care va analiza motivele invocate și va emite un răspuns.
Este esențial ca în contestație să se prezinte toate argumentele și dovezile care susțin poziția contribuabilului. De asemenea, se poate solicita o audiență la care să fie discutate aspectele contestate. Organul fiscal are obligația de a răspunde la contestație în termen de 30 de zile, conform prevederilor codului de procedură fiscală.
Impactul deciziilor de compensare asupra plăților fiscale viitoare
Decizia de compensare a obligațiilor fiscale are un impact direct asupra situației financiare a contribuabilului. Aceasta poate duce la reducerea sumei totale datorate, ceea ce înseamnă că contribuabilul va avea mai multă flexibilitate financiară în gestionarea obligațiilor sale fiscale viitoare. De exemplu, în cazul în care un contribuabil beneficiază de o compensație semnificativă, acesta ar putea evita acumularea de dobânzi și penalități pentru întârzieri în plata impozitelor viitoare.
Pe de altă parte, este important de menționat că, în cazul în care compensația a fost efectuată eronat, contribuabilul s-ar putea confrunta cu recuperări ale sumelor compensate, ceea ce ar putea avea repercusiuni negative asupra fluxului de numerar și a planificării financiare pe termen lung. Astfel, o gestionare atentă și o monitorizare constantă a obligațiilor fiscale sunt recomandate pentru a evita orice neplăceri ulterioare.
Rolul consultanței fiscale în gestionarea compensațiilor fiscale
Având în vedere complexitatea legislației fiscale din România, este recomandat ca contribuabilii să colaboreze cu consultanți fiscali specializați în gestionarea obligațiilor fiscale. Aceștia pot oferi suport în interpretarea corectă a deciziilor de compensare, precum și în procesul de contestare a acestora, dacă este cazul. Consultanții fiscali au experiență în navigarea prin birocrația fiscală și pot oferi soluții personalizate în funcție de situația financiară specifică a contribuabilului.
De asemenea, consultanța fiscală ajută la identificarea oportunităților de optimizare a impozitelor, inclusiv în ceea ce privește compensațiile fiscale. O planificare fiscală corespunzătoare poate îmbunătăți semnificativ eficiența financiară a unei afaceri și poate contribui la evitarea unor probleme fiscale pe termen lung. În concluzie, colaborarea cu un consultant fiscal nu doar că asigură conformitatea cu legislația în vigoare, dar poate oferi și avantaje strategice semnificative.