Rolul documentului în contextul TVA
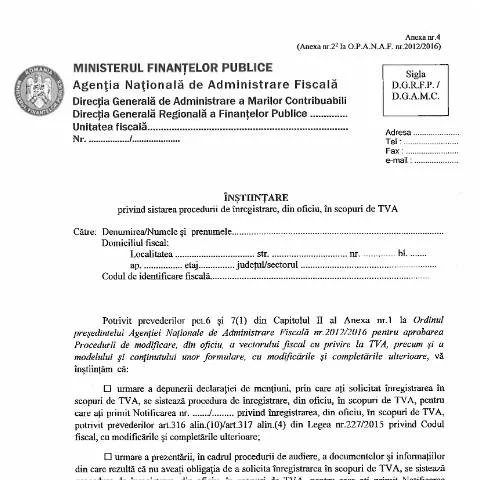
Înregistrarea în scopuri de TVA reprezintă o etapă esențială pentru contribuabili în România, având rolul de a facilita desfășurarea activităților comerciale în conformitate cu legislația fiscală. Formularul Înștiințare privind sistarea procedurii de înregistrare, din oficiu, în scopuri de TVA (OPANAF 2012/2016, cu modificările și completările ulterioare) (cod A4_OPANAF_7032_2024) este un instrument prin care ANAF comunică contribuabilului decizia de suspendare a înregistrării sale în scopuri de TVA.
Consecințele sistării înregistrării
Atunci când un contribuabil primește o astfel de înștiințare, este esențial să înțeleagă implicațiile care decurg din aceasta. Sistarea înregistrării înseamnă că persoana nu mai are obligația de a colecta TVA pentru livrările de bunuri sau prestările de servicii. Totuși, acest lucru vine cu obligația de a respecta termenii și condițiile stabilite de ANAF pentru a evita eventuale penalizări sau sancțiuni fiscale.
Depunerea formularului: cine și când?
Formularul este destinat persoanelor juridice și fizice care au solicitat înregistrarea în scopuri de TVA, dar care, din diverse motive, nu îndeplinesc condițiile necesare. Aceasta poate include, de exemplu, neîndeplinirea obligațiilor de raportare sau neprezentarea documentelor necesare. Termenul limită pentru depunerea acestui formular este stabilit de legislația fiscală, dar, în general, se recomandă ca acesta să fie completat cât mai curând posibil după primirea notificării de către contribuabil.
Circumstanțe specifice pentru depunerea formularului
- Neîndeplinirea criteriilor de eligibilitate: Contribuabilii care nu mai îndeplinesc condițiile stabilite de lege trebuie să depună acest formular.
- Decizii administrative: În cazul în care ANAF decide, de oficiu, sistarea înregistrării, formularul trebuie completat pentru confirmarea acestei acțiuni.
Aspecte esențiale de completat
Completarea formularului trebuie realizată cu maximum de atenție, având în vedere că orice eroare ar putea duce la respingerea sa sau la întârzieri în procesarea acestuia. În formular, trebuie incluse următoarele informații:
- Denumierea și prenumele contribuabilului: Aceste informații trebuie să fie corecte și actualizate.
- Domiciliul fiscal: Este esențial să fie specificat corect, inclusiv localitatea, strada, numărul și codul de identificare fiscală.
- Motivul sistării: Detaliile cu privire la motivele pentru care se solicită sistarea trebuie să fie clar exprimate.
Ghid de completare a formularului
Înainte de a începe completarea formularului, este recomandat să se revizuiască cerințele legale menționate în Legea nr. 227/2015 privind Codul fiscal și reglementările din OUG nr. 39/2015.
Procedura de depunere a formularului
După completarea formularului, acesta trebuie depus la organul fiscal competent. Depunerea se poate face fie personal, fie prin intermediul platformelor online disponibile. Utilizarea sistemului SPV (Spațiul Privat Virtual) este recomandată pentru eficiență și rapiditate.
Pașii pentru depunerea online
- Accesați portalul SPV cu un cont valid.
- Selectați opțiunea de depunere a declarațiilor fiscale.
- Încărcați formularul completat.
- Confirmați și trimiteți formularul.
Urmările depunerii formularului
Odată ce formularul a fost depus, ANAF va procesa cererea și va emite o decizie. Este important ca contribuabilul să fie conștient de faptul că, în funcție de caz, poate fi necesară o audiere pentru clarificarea anumitor aspecte sau motive.
Posibile rezultate ale procesării
- Sistarea înregistrării în scopuri de TVA, cu notificare scrisă.
- Solicitarea de informații suplimentare sau documente.
- Aviz de contestare a deciziei, în cazul în care contribuabilul nu este de acord cu această măsură.
Profilul contribuabililor afectați
Formularul este relevant pentru un spectru larg de contribuabili, inclusiv:
- Persoane fizice autorizate care desfășoară activități economice.
- Persoane juridice care au avut înregistrare în scopuri de TVA.
Studii de caz: sub-categorii de contribuabili
| Tip contribuabil | Circumstanțe | Obligații post-depunere |
|---|---|---|
| Persoană fizică autorizată | Neîndeplinirea obligațiilor fiscale | Monitorizarea stării înregistrării |
| Societate comercială | Decizie ANAF de sistare | Posibilitatea de contestare a deciziei |
Termenii și condițiile de aplicare
Este esențial ca toate persoanele interesate să fie la curent cu termenele limită aferente. Contribuabilii au la dispoziție o perioadă limitată pentru a răspunde notificărilor ANAF, iar nerespectarea acestor termene poate conduce la penalizări sau complicații suplimentare în procesul fiscal.
Calendarul activităților fiscale
- Termenul de depunere a formularului: 30 de zile de la primirea notificării.
- Durata procesării de către ANAF: 15 zile lucrătoare.
Riscurile legate de neîndeplinirea obligațiilor
Ignorarea solicitărilor ANAF sau necompletarea corectă a formularului poate genera consecințe severe, inclusiv:
- Recuperarea TVA-ului datorat + penalizări.
- Încadrarea în categoria contribuabililor nesinceri, cu efecte negative asupra reputației financiare.
Importanța conformării fiscale
Este vital ca fiecare contribuabil să își asume responsabilitatea pentru respectarea obligațiilor sale fiscale. Acest lucru nu doar că protejează interesele financiare ale persoanei, dar contribuie și la buna funcționare a sistemului fiscal românesc.
Aspecte Practice ale Sistării Procedurii de Înregistrare în Scopuri de TVA
În contextul legislației fiscale din România, este esențial să înțelegeți implicațiile practice ale sistării procedurii de înregistrare, din oficiu, în scopuri de TVA. Aceasta se referă la situațiile în care ANAF decide în mod automat că un contribuabil nu mai îndeplinește condițiile legale pentru a fi înregistrat în scopuri de TVA. În acest sens, este important să cunoașteți criteriile care pot duce la această decizie, precum și pașii care pot fi urmați pentru a face contestare.
Un aspect crucial de menționat este că ANAF realizează verificări periodice ale contribuabililor, iar dacă se constată că un agent economic nu a efectuat livrări sau prestații de servicii supuse TVA în ultimii 12 luni, acesta poate fi notificat cu privire la intenția de a-l dezînregistra din oficiu. Notificarea este trimisă la adresa de corespondență a contribuabilului și trebuie să conțină informații detaliate despre motivele sistării.
În cazul în care primiți o astfel de notificare, aveți la dispoziție un termen de 30 de zile pentru a depune observații sau pentru a dovedi că activitatea dumneavoastră nu a fost suspendată. Este recomandat să pregătiți o apărare solidă, care să includă dovezi de activitate, cum ar fi facturi emise, contracte, și orice alt document relevant. De asemenea, acest proces ar trebui să fie demarat cât mai repede, pentru a evita întârzierile inutile.
Contestații și Recursuri: Drepturile Contribuabilului
Contribuabilii afectați de sistarea procedurii de înregistrare în scopuri de TVA au dreptul de a contesta decizia ANAF. Contestația trebuie să fie formulată în scris și trimisă către organul fiscal care a emis decizia. Potrivit legislației în vigoare, există termenul de 30 de zile de la comunicarea deciziei pentru a depune contestația. Este important de menționat că aceasta trebuie să fie însoțită de dovezi care să susțină argumentele formulate.
După depunerea contestației, ANAF are obligația de a analiza cererea și de a emite o decizie în termen de 45 de zile. Dacă contestația este respinsă, contribuabilul poate înainta un recurs la instanțele competente. Recursul trebuie să fie depus în termen de 30 de zile de la comunicarea deciziei de respingere a contestației. Este recomandabil ca, în această etapă, să beneficiați de consultanță juridică specializată pentru a vă asigura că toate aspectele legale sunt corect gestionate.
În cazul în care instanța dă câștig de cauză contribuabilului, ANAF va fi obligat să reanalizeze cazul și, în funcție de circumstanțele specifice, poate decide restabilirea înregistrării în scopuri de TVA. Este esențial pentru contribuabili să fie proactivi și să își apere drepturile în fața autorităților fiscale pentru a evita pierderi financiare semnificative.
Importanța Asigurării Conformității Fiscale
Asigurarea conformității fiscale este un aspect fundamental pentru toate persoanele juridice care desfășoară activități economice în România. În contextul în care ANAF derulează verificări și revizuiri constante, respectarea obligațiilor fiscale devine esențială pentru a evita sancțiuni și măsuri de dezînregistrare. Printre principalele obligații de conformitate se numără depunerea în termen a declarațiilor fiscale și menținerea unei evidențe contabile corecte.
De asemenea, contribuabilii ar trebui să fie la curent cu modificările legislative în domeniul TVA, care pot afecta atât înregistrarea, cât și obligațiile de plată a acestui impozit. Beneficierea de servicii de consultanță fiscală poate ajuta la prevenirea eventualelor neconformități și la menținerea unei relații de colaborare strânsă cu ANAF.
În plus, educația financiară și informarea continuă cu privire la drepturile și responsabilitățile fiscale sunt esențiale. Participarea la seminarii și cursuri de formare poate oferi contribuabililor un avantaj semnificativ, permițându-le să navigheze mai eficient prin complexitatea sistemului fiscal românesc.