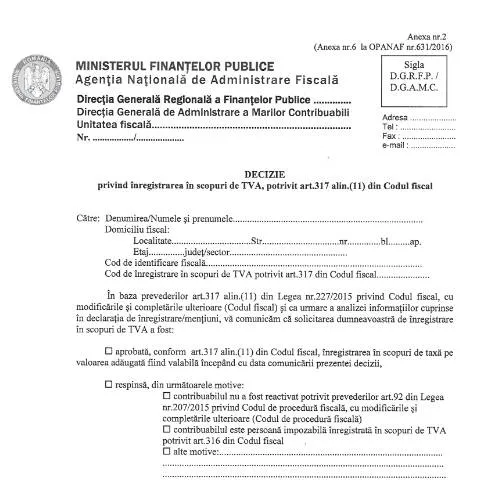
Importanța Deciziei de Înregistrare în Scopuri de TVA
Decizia privind înregistrarea în scopuri de TVA, conform art. 317 alin. (11) din Codul fiscal, reprezintă un document esențial pentru persoanele fizice și juridice care desfășoară activități economice în România. Aceasta permite obținerea unui statut special de plătitor de TVA, ceea ce aduce atât drepturi, cât și obligații importante.
Contextul Legal și Cerințele de Depunere
În conformitate cu legislația românească, în special Legea nr. 227/2015 privind Codul fiscal, contribuabilii care doresc să devină plătitori de TVA trebuie să respecte anumite condiții. Acestea includ, dar nu se limitează la:
- Îndeplinirea plafonului de venituri stabilit de legislație, care permite înregistrarea în scopuri de TVA.
- Obținerea unei Decizii de înregistrare din partea autorităților fiscale competente.
Organismele Implicate
Documentul este emis de ANAF (Agenția Națională de Administrare Fiscală), care este responsabilă de gestionarea fiscalității în România. Cererea de înregistrare trebuie depusă la unitatea fiscală de care aparține contribuabilul, conform Codului de Procedură Fiscală.
Modalitățile de Depunere a Cererii
Contribuabilii au la dispoziție mai multe opțiuni pentru a depune cererea de înregistrare:
- Online: Prin intermediul SPV (Spațiul Privat Virtual), contribuabilii pot depune documentele direct în format electronic, economisind timp și resurse.
- La ghișeu: Aceasta este opțiunea tradițională, în care documentele sunt depuse fizic la biroul fiscal local.
- Prin poștă: Este posibilă și trimiterea documentelor prin poștă, dar este recomandat să se folosească un serviciu care să asigure confirmarea primirii.
Avantajele Depunerii Online
Depunerea online oferă multiple beneficii, printre care:
- Reducerea timpului de procesare.
- Accesibilitate crescută și comoditate.
- Posibilitatea de a urmări statusul cererii într-un mod simplu.
Complectarea Documentului: Pași și Recomandări
Complectarea corectă a Deciziei de Înregistrare în Scopuri de TVA este crucială pentru evitarea respingerii cererii. Iată câțiva pași esențiali:
- Identificarea corectă a datelor personale și a codului de identificare fiscală.
- Asigurarea că toate informațiile sunt complete și precise, inclusiv adresa de domiciliu fiscal.
- Semnarea documentului conform reglementărilor legale.
Este important ca fiecare contribuabil să fie atent la detalii pentru a evita întârzierile în procesare.
Documentele Necesare pentru Cerere
Pentru a completa cererea, contribuabilii trebuie să pregătească următoarele documente:
- Formularul de înregistrare, completat corect.
- Acte de identitate (CNP, CI, etc.).
- Documente care dovedesc activitatea economică desfășurată (în cazul persoanelor juridice).
Specificități pentru Persoanele Juridice
În cazul persoanelor juridice, este necesară prezentarea și a certificatului de înregistrare la Registrul Comerțului, precum și a documentelor de constituire a societății.
Calendarul de Depunere și Termenele Limită
Termenele de depunere sunt esențiale pentru a evita penalitățile. Contribuabilii trebuie să fie conștienți de următoarele date:
| Tip Document | Termen de depunere |
|---|---|
| Decizie de Înregistrare în Scopuri de TVA | Maxim 30 zile de la solicitare |
| Contestații | 45 zile de la comunicarea deciziei |
Este important de menționat că, în cazul neîndeplinirii acestor termene, contribuabilul poate fi supus unor sancțiuni financiare.
Ce Se Întâmplă După Depunerea Cererii?
După depunerea cererii, ANAF va analiza documentele și va comunica decizia prin intermediul aceleași modalități prin care a fost depusă cererea. Există două posibilități:
- Acceptarea cererii: Contribuabilul va primi o notificare de aprobat, iar înregistrarea în scopuri de TVA va fi efectuată conform legii.
- Respingearea cererii: În acest caz, va fi prezentată o motivație clară a refuzului, iar contribuabilul are dreptul de a contesta această decizie.
Contestațiile: Drepturile Contribuabilului
În termen de 45 de zile de la primirea notificării, contribuabilul poate formula o contestație la organul fiscal emitent. Este esențial ca aceasta să fie bine argumentată și să conțină toate documentele necesare pentru a susține cererea.
Cazuri Speciale și Excepții
Există situații particulare în care procesul de înregistrare în scopuri de TVA poate varia. Acestea includ:
- Contribuabili din străinătate: Aceștia trebuie să respecte reglementările specifice privind înregistrarea în România.
- Persoane fizice neînscrise în registrul comerțului: Acestea pot avea obligații suplimentare de documentare.
- Activități sezoniere: Contribuabilii care desfășoară activități sezoniere pot beneficia de reglementări speciale.
Impactul Omissiunilor: Drepturi și Obligații
Nerespectarea obligațiilor fiscale poate avea consecințe severe. Un contribuabil care uită să se înregistreze în timp util poate fi supus unor penalități financiare, inclusiv:
- Obligația de a plăti TVA-ul retroactiv.
- Impozite suplimentare pe venit.
În plus, pierderea statutului de plătitor de TVA poate afecta serios activitățile comerciale ale contribuabilului.
Obligațiile fiscale ale contribuabililor înregistrați în scopuri de TVA
Odată ce o persoană juridică sau o persoană fizică autorizată (PFA) obține înregistrarea în scopuri de TVA, aceasta devine subiect al unor obligații fiscale specifice. Aceste obligații includ, dar nu se limitează la:
- Emiterea facturilor fiscale: Contribuabilii trebuie să emită facturi fiscale pentru toate livrările de bunuri și prestările de servicii efectuate, conform prevederilor legale. Factura trebuie să conțină informații specifice, inclusiv numărul de înregistrare în scopuri de TVA.
- Depunerea declarațiilor fiscale: Contribuabilii înregistrați în scopuri de TVA au obligația de a depune lunar sau trimestrial declarațiile fiscale corespunzătoare, cum ar fi Declarația 300 (Declarație privind livrările de bunuri și prestările de servicii) și Declarația 394 (Declarație informativă privind livrările de bunuri și serviciile efectuate). Termenele pentru depunerea acestor declarații sunt stabilite prin legislația fiscală.
- Înregistrarea și deducerea TVA-ului: Contribuabilii pot deduce TVA-ul aferent achizițiilor de bunuri și servicii utilizate în activitatea economică, cu respectarea condițiilor legale. Este esențial ca deducerea TVA-ului să fie bine justificată prin documente fiscale corespunzătoare.
Procedura de verificare a cererilor de înregistrare în scopuri de TVA
Verificarea cererilor de înregistrare în scopuri de TVA se realizează de către organele de control fiscal competente, astfel încât să asigure conformitatea cu reglementările legale. Procedura de verificare implică mai mulți pași esențiali:
- Analiza documentației: Autoritățile fiscale analizează toate documentele depuse prin Cererea de înregistrare privind TVA (formular 070) și orice alte documente suport. Este important ca acestea să fie complete și corecte.
- Inspecția la fața locului: În anumite cazuri, organele fiscale pot solicita o inspecție la sediul social al contribuabilului pentru a verifica existența efectivă a activității economice. Această inspecție se concentrează pe evaluarea condițiilor de operare și a resurselor existente.
- Emiterea deciziei: După evaluarea cererii, autoritățile emit o decizie care confirmă sau respinge solicitarea de înregistrare în scopuri de TVA. Această decizie este comunicată contribuabilului și poate fi contestată conform procedurii administrative.
Impactul înregistrării în scopuri de TVA asupra activității comerciale
Înregistrarea în scopuri de TVA poate avea un impact semnificativ asupra modalității de desfășurare a activității comerciale. Aceasta are atât avantaje, cât și dezavantaje:
- Avantaje:
- Acces la deducerea TVA-ului: Contribuabilii pot deduce TVA-ul pe care îl plătesc la achiziții, reducând astfel costurile totale ale afacerii.
- Creșterea credibilității: O firmă înregistrată în scopuri de TVA este percepută ca fiind mai serioasă și profesională, ceea ce poate atrage mai mulți clienți și parteneri de afaceri.
- Dezavantaje:
- Păstrarea unui management riguros al documentelor: Contribuabilii trebuie să se asigure că toate tranzacțiile sunt documentate corect, ceea ce poate necesita resurse suplimentare pentru contabilitate.
- Obligații administrative: Există obligații fiscale suplimentare, ceea ce poate genera costuri și eforturi adiționale pentru respectarea reglementărilor legale.