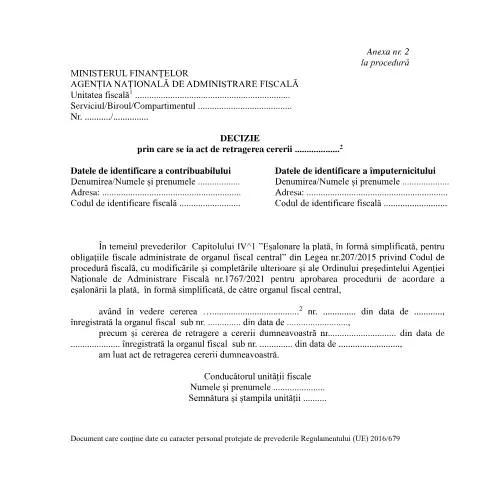
Ghid explicativ privind Decizia de retragere a cererii conform documentului A2_OPANAF_1767_2021
În contextul administrării fiscale din România, contribuabilii pot depune diferite cereri pentru a beneficia de facilități precum eșalonarea la plată a obligațiilor fiscale. Cu toate acestea, aceștia au și posibilitatea de a-și retrage aceste solicitări, dacă doresc să își modifice intențiile inițiale sau dacă circumstanțele s-au schimbat. Documentul oficial A2_OPANAF_1767_2021 reprezintă o decizie administrativă emisă de Agenția Națională de Administrare Fiscală (ANAF), prin care se oficializează retragerea unei cereri anterioare de eșalonare la plată.
Obiectul și scopul deciziei de retragere a cererii
Decizia emisă în conformitate cu documentul A2_OPANAF_1767_2021 are ca principal scop oficializarea faptului că contribuabilul a renunțat la solicitarea de eșalonare la plată a obligațiilor fiscale. Aceasta este o formalitate administrativă esențială pentru a asigura claritatea situației fiscale și pentru a evita eventuale interpretări eronate legate de situația obligațiilor fiscale ale contribuabilului.
Prin această decizie, se încheie procesul administrativ început odată cu depunerea cererii de către contribuabil, fiind recunoscut oficial faptul că solicitarea nu mai este în vigoare și nu mai poate fi procesată pentru acordare sau menținere a facilității de eșalonare.
Contextul legal și procedura de emitere a deciziei
Emiterea deciziei de retragere a cererii se bazează pe prevederile Capitolului IV^1 al Legii nr. 207/2015 privind Codul de procedură fiscală, precum și pe Ordinul președintelui ANAF nr. 1 767/2021 pentru aprobarea procedurii de acordare a eșalonării la plată în formă simplificată.
Procedura implică înregistrarea cererii de retragere de către contribuabil, precum și emiterea unei decizii formale de către organul fiscal competent, care trebuie să conțină datele de identificare ale contribuabilului și ale împuternicitului, precum și motivul retragerii.
Structura și conținutul deciziei de retragere
Documentul oficial are o structură clară, ce include:
- Informații despre unitatea fiscală emitentă și datele de identificare ale contribuabilului și ale împuternicitului;
- Referințe legale și mențiuni despre cererea inițială și procesul de retragere;
- Declarația explicită că organul fiscal ia act de retragerea cererii;
- Semnătura și ștampila conducătorului unității fiscale pentru validare.
Este important de menționat că această decizie nu implică alte consecințe fiscale sau administrative, ci servește exclusiv ca act de formalizare a retragerii cererii.
Ce înseamnă pentru contribuabil și ce urmează?
Retragerea cererii de eșalonare la plată, oficializată prin această decizie, înseamnă că obligațiile fiscale respective vor trebui plătite conform termenelor și condițiilor normale, fără facilitățile de eșalonare. Contribuabilul trebuie să fie conștient că, odată cu această decizie, orice plan de plată în rate devine nul, iar sumele datorate trebuie achitate integral sau în condițiile stabilite de legislația fiscală.
De asemenea, această decizie nu exclude posibilitatea depunerii unei noi cereri de eșalonare în viitor, dacă circumstanțele se schimbă și contribuabilul dorește să beneficieze din nou de facilități fiscale.
Concluzii
Decizia de retragere a cererii, conform documentului A2_OPANAF_1767_2021, reprezintă un act administrativ formal, esențial pentru clarificarea situației fiscale a contribuabilului. Înțelegerea acestei proceduri și a implicațiilor sale este importantă pentru gestionarea corectă a obligațiilor fiscale și pentru respectarea cadrului legal în domeniul fiscal din România.