Ghid de înțelegere a Deciziei privind retragerea cererii de stingere a creanțelor fiscale
Obiectul și contextul documentului oficial
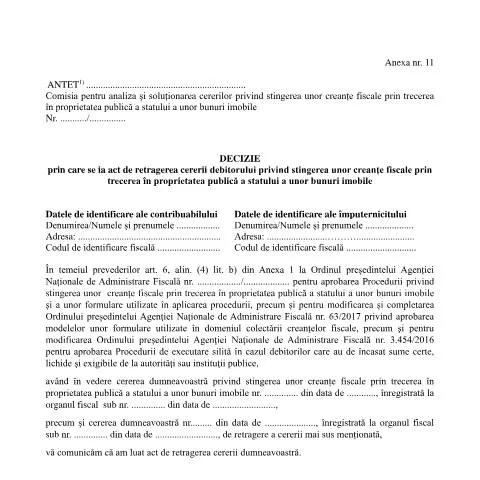
Decizia emisă cu numărul A11_OPANAF_6942_2024 reprezintă un act administrativ emis de Agenția Națională de Administrare Fiscală (ANAF), prin care se ia act de retragerea cererii formulate de către un contribuabil privind stingerea unor creanțe fiscale. Aceasta se referă la procedura de trecere în proprietatea publică a statului a unor bunuri imobile, ca urmare a deciziei de retragere a solicitării anterioare de către debitor.
Contextul legal și procedural
Decizia se înscrie în cadrul prevederilor Legii nr. 455/2001 privind semnătura electronică și a cadrului de digitalizare a administrației publice, precum și în conformitate cu Ordinul președintelui Agenției Naționale de Administrare Fiscală nr. 3504/2013, care aprobă modelele și caracteristicile formularelor utilizate în domeniul colectării creanțelor fiscale. Procedura de stingere a creanțelor fiscale prin trecerea în proprietatea publică a statului este reglementată de aceste acte normative și de procedurile interne ale ANAF.
Structura și conținutul deciziei
Decizia conține următoarele elemente principale:
- Datele de identificare ale contribuabilului: nume, adresă, cod fiscal;
- Datele de identificare ale împuternicitului: nume, adresă, cod fiscal (dacă este cazul);
- Referințe legale și procedurale: menționarea articolelor și ordinelor care stau la baza deciziei;
- Motivul deciziei: retragerea cererii de către contribuabil privind stingerea creanțelor fiscale;
- Decizia administrativă: luarea actului de retragere a cererii, cu consecințe legale pentru părți.
Ce înseamnă această decizie pentru contribuabil și pentru procesul fiscal
Prin această decizie, contribuabilul își exprimă intenția de a retrage cererea de stingere a creanțelor fiscale, ceea ce poate avea următoarele implicații:
- Încetarea procedurii de stingere a creanței fiscale în cadrul procesului administrativ;
- Menținerea creanțelor fiscale în evidențele fiscale ale organului fiscal, dacă nu se iau alte măsuri de recuperare;
- Posibilitatea ca, ulterior, contribuabilul să formuleze o nouă cerere sau să inițieze alte proceduri fiscale, în conformitate cu legislația în vigoare.
Procedura de emitere și formalitățile ulterioare
Emiterea deciziei se face în baza solicitării contribuabilului, înregistrată în evidențele organului fiscal și în conformitate cu procedurile interne ale ANAF. Decizia trebuie să fie semnată de președintele comisiei competente și să fie ștampilată corespunzător, conform modelului stabilit.
După emitere, decizia se comunică contribuabilului, fiind disponibilă și în format electronic, dacă acesta utilizează sistemul electronic de depunere și consultare a documentelor fiscale, precum platforma ROePAS.
Impactul și următorii pași pentru contribuabil
Odată cu luarea actului de retragere a cererii, contribuabilul nu mai poate beneficia de efectele procesului de stingere a creanței fiscale inițiat anterior, însă păstrează dreptul de a iniția alte proceduri fiscale sau de a formula o nouă cerere în conformitate cu legislația fiscală.
Este recomandat ca contribuabilul să consulte un specialist în domeniul fiscal pentru a evalua consecințele deciziei și pentru a asigura respectarea tuturor obligațiilor fiscale ulterioare.
Concluzie
Decizia de retragere a cererii de stingere a creanțelor fiscale reprezintă un act administrativ important în procesul de gestionare a creanțelor fiscale de către ANAF. Înțelegerea conținutului și implicațiilor acestei decizii este esențială pentru contribuabili, pentru a asigura respectarea drepturilor și obligațiilor lor fiscale în cadrul cadrului legal stabilit.