Importanța Certificatului privind taxa pe valoarea adăugată în achizițiile intracomunitare
În contextul globalizării și al integrării europene, un document deosebit de important pentru persoanele fizice și juridice care efectuează achiziții intracomunitare de mijloace de transport este Certificatul privind taxa pe valoarea adăugată, conform OPANAF 1611/2022. Acest certificat atestă faptul că taxa pe valoarea adăugată (TVA) a fost deja achitată sau că nu se datorează în România pentru respectivele achiziții, facilitând astfel procesul de înmatriculare a vehiculelor în țară.
Condțitii pentru obținerea certificatului
Există anumite criterii pe care solicitantul trebuie să le îndeplinească pentru a putea obține acest certificat. Acestea sunt esențiale pentru a asigura că documentul este emis corect și că persoanele care îl solicită au o justificare adecvată.
- Persoane eligibile: Atât persoanele fizice, cât și persoanele juridice care au achiziționat mijloace de transport în cadrul Uniunii Europene sunt eligibile pentru a solicita acest certificat.
- Dovada achiziției: Solicitanții trebuie să prezinte dovezi clare ale achiziției, cum ar fi facturi sau alte documente legale care confirmă plata TVA-ului.
- Îndeplinirea condițiilor legale: Este necesar ca toate documentele să fie în conformitate cu legislația română și europeană referitoare la TVA.
Tipuri de vehicule acoperite
Certificatul se aplică unei game variate de mijloace de transport, inclusiv:
- Automobile
- Camioane
- Motociclete
- Vapoare
- Aeronave
Demersul de obținere a certificatului
Obținerea certificatului implică o serie de pași pe care solicitantul trebuie să-i urmeze. Aceste etape sunt reglementate de legislația fiscală în vigoare și trebuie respectate cu atenție pentru a evita întârzierile sau refuzurile.
Etapele procedurii
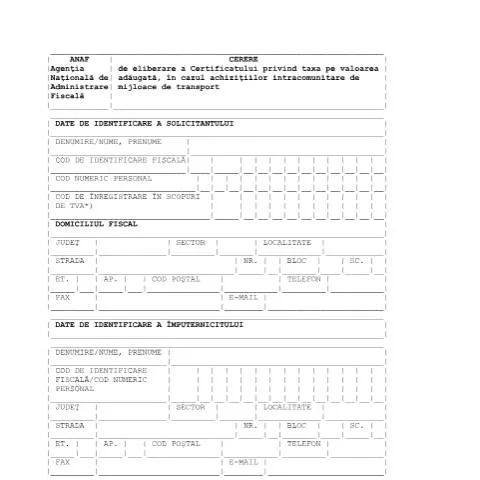
- Completarea Cererii: Solicitantul trebuie să completeze Cererea de eliberare a Certificatului privind taxa pe valoarea adăugată (C_1611_2022).
- Depunerea documentelor: Toate documentele necesare trebuie depuse la organul fiscal competent, inclusiv dovada plății TVA-ului.
- Verificarea documentației: Funcționarii de la ANAF vor verifica toate informațiile și documentele prezentate.
- Eliberarea certificatului: După verificare, certificatele vor fi emise, dacă toate condițiile sunt îndeplinite.
Valoarea juridică și utilizarea certificatului
Certificatul eliberat de ANAF are o valoare juridică semnificativă, având rolul de a atesta legalitatea achiziției intracomunitare. Utilizarea acestuia este esențială în diferite situații legale, inclusiv:
Funcții legale ale certificatului
- Înmatricularea vehiculului: Certificatul este necesar pentru a finaliza procesul de înmatriculare a vehiculului în România.
- Justificarea situației fiscale: Poate fi solicitat de autoritățile fiscale pentru a dovedi că TVA-ul a fost plătit.
- Întreținerea conformității: Certificatul ajută la menținerea conformității fiscale atât pentru persoanele fizice, cât și pentru cele juridice.
Ce se întâmplă în caz de pierdere sau contestare a certificatului
Pierderea certificatului sau existența unor discrepanțe în datele acestuia pot crea dificultăți pentru solicitant. Este important să cunoașteți pașii necesari în astfel de situații.
Procedura în caz de pierdere
În cazul în care certificatul este pierdut, solicitantul trebuie să:
- Notify the ANAF regarding the loss of the certificate.
- Submit a new application for the issuance of the certificate along with supporting documents.
- Provide a declaration stating the reasons for the loss.
Contestarea certificatului
Dacă există neconcordanțe sau erori în certificatul emis, solicitantul poate contesta documentul. Aceasta implică:
- Depunerea unei cereri de contestare la ANAF, în care se vor menționa motivele contestării.
- Prezentarea tuturor probelor care susțin cererea de contestare.
- Așteptarea unei decizii din partea autorităților fiscale.
Durata de validitate și condiții de reînnoire
Un aspect important de reținut este durata de valabilitate a certificatului. De obicei, acest document este valabil până la finalizarea proceselor legale de înmatriculare a vehiculului.
Reînnoirea certificatului
Reînnoirea certificatului poate fi necesară în anumite condiții, cum ar fi schimbarea statutului solicitantului sau actualizarea informațiilor vehiculului. Reînnoirea se face printr-o procedură similară celei de obținere inițială:
- Completarea unei noi cereri.
- Prezentarea documentelor actualizate.
- Depunerea cererii la organul fiscal competent.
Organismele care impun certificatele
Certificatul de TVA este solicitat de diverse organisme în diferite contexte. Printre acestea se numără:
- Oficiile de înmatriculare a vehiculelor care necesită dovada plății TVA-ului.
- Instituțiile financiare care pot solicita dovezi pentru creditare.
- Autoritățile fiscale care efectuează controale de rutină.
Excepții și variații în obținerea certificatului
Deși procesul de obținere a certificatului este destul de direct, există și excepții sau situații speciale care merită menționate. Aceste excepții pot afecta eligibilitatea sau cerințele de documentație.
Cazuri speciale
În anumite situații, certificatele pot fi solicitate pentru:
- Mijloace de transport achiziționate în scopuri comerciale.
- Transferuri între state membre ale Uniunii Europene.
- Vehicule care au suferit modificări sau sunt adaptate pentru persoane cu dizabilități.
Aceste aspecte pot influența atât pașii de obținere a certificatului, cât și documentele necesare.
Relevanța certificatului în context internațional
Certificatul privind taxa pe valoarea adăugată joacă un rol esențial nu doar la nivel național, ci și în context european, facilitând comerțul și mobilitatea în cadrul Uniunii Europene. Acesta contribuie la armonizarea legislației fiscale și la eliminarea barierelor comerciale.
Beneficiile pentru antreprenori
Antreprenorii care desfășoară activități comerciale transfrontaliere beneficiază de un sistem simplificat de înregistrare și impozitare, ceea ce le facilitează extinderea afacerilor în alte state membre. Certificatul de TVA devine astfel un instrument important în strategia de expansiune internațională.
Concluzii practice fără generalizări
Într-o lume în continuă schimbare, cunoașterea procedurilor, a cerințelor și a legislației legate de Certificatul privind taxa pe valoarea adăugată este esențială pentru orice persoană sau companie care dorește să efectueze achiziții intracomunitare de mijloace de transport. Asigurându-vă că urmați pașii menționați și că aveți toate documentele necesare, veți putea facilita procesul de înmatriculare a vehiculului dorit și veți contribui la o gestionare eficientă a obligațiilor fiscale.
Procedura de obținere a certificatului de TVA pentru achiziții intracomunitare de mijloace de transport
Obținerea certificatului privind taxa pe valoarea adăugată (TVA) pentru achizițiile intracomunitare de mijloace de transport este o procedură esențială pentru persoanele fizice și juridice care doresc să efectueze astfel de achiziții. Această cerere este reglementată conform OPANAF 1611/2022 și implică mai multe etape administrative. În primul rând, solicitantul trebuie să fie înregistrat în scopuri de TVA în România, ceea ce este o condiție prealabilă pentru a putea beneficia de certificatul menționat.
După ce a confirmat înregistrarea în scopuri de TVA, solicitantul trebuie să completeze cererea, care se transmite prin intermediul Sistemului Național Electronic de Plăți (SNEP) sau direct la agenția ANAF unde este arondat. Cererea trebuie să conțină informații precise precum datele de identificare fiscală, detaliile despre mijlocul de transport achiziționat și documentele justificative care dovedesc achiziția intracomunitară, cum ar fi factura emisă de furnizorul din alt stat membru al Uniunii Europene.
Termenul de soluționare a cererii este de 30 de zile lucrătoare, iar ANAF va verifica autenticitatea documentelor și corectitudinea informațiilor prezentate. În cazul în care cererea este aprobată, solicitantul va primi un certificat de TVA, care trebuie păstrat la dosar și prezentat la nevoie, de exemplu, în cazul unor inspecții fiscale. Este important de reținut că, în cazul respingerii cererii, ANAF va emite o decizie motivată, iar solicitantul are dreptul de a contesta această decizie în termen de 30 de zile de la comunicare.
Aspecte fiscale legate de achizițiile intracomunitare de mijloace de transport
Achizițiile intracomunitare de mijloace de transport au implicații fiscale specifice, iar contribuabilii trebuie să fie conștienți de regimul de TVA aplicabil. Conform legislației în vigoare, TVA-ul este datorat în România atunci când achiziția se realizează de către un contribuabil înregistrat în scopuri de TVA. Aceasta înseamnă că, pentru achiziții efectuate din alte state membre, contribuabilul va declara și va plăti TVA-ul în România, conform regulilor de autoevaluare.
De asemenea, este important să se respecte termenele de raportare a TVA-ului. Contribuabilii trebuie să declare achizițiile intracomunitare în cadrul declarației de TVA (Formular 300) și să plătească TVA-ul corespunzător până la data limită stabilită, care este, de regulă, 25 ale lunii pentru luna anterioară. Nerespectarea acestor termene poate atrage penalități și dobânzi de întârziere, ceea ce poate afecta negativ fluxul de numerar al contribuabilului.
În plus, utilizarea mijloacelor de transport achiziționate intracomunitar poate aduce beneficii, dar și obligații suplimentare de raportare. De exemplu, în cazul în care aceste mijloace sunt utilizate în activități economice, contribuabilul va putea deduce TVA-ul aferent achiziției, însă va trebui să păstreze o evidență detaliată a utilizării acestora. De asemenea, este important să se aibă în vedere regimul de impozitare aplicabil în cazul vânzării ulterioare a acestor mijloace de transport, având în vedere că pot exista diferențe între regimul aplicat achiziției și cel aplicat vânzării.
Documentația necesară pentru eliberarea certificatului de TVA
Documentația solicitată pentru eliberarea certificatului privind taxa pe valoarea adăugată în cazul achizițiilor intracomunitare de mijloace de transport este esențială pentru a asigura o procesare eficientă a cererii. Aceasta include, dar nu se limitează la:
- Copie a documentului de identitate: O copie a actului de identitate al solicitantului (CNP și date de identificare).
- Certificat de înregistrare în scopuri de TVA: Un document care atestă că solicitantul este înregistrat ca plătitor de TVA.
- Factură de achiziție: O copie a facturii emisă de furnizorul din alt stat membru al Uniunii Europene, care să conțină toate informațiile necesare.
- Declarație de TVA: Documente care să ateste înregistrarea TVA-ului, precum declarațiile anterioare (Formular 300).
- Documente suplimentare: Orice alte documente care pot susține cererea, cum ar fi contracte sau acorduri comerciale.
Fiecare dintre aceste documente este esențial pentru a dovedi că achiziția respectă toate reglementările legale și fiscale. Este recomandat ca solicitanții să verifice cu atenție documentele și să se asigure că toate informațiile sunt corecte și complete înainte de a depune cererea. Orice omisiune sau eroare în documentație poate duce la întârzieri în procesarea cererii sau chiar la respingerea acesteia.