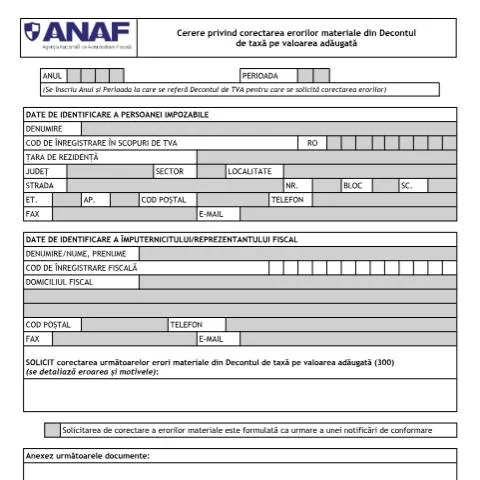
Contextul corectării erorilor materiale în Decontul de TVA
Într-o lume în continuă schimbare, gestionarea aspectelor fiscale devine tot mai importantă pentru persoanele impozabile. Fie că este vorba despre o mică întreprindere sau o companie mare, erorile materiale din Decontul de taxă pe valoarea adăugată (TVA) pot conduce la neplăceri financiare considerabile. Corectarea acestor erori este esențială pentru a menține conformitatea fiscală și a evita eventuale sancțiuni. Cererea privind corectarea erorilor materiale din Decontul de TVA, cod Anexa1_1_OPANAF_3604_2015, este documentul care facilitează acest proces.
Persoanele vizate: cine trebuie să depună cererea?
Cererea de corectare a erorilor materiale poate fi depusă de către orice persoană impozabilă care constată o eroare în Decontul de TVA. Acesta include:
- Persoane juridice: Companii care au fost înregistrate în scopuri de TVA și care efectuează tranzacții comerciale.
- Persoane fizice autorizate (PFA): Întreprinderi individuale care desfășoară activități economice și sunt înregistrate fiscal.
- Organizații non-profit: Entități care pot fi înregistrate în scopuri de TVA, conform legislației în vigoare.
Este important de menționat că, în anumite situații, reprezentanții autorizați ai persoanelor impozabile pot depune această cerere în numele acestora. În acest caz, se va completa secțiunea specifică pentru datele reprezentantului.
Detașarea erorilor: rubricile formularului
| Rubrica | Descriere |
|---|---|
| Anul și perioada | Se vor înscrie anul și perioada la care se referă Decontul de TVA pentru care se solicită corectarea. |
| Date de identificare a persoanei impozabile | Informații precum denumirea, codul de înregistrare în scopuri de TVA, adresa, telefonul și emailul sunt obligatorii. |
| Date de identificare a reprezentantului fiscal | În cazul în care cererea este depusă de un reprezentant, acesta trebuie să completeze datele sale personale. |
| Detalierea erorilor | Se va descrie eroarea materială și motivele solicitării corectării. Această secțiune este esențială pentru evaluarea cererii. |
| Anexele | Toate documentele relevante care susțin cererea de corectare vor fi anexate. |
Fiecare rubrică este crucială, iar completarea corectă a acestora va contribui la accelerarea procesului de evaluare a cererii.
Pașii pentru completarea cererii
Completarea cererii pentru corectarea erorilor materiale din Decontul de TVA trebuie realizată cu atenție. Următorii pași sunt recomandați:
- Identificarea erorii: Revizuiți Decontul de TVA pentru a identifica exact erorile care necesită corectare.
- Colectarea documentației: Adunați toate documentele care susțin cererea de corectare, inclusiv notificările de conformare.
- Completarea formularului: Asigurați-vă că toate informațiile sunt complete și precise. Verificați de două ori rubrica referitoare la detaliile erorilor.
- Semnătura: Asigurați-vă că cererea este semnată de persoana care solicită corectarea.
- Depunerea cererii: Cererea poate fi depusă atât la ghișeul organului fiscal, cât și online prin intermediul SPV (Spațiul Privat Virtual).
Modalitățile de depunere a cererii
Există două modalități principale prin care cererea poate fi depusă:
- În format fizic: Cererea va fi depusă la ghișeul organului fiscal competent. În acest caz, este recomandat să aveți un exemplar pentru dumneavoastră, demonstrând data și ora depunerii.
- Online: Prin intermediul SPV, unde cererea va fi trimisă direct autorităților fiscale. Este necesar să aveți un cont activ și să fiți înregistrați cu ROeID pentru a putea depune cererea.
Ce se întâmplă după depunerea cererii?
După înregistrarea cererii, organul fiscal va analiza informațiile prezentate. Durata de procesare poate varia, dar, în general, ar trebui să așteptați o comunicare din partea autorităților în termen de 30 de zile de la depunerea cererii. Iată ce puteți aștepta:
- Aprobarea: În cazul în care cererea este validată, veți primi o notificare oficială cu privire la corectarea erorii și impactul asupra obligațiilor fiscale.
- Refuzul: Dacă cererea este respinsă, veți primi o explicație detaliată a motivelor refuzului, precum și posibilele căi de atac.
- Încercări suplimentare: În funcție de refuz, este posibil să aveți ocazia să depuneți o cerere de revizuire, prezentând dovezi suplimentare pentru a susține corectarea solicitată.
Gestionarea refuzului sau a incompletitudinii cererii
În situația în care cererea de corectare a erorilor este refuzată, este important să urmăriți următorii pași:
- Analiza motivelor refuzului: Examinați cu atenție răspunsul primit de la autoritatea fiscală pentru a înțelege defectele cererii.
- Consultarea unui specialist: În funcție de complexitatea situației, poate fi util să solicitați opinia unui consultant fiscal sau avocat specializat.
- Depunerea unei cereri de contestare: În termenul legal specificat, depuneți o cerere de contestare, bazată pe argumente solide și documentație concludentă.
Cazuri particulare: atenție la detalii
Aveți în vedere situațiile particulare care pot influența procesul de corectare:
- Persoane fizice nerezidente: Acestea pot avea obligații specifice în funcție de regimul fiscal aplicabil, iar documentele necesare pot varia.
- Minori: Cererile depuse în numele minorilor trebuie să fie efectuate de către reprezentanți legali, iar documentele de identitate sunt esențiale.
- Situatii de urgență: În cazul erorilor care pot genera penalizări imediate, se recomandă o acțiune rapidă și consultarea imediată a unui specialist.
Concluzie: importanța corectării erorilor fiscale
Gestionarea corectă a erorilor materiale din Decontul de TVA este esențială pentru menținerea unei relații sănătoase cu autoritățile fiscale. Prin respectarea pașilor necesari și a cerințelor legale, persoanele impozabile își protejează interesele financiare și își asigură conformitatea cu legislația fiscală în vigoare. Procesul, deși poate părea complicat, devine mult mai ușor atunci când este abordat cu meticulozitate și pregătire.
Documentele necesare pentru depunerea cererii de corectare
În vederea depunerii cererii privind corectarea erorilor materiale din Decontul de taxă pe valoarea adăugată, este esențial să pregătiți un set complet de documente care să susțină solicitarea dumneavoastră. Aceste documente includ:
- Formularul 100 - Declarația de către contribuabil a obligațiilor de plată a impozitelor și contribuțiilor sociale, completat corespunzător.
- Cererea de corectare - Cererea specifică, care trebuie să conțină detalii despre greșelile identificate, motivul corecției și, dacă este cazul, datele suplimentare necesare pentru argumentare.
- Documentația suport - Orice document care poate susține solicitarea, cum ar fi copii ale facturilor, chitanțelor sau alte dovezi care să demonstreze corectitudinea datelor corectate.
Este important să verificați cu atenție fiecare document pentru a evita întârzieri în procesare. De asemenea, verificați dacă aveți nevoie de un Certificat de înregistrare la ANAF sau alte documente care pot fi specificate în funcție de activitatea dumneavoastră economică.
Termenele de soluționare și posibilele contestații
După depunerea cererii de corectare a erorilor materiale din Decontul de taxă pe valoarea adăugată, ANAF are obligația de a soluționa cererea într-un termen de maximum 30 de zile de la înregistrarea acesteia. Este esențial să fiți la curent cu acest termen, deoarece ANAF va comunica decizia prin intermediul Spațiului Privat Virtual (SPV) sau prin poștă, în funcție de preferințele dumneavoastră indicate la depunere.
Dacă cererea dumneavoastră este respinsă, aveți dreptul de a contesta această decizie. Contestația se face printr-o cerere scrisă adresată ANAF, în termen de 30 de zile de la primirea comunicării deciziei. Este recomandat să includeți toate argumentele legale și documentele care susțin contestația dumneavoastră pentru a crește șansele de succes.
Impactul corecțiilor asupra obligațiilor fiscale
Corectările efectuate prin intermediul Cererii privind corectarea erorilor materiale din Decontul de taxă pe valoarea adăugată pot avea implicații semnificative asupra obligațiilor fiscale ale contribuabilului. În cazul în care corecțiile duc la o diminuare a sumei datorate, este important să verificați impactul acestei corecții asupra declarațiilor fiscale viitoare.
De exemplu, dacă ați corectat o sumă care a fost raportată greșit ca fiind datorată, iar corecția duce la o restituire de TVA, va trebui să urmăriți procedurile de restituire a impozitelor pentru a evita penalitățile. Aceste proceduri pot include completarea unui formular specific de restituire, depunerea acestuia în termenul stabilit de legislație și asigurarea că toate documentele justificative sunt anexate.
Pe de altă parte, dacă corectarea duce la o majorare a obligațiilor fiscale, este crucial să vă asigurați că aveți un plan de plată adecvat pentru a respecta termenele de plată impuse de ANAF. Nerespectarea acestora poate genera penalități și dobânzi, afectând astfel situația financiară a firmei dumneavoastră.