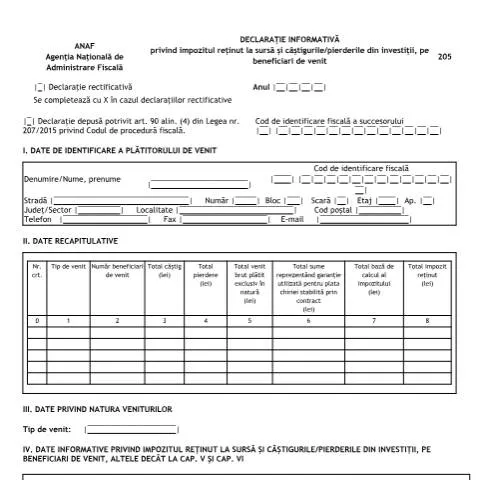
Importanța Declarației Informative D_205_OPANAF_303_2026 în Contextul Fiscal Românesc
Declarația informativă privind impozitul reținut la sursă și câștigurile/pierderile din investiții, pe beneficiari de venit, cunoscută sub codul D_205_OPANAF_303_2026, joacă un rol crucial în gestionarea obligațiilor fiscale ale contribuabililor din România. Această declarație, reglementată prin OPANAF 179/2022 și cu modificările ulterioare, este destinată persoanelor juridice și fizice ce efectuează plăți pentru diverse tipuri de venituri, de la dividende la câștiguri din investiții.Cadrul Legislativ și Evoluția Normativă
Pentru a înțelege funcția și relevanța acestui formular, este esențial să ne familiarizăm cu cadrul legislativ care îl reglementează. Legea nr. 227/2015, cunoscută drept Codul fiscal, constituie fundamentul pe baza căruia se aplică impozitul pe venit în România. Aceasta prevede obligații clare pentru plătitorii de venituri, stabilind tipurile de venituri care sunt supuse impozitării și modalitățile de reținere a impozitului la sursă. Declarația D_205 este o extensie a acestor reglementări, fiind introdusă pentru a facilita administrarea fiscală și a asigura transparența veniturilor. De asemenea, a fost adaptată prin intermediul mai multor OUG-uri care reflectă nevoia de digitalizare a administrației publice și de simplificare a proceselor fiscale.Cine Este Obligatoriu Să Depună Această Declarație?
Plătitorii de venituri au obligația de a depune această declarație în cazul în care efectuează plăți pentru anumite tipuri de venituri, inclusiv:- Venituri din dividende;
- Venituri din dobânzi;
- Câștiguri din transferul titlurilor de valoare;
- Venituri din lichidarea unei persoane juridice;
- Venituri din jocuri de noroc;
- Alte surse de venit, conform specificațiilor legislative.
Structura Declarației D_205: Cum Se Completează?
Completing the D_205 form requires careful attention to detail, as it consists of several sections care trebuie completate cu informații precise.- Date de identificare a plătitorului de venit: Este necesară completarea codului de identificare fiscală, denumirea, adresa și datele de contact.
- Date recapitulare: Aici se introduc informații despre numărul beneficiariilor de venit, total câștiguri și pierderi, precum și impozitul reținut.
- Date privind natura veniturilor: Specificarea tipului de venit în funcție de sursa acestuia.
- Date informative privind impozitul reținut la sursă: Detalii despre fiecare beneficiar de venit, incluzând numele, CNP-ul, câștigurile și impozitul reținut.
Modalități de Depunere a Declarației
Depunerea declarației D_205 se poate realiza atât prin metode tradiționale, cât și prin canale electronice, conform reglementărilor de e-guvernare.- Depunere fizică: Se poate face la ghișeul ANAF, unde se va prezenta formularul completat și semnat.
- Depunerea online: Utilizând SPV (Spațiul Privat Virtual), contribuabilii pot transmite declarația rapid și eficient. Aceasta necesită un certificat digital pentru autentificare.
Ce Se Întâmplă în Caz de Refuz sau Eroare?
În cazul în care declarația este respinsă din diverse motive — fie din cauza incompletitudinii, fie a unor neconcordanțe — contribuabilul va fi notificat de ANAF. Este esențial să reacționați prompt, corectând erorile și depunând o declarație rectificativă.“Fiecare contribuabil are dreptul de a rectifica erorile în termen de 30 de zile de la primirea notificării.”
Consecințele Neîndeplinirii Obligațiilor Fiscale
Neîndeplinirea obligațiilor de depunere a declarației D_205 poate atrage după sine consecințe severe. Printre acestea se numără:- Amenzi administrative, care pot varia în funcție de gravitatea faptei;
- Cresterea riscului de audit fiscal;
- Responsabilitatea penală în cazurile de fraudă fiscală.
Procesul de Evaluare a Declarației de Către ANAF
Odată ce declarația D_205 este depusă, ANAF va efectua evaluarea pentru a se asigura că toate informațiile sunt corecte și complete. Acest proces poate dura câteva zile sau săptămâni, în funcție de volumul de lucru al agenției și de complexitatea cazului.- Confirmarea primirii: Contribuabilul va primi o confirmare că declarația a fost primită, ceea ce este crucial pentru eventuale contestații.
- Verificarea datelor: ANAF va verifica datele furnizate pentru a se asigura că acestea corespund cu sistemele interne.
- Notificarea în caz de probleme: Orice neconcordanță va duce la o notificare în care se va solicita corectarea și depunerea unei declarații rectificative.
Implicarea Declarației D_205 în Activitățile Economice și Sociale
Declarația informativă D_205 nu doar că permite contribuabililor să-și îndeplinească obligațiile fiscale, dar și să participe activ în economia românească. Aceasta asigură că impozitele sunt corect reținute și virate către bugetul de stat, sprijinind astfel dezvoltarea infrastructurii și a serviciilor publice.“Un sistem fiscal bine administrat contribuie la creșterea încrederii în instituțiile statului și la promovarea unei economii sustenabile.”
Finalizarea Procesului și Următoarele Etape
După depunerea și evaluarea declarației, contribuabilul ar trebui să urmeze câteva etape pentru a se asigura că totul este în regulă:- Monitorizarea statutului declarației prin SPV.
- Încercarea de a contacta ANAF în cazul unor întrebări sau nelămuriri.
- Asigurarea că toate plățile aferente impozitelor sunt efectuate la timp.
Încheiere: Rolul Esențial al Declarației în Ecosistemul Fiscal
În concluzie, Declarația informativă D_205_OPANAF_303_2026 este un instrument esențial în peisajul fiscal românesc. Respectarea regulilor de completare și depunere a acesteia nu doar că protejează contribuabilul de sancțiuni, ci contribuie și la buna funcționare a economiei naționale. Fiecare detaliu contează, iar responsabilitatea fiscală este un aspect fundamental al activității de afaceri și al vieții de zi cu zi a oricărui cetățean.Aspecte esențiale ale Declarației informative pentru impozitul reținut la sursă
Declarația informativă privind impozitul reținut la sursă și câștigurile sau pierderile din investiții (OPANAF 179/2022) este un document crucial pentru raportarea veniturilor și impozitelor înregistrate pe parcursul anului fiscal. Este important ca persoanele fizice și juridice care au efectuat plăți către beneficiarii de venituri să înțeleagă specificitățile acestei declarații, de la completarea corectă a formularului până la termenele de depunere.
Printre informațiile esențiale ce trebuie incluse se regăsesc: CNP-ul și datele de identificare ale beneficiarilor, tipurile de venituri, impozitul reținut, precum și eventualele deduceri aplicabile. De asemenea, trebuie menționat că declarația are un format standardizat, iar utilizarea unei semnături electronice este obligatorie pentru a asigura autenticitatea documentului, conform legislației în vigoare.
Un aspect important de luat în considerare este că erorile sau omisiunile în completarea acestei declarații pot conduce la sancțiuni financiare, dar și la blocarea activităților administrative. Este recomandat să se efectueze verificări riguroase pentru a evita astfel de neplăceri.
Responsabilitățile plătitorului de venituri și ale beneficiarului
Atunci când discutăm despre Declarația informativă, este esențial să înțelegem responsabilitățile atât ale plătitorului de venituri, cât și ale beneficiarului. Plătitorul are datoria de a reține impozitul la sursă, conform prevederilor legale, și de a-l declara în termenul stabilit. Acest lucru implică o bună organizare și administrare a documentelor contabile, astfel încât toate plățile efectuate să fie corect raportate.
Beneficiarul, pe de altă parte, trebuie să fie conștient de faptul că impozitul reținut va influența declarațiile sale fiscale ulterioare. Acesta este responsabil pentru verificarea corectitudinii informațiilor incluse în declarația informativă, având dreptul de a solicita clarificări sau corecturi în cazul în care observă discrepanțe.
În plus, ambele părți trebuie să fie la curent cu modificările legislative care pot afecta modul de raportare. Astfel, este recomandabil ca atât plătitorii, cât și beneficiarii să participe la sesiuni de formare sau seminar pentru a se familiariza cu cele mai recente reglementări fiscale.
Impactul digitalizării asupra procesului de depunere a Declarației informative
Digitalizarea administrației publice a adus schimbări semnificative în modul în care se realizează depunerea Declarației informative privind impozitul reținut la sursă. Conform Legii nr. 455/2001 privind semnătura electronică și cadrul de digitalizare, utilizarea platformelor online de depunere facilitează un proces mai eficient și mai transparent.
Prin intermediul platformelor precum SPV (Spațiul Privat Virtual) sau ROePAS, persoanele fizice și juridice au acum posibilitatea de a depune declarațiile în mod electronic, reducând semnificativ timpul necesar procesului de raportare. Aceste platforme asigură, de asemenea, un grad înalt de securitate și confidențialitate, protejând informațiile sensibile ale utilizatorilor.
Un alt aspect de menționat este interconectivitatea acestor platforme cu alte sisteme de gestionare a datelor fiscale. Această interoperabilitate permite un flux de informații mai rapid între instituțiile statului, facilitând astfel verificările și controlul fiscal. De asemenea, contribuabilii pot beneficia de acces rapid la istoricul declarațiilor depuse, ceea ce le permite să-și gestioneze mai eficient obligațiile fiscale.
Este de așteptat ca, în viitor, procesul de depunere a Declarației informative să devină și mai simplificat, având în vedere tendințele globale spre automatizare și digitalizare. Contribuabilii sunt încurajați să rămână informați cu privire la aceste schimbări și să utilizeze resursele disponibile pentru a se adapta rapid noilor cerințe.