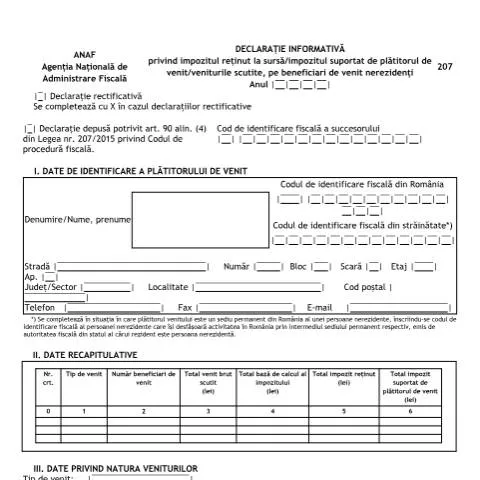
Panta istorică și cadrul legislativ al Declarației informative D_207_OPANAF_303_2026
Declarația informativă privind impozitul reținut la sursă, cunoscută sub codul D_207_OPANAF_303_2026, este reglementată de Ordinul ANAF nr. 179/2022 și reprezintă un document esențial pentru plătitorii de venituri în contextul fiscalității românești. Această declarație a fost introdusă pentru a asigura transparența și conformitatea în raportarea veniturilor obținute de beneficiarii nerezidenți, un aspect crucial în cadrul normelor de evitare a dublei impuneri. Prin reglementările legale anterioare și modificările aduse, autoritățile au căutat să alinieze legislația românească la standardele internaționale, facilitând astfel interacțiunile comerciale și fiscale cu alte state.
Etapele pentru completarea și depunerea Declarației informative
Completarea formularului D_207 se realizează într-o serie de pași bine definiți, esențiali pentru corectitudinea și validitatea documentului:
- Identificarea plătitorului de venit: Este necesară completarea secțiunii I, care include datele de identificare fiscală ale plătitorului din România și, dacă este cazul, ale entității nerezidente asociate.
- Informații despre beneficiarii nerezidenți: În secțiunea IV, se vor înscrie informațiile relevante pentru fiecare beneficiar, inclusiv venitul brut obținut și impozitul reținut.
- Verificarea corectitudinii datelor: Este crucial ca toate informațiile să fie corecte, deoarece orice discrepanță poate duce la sancțiuni sau refuzul documentului.
- Depunerea declarației: Formularul completat trebuie depus până la termenul limită stabilit de ANAF, de obicei până pe data de 25 a lunii următoare celei în care au fost realizate plățile.
Profilul plătitorilor de venit și categorii specifice de venituri
Declarația D_207 este destinată plătitorilor de venituri care sunt obligați să rețină impozit pentru veniturile realizate de beneficiarii nerezidenți. Aceștia pot fi persoane fizice sau juridice, inclusiv asociații și entități transparente fiscal. În funcție de tipul de venit, există mai multe categorii care trebuie raportate:
- Dividende - conform art. 223 alin. (1) lit. a) din Codul fiscal.
- Dobânzi - conform art. 223 alin. (1) lit. b) și c).
- Redevențe - conform art. 223 alin. (1) lit. d) și e).
- Comisioane - conform art. 223 alin. (1) lit. f) și g).
- Activități sportive și de divertisment - conform art. 223 alin. (1) lit. h).
Aspecte particulare pentru beneficiarii nerezidenți
În cazul în care beneficiarii nerezidenți au un sediu permanent în România, este esențial ca plătitorul să completeze corespunzător codul de identificare fiscală al acestora. Acest aspect este crucial pentru a evita neînțelegerile legate de impozitul datorat. De asemenea, în funcție de acordurile internaționale, anumite venituri pot fi scutite, ceea ce trebuie specificat clar în declarație.
Diferențierea D_207 de alte formulare similare
Declarația D_207 se distinge de alte formulare, cum ar fi Declarația unică (Formular 212), prin specificul său vizavi de beneficiarii nerezidenți și tipurile de venituri. În timp ce alte declarații pot acoperi venituri din activități interne sau impozite pe venituri pentru rezidenți, D_207 este dedicată exclusiv impozitării venitului obținut de străini, cu regim de reținere la sursă.
Relația D_207 cu alte obligații fiscale
Formularul D_207 nu funcționează în izolare; acesta face parte dintr-un sistem mai amplu de raportare fiscală. Plătitorii de venituri trebuie să fie conștienți de alte obligații, cum ar fi Declarația 100 (pentru impozitul pe profit) sau declarațiile referitoare la contribuțiile sociale. Această interconectivitate subliniază importanța unei gestionări fiscale riguroase și organizate.
Consecințele neîndeplinirii obligațiilor de raportare
Neîndeplinirea obligației de depunere a Declarației D_207 sau furnizarea de informații incorecte poate avea consecințe grave. Plătitorii de venituri pot fi supuși sancțiunilor fiscale, inclusiv amenzi și penalități. În plus, întârzierile pot duce la dificultăți în relațiile comerciale internaționale, afectând încrederea partenerilor externi.
Termene și modalități de depunere a Declarației informative D_207
Termenul limită pentru depunerea formularului D_207 este, de regulă, 25 a lunii următoare celei pentru care se face raportarea. Depunerea poate fi efectuată atât în format fizic, la ghișeul ANAF, cât și în format electronic, prin intermediul Spațiului Privat Virtual (SPV) sau ROeID. Utilizarea canalelor electronice nu doar că simplifică procesul, dar oferă și un nivel suplimentar de securitate și eficiență.
Concluzii utile pentru utilizatori
În final, este esențial ca plătitorii de venituri și cei implicați în activități comerciale internaționale să fie bine informați cu privire la cerințele Declarației D_207. O gestionare corectă a acestui document nu doar că asigură conformitatea cu legislația fiscală, dar și protejează drepturile și obligațiile contribuabilului. Recomandăm, în plus, consultarea periodică a site-ului ANAF pentru actualizări legate de reglementările fiscale și noutăți referitoare la formularele declarative.
Aspectele esențiale ale Declarației informative privind impozitul reținut la sursă
Declarația informativă privind impozitul reținut la sursă, referitoare la veniturile scutite, este un instrument esențial pentru conformarea fiscală a contribuabililor care efectuează plăți către beneficiari de venit nerezidenți. Această declarație conține informații detaliate despre veniturile realizate de aceștia, precum și despre impozitul reținut și plătit către bugetul de stat. Este important ca această declarație să fie completată corect și depusă în termenul stabilit, pentru a evita sancțiunile aplicate de ANAF.
Contribuabilii trebuie să fie atenți la clasificarea veniturilor, deoarece anumite tipuri de venituri pot beneficia de scutiri de impozit sau de tratamente preferențiale în baza convențiilor internaționale de evitare a dublei impuneri. În plus, este esențial să se verifice dacă beneficiarul de venit nerezident este înregistrat în țara sa de origine și să se obțină documentele necesare care să dovedească statutul fiscal al acestuia.
Un aspect crucial de menționat este că, în conformitate cu OPANAF 179/2022, modificările ulterioare aduc clarificări cu privire la informațiile ce trebuie incluse în declarație, cum ar fi detaliile despre tipul de venit, metoda de calcul a impozitului și ratele aplicabile. Aceasta trebuie depusă până la data de 25 a lunii următoare încheierii trimestrului, conform obligațiilor fiscale.
Procedura de completare și depunere a Declarației informative
Completarea Declarației informative privind impozitul reținut la sursă necesită o atenție deosebită, întrucât informațiile trebuie să fie corecte și actualizate. În primul rând, contribuabilii trebuie să își asigure identificarea corectă a beneficiarilor de venit nerezidenți, inclusiv numele complet, CNP-ul sau echivalentul acestuia, adresa și codul de identificare fiscală. Aceste date sunt esențiale pentru a putea identifica corect fiecare beneficiar în raport cu impozitele reținute.
După completarea declarației, aceasta poate fi depusă atât în format fizic, prin intermediul ghișeului ANAF, cât și online, prin intermediul Spațiului Privat Virtual (SPV). Utilizarea SPV este recomandată, deoarece oferă un proces mai rapid și mai eficient, permițând contribuabililor să gestioneze obligațiile fiscale de la distanță. De asemenea, utilizarea semnăturii electronice este o cerință în cazul depunerii online, conform Legea nr. 455/2001 privind semnătura electronică.
Este important de menționat că, în cazul unor erori sau omisiuni constatate după depunerea declarației, contribuabilii pot solicita corectarea acesteia prin depunerea unei cereri de rectificare. Aceasta trebuie realizată în termenul prevăzut de legislația fiscală, iar toate documentele justificative trebuie păstrate și prezentate la cererea autorităților competente.
Implicarea convențiilor internaționale în impozitarea veniturilor nerezidenților
Impozitarea veniturilor realizate de beneficiari de venit nerezidenți este reglementată nu doar de legislația națională, ci și de convențiile internaționale de evitare a dublei impuneri (CDI) semnate de România. Aceste convenții au scopul de a preveni impozitarea excesivă a veniturilor generate de străini și de a facilita comerțul și investițiile între țări.
În funcție de CDI-urile încheiate cu diferite state, contribuabilii pot beneficia de scutiri sau reduceri de impozit pentru anumite tipuri de venituri, cum ar fi dobânzile, dividendele și redevențele. Este esențial ca, înainte de a efectua plăți către beneficiari nerezidenți, contribuabilii să consulte aceste convenții pentru a determina tratamentul fiscal corect. În general, pentru a beneficia de prevederile favorabile, este necesar ca beneficiarul de venit să prezinte documentele doveditoare necesare, cum ar fi un certificat de rezidență fiscală emis de autoritățile fiscale din țara de origine.
În plus, ANAF are obligația de a verifica și aplica corect aceste convenții pentru a evita controverselor referitoare la impozitarea dublă. Prin urmare, contribuabilii ar trebui să colaboreze strâns cu consilieri fiscali sau experți în domeniu pentru a asigura conformitatea cu reglementările internaționale.