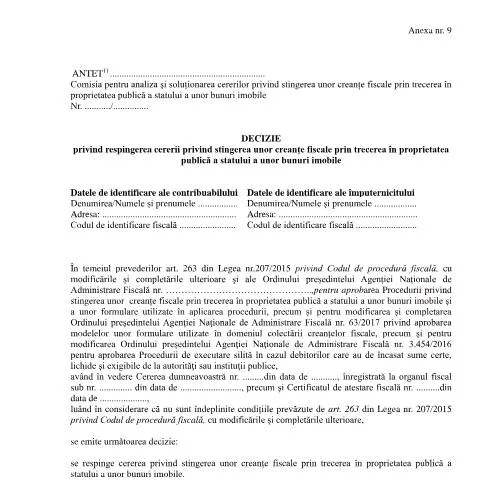
Contextul deciziei de respingere a cererii de stingere a creanțelor fiscale
Într-o lume administrativă în continuă schimbare, formularele oficiale au un rol esențial în gestionarea relațiilor între contribuabili și stat. În acest sens, Decizia privind respingerea cererii privind stingerea unor creanțe fiscale prin trecerea în proprietatea publică a statului a unor bunuri imobile (OPANAF 6942/2024) reprezintă un document crucial. Acesta se referă la procesul prin care bunurile imobile pot fi transferate în proprietatea publică a statului, având scopul de a stinge anumite creanțe fiscale.
Diferențele față de formularele asemănătoare
În cadrul administrativ românesc, pot exista confuzii între diferite tipuri de formulare, în special cele legate de creanțe fiscale. Spre deosebire de alte cereri, Decizia OPANAF 6942/2024 este specifică pentru cazurile de stingere a creanțelor prin transferul de proprietate publică. Aceasta se deosebește de formulare precum Declarația unică sau Formular 100, care se concentrează pe declarații fiscale și impozite directe. Aici, decizia se axează pe analiza cererilor de stingere a datoriilor fiscale prin intermediul bunurilor imobile, un proces complex ce necesită o evaluare riguroasă a condițiilor legale.
Rolul deciziei în cadrul procedurii de stingere a creanțelor
Decizia emisa de Comisia pentru analiza și soluționarea cererilor este rezultatul unei evaluări detaliate a cererii depuse de contribuabil, conform prevederilor legale. Această evaluare se face în cadrul Legii nr. 207/2015 privind Codul de procedură fiscală, iar refuzul poate fi motivat de neîndeplinirea condițiilor legale. Este vital pentru contribuabili să înțeleagă că această decizie nu este finală; ei au dreptul să conteste hotărârea prin intermediul unei contestații.
Ce pași să urmați în caz de respingere
În cazul în care cererea dumneavoastră este respinsă, este important să luați măsuri imediate. Conform art. 268 și art. 269 din Legea nr. 207/2015, aveți dreptul de a formula o contestație. Aceasta trebuie depusă în termenul stabilit de art. 270, altfel riscați să pierdeți dreptul de a contesta decizia. Contestația se depune la organul fiscal competent, care va analiza din nou cererea și va emite o nouă decizie.
Aspectele esențiale de inclus în contestație
- Motivarea refuzului: analizați motivele pentru care cererea a fost respinsă, pentru a putea argumenta eficient în contestație.
- Documentele justificative: asigurați-vă că aveți toate documentele necesare pentru a susține cazul dumneavoastră.
- Respectarea termenului: verificați termenele legale pentru a evita decăderea din dreptul de a contesta.
Modalitățile de depunere a cererii și diferențele între acestea
Există mai multe modalități de a depune cererea pentru stingerea creanțelor fiscale. În funcție de preferințele dumneavoastră și de resursele disponibile, puteți alege între depunerea online, pe suport de hârtie sau la ghișeu.
Depunerea online
Prin intermediul SPV (Serviciul Public Virtual), contribuabilii au posibilitatea de a depune cererea online. Aceasta este cea mai rapidă metodă, care vă permite să evitați deplasările fizice. Este important să aveți un cont valid SPV și să utilizați un sistem de semnătură electronică validă, conform Legii nr. 455/2001 privind semnătura electronică.
Depunerea pe suport de hârtie
Pentru cei care preferă metodele tradiționale, depunerea pe suport de hârtie rămâne o opțiune viabilă. Cererea trebuie completată cu atenție și trimisă la organul fiscal competent. Asigurați-vă că folosiți un formular actualizat și că toate informațiile sunt corecte.
Depunerea la ghișeu
O altă alternativă este depunerea cererii direct la ghișeu. Este recomandat să faceți o programare, dacă este posibil, pentru a evita timpii de așteptare. La ghișeu, aveți ocazia să clarificați eventualele neînțelegeri pe loc, ceea ce poate fi un avantaj important.
Detalierea rubricilor formularului
Completarea formularului A9_OPANAF_6942_2024 necesită o atenție deosebită la detaliile fiecărei rubrici. Iată o analiză detaliată a acestora:
| Rubrica | Descriere | Observații |
|---|---|---|
| Datele de identificare ale contribuabilului | Numele, adresa și codul de identificare fiscală | Verificați corectitudinea datelor pentru a evita întârzierile. |
| Datele de identificare ale împuternicitului | Informații despre persoana care depune cererea în numele contribuabilului | Împuternicirea trebuie să fie corectă și actualizată. |
| Motivele de respingere | Aspectele legale care au dus la respingerea cererii | Analizați aceste motive pentru a le putea contesta eficient. |
Provocările întâmpinate în completarea formularului
Un aspect important de menționat este faptul că, în completarea formularului, multe persoane întâmpină dificultăți. De exemplu, inexactitățile în datele de identificare pot duce la respingerea cererii. De asemenea, lipsa documentelor justificative corespunzătoare poate influența negativ evaluarea cererii.
Documentele justificative necesare
În funcție de specificul fiecărei cereri, documentele justificative pot varia. Este esențial să adunați toate actele necesare înainte de a depune cererea pentru a evita întârzierile. Iată câteva dintre cele mai comune documente solicitate:
- Certificatul de atestare fiscală: Acesta confirmă că aveți obligațiile fiscale la zi.
- Acte de proprietate asupra bunurilor imobile: Trebuie să dovediți că sunteți proprietarul bunurilor supuse cererii.
- Documente care dovedesc îndeplinirea condițiilor legale: Acestea pot include diverse avize sau autorizații necesare.
Clasificarea documentelor justificative în funcție de situație
Pregătirea documentelor justificative trebuie să fie adaptată în funcție de specificul fiecărei cereri. Un contribuabil care depune o cerere de stingere a creanțelor fiscale pentru un bun imobil va necesita documente diferite față de cel care solicită o simplă revizuire fiscală.
Aspecte finale de care să țineți cont
Familiarizarea cu Decizia OPANAF 6942/2024 și cu procedurile asociate poate face diferența între succesul sau eșecul unei cereri. Este esențial să mențineți o comunicare constantă cu organul fiscal și să verificați periodic stadiul cererii dumneavoastră. Acest lucru vă va ajuta să navigați mai ușor prin complexitatea legislației fiscale și să evitați eventualele surprize neplăcute.
Aspecte legale și procedurale ale cererii de stingere a creanțelor fiscale prin trecerea în proprietatea publică a statului
Procedura de stingere a creanțelor fiscale prin transferul bunurilor imobile în proprietatea publică a statului este reglementată prin normele emise de ANAF, cu respectarea legislației în vigoare. Conform OPANAF 6942/2024, contribuabilii care solicită această formă de stingere trebuie să îndeplinească anumite condiții specifice, inclusiv dovada că bunurile imobile sunt afectate în mod direct de executarea silită sau că sunt necesare pentru desfășurarea activității publice. Este esențial ca cererea să fie însoțită de documente justificative care să ateste statutul juridic al bunului și să demonstreze iminența stingerii creanțelor fiscale.
De asemenea, cererea trebuie depusă la organul fiscal competent, inclusiv un formular specific, ce poate fi descărcat de pe portalul ANAF. După înregistrarea acesteia, organul fiscal va evalua bunul imobil în cauză, inclusiv prin raportarea acestuia la valoarea de piață și eventualele obligații fiscale existente. Așadar, este vital ca contribuabilii să se familiarizeze cu procesul de evaluare și să colaboreze cu evaluatorii desemnați de autoritate, întrucât orice neconcordanță în documentație poate conduce la respingerea cererii.
Impactul deciziilor ANAF asupra contribuabililor
Deciziile de respingere a cererilor de stingere a creanțelor prin transferul bunurilor imobile pot avea un impact semnificativ asupra contribuabililor. În cazul unei respingeri, contribuabilii pot fi nevoiți să găsească alternative pentru a-și stinge datoriile fiscale, cum ar fi plata directă a creanțelor sau negocierea unor planuri de eșalonare a plăților, conform Legea nr. 207/2015 privind Codul de procedură fiscală.
Mai mult, respingerea cererii poate conduce la continuarea executării silite, ceea ce ar putea avea efecte devastatoare asupra activităților economice ale contribuabililor, inclusiv pierderi financiare și prejudicii de imagine. De aceea, este recomandat ca cei afectați să apeleze la consultanță juridică pentru a evalua posibilitățile de contestare a deciziilor ANAF sau pentru a explora alte măsuri legale disponibile pentru protejarea intereselor lor financiare.
Rolul consultanței fiscale în gestionarea creanțelor fiscale
În contextul complexității administrative și legale referitoare la creanțele fiscale, rolul consultanței fiscale devine esențial pentru contribuabili. Aceasta poate oferi sprijin în pregătirea documentației necesare, asistând contribuabilii în formularea cererilor corecte și complete pentru stingerea datoriilor prin transferul bunurilor imobile. Consultanții fiscali cunosc în detaliu legislația și pot identifica eventualele capcane legale, asigurând că solicitările sunt formulate în conformitate cu cerințele ANAF.
Pe lângă asistența în procedura de stingere a creanțelor, consultanța fiscală poate ajuta și la negocierea cu autoritățile fiscale, la contestarea deciziilor de respingere și la elaborarea unor strategii fiscale pe termen lung. De asemenea, este important de menționat că un consultant fiscal poate încuraja contribuabilii să își planifice mai bine situația financiară, având în vedere impactul pe termen lung al datoriilor fiscale asupra afacerii și a bunurilor personale.