Contextul juridic și importanța Deciziei de pierdere a valabilității amânării la plată
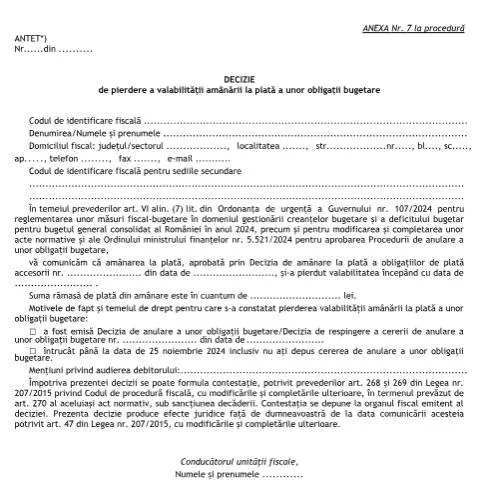
Într-un peisaj fiscal tot mai complex, Decizia de pierdere a valabilității amânării la plată a unor obligații bugetare (OMF 5521/2024) își găsește rolul său crucial. Această decizie este reglementată de Ordonanța de urgență a Guvernului nr. 107/2024, având ca scop gestionarea eficientă a creanțelor bugetare și asigurarea unei discipline fiscale riguroase. În esență, acest document oficial anunță contribuabilul despre pierderea valabilității unei amânări acordate anterior, responsabilizându-l să îndeplinească obligațiile fiscale restante.
Diferențierea acestui formular de documente similare
Adesea, contribuabilii confundă această decizie cu alte formulare legate de obligațiile fiscale, cum ar fi cererile de anulare sau deciziile de amânare a plății. Spre deosebire de acestea, Decizia de pierdere a valabilității nu reprezintă o solicitare de amânare, ci un act administrativ prin care se notifică contribuabilul că o amânare anterioară nu mai este valabilă. Această distincție este esențială, întrucât consecințele nerespectării acestei decizii pot include penalități sau executări silite judiciare.
Componentele formularului: o analiză detaliată
Formularul este structurat astfel încât să conțină informații esențiale pentru contribuabil. Iată ce rubrica cu rubrica:
- Antetul: Conține detalii despre autoritatea fiscală emitentă, inclusiv sigla, denumirea și datele de contact.
- Codul de identificare fiscală: Este crucial ca acest cod să fie corect, deoarece el asigură corelarea cu dosarul fiscal al contribuabilului.
- Motivul pierderii valabilității: Această secțiune detaliază motivele pentru care amânarea a fost anulată, fie printr-o decizie de anulare, fie prin neîndeplinirea termenului de depunere a cererii de anulare.
- Suma rămasă de plată: Este esențial ca această sumă să fie calculată corect, deoarece va reprezenta datoria pe care trebuie să o achite contribuabilul.
- Informații despre audierea debitorului: Aceasta rubrica oferă contribuabilului informații despre dreptul de a se apăra în cazul în care consideră că decizia nu este justă.
Poziționarea acestui document în cadrul procesului administrativ
Decizia de pierdere a valabilității amânării la plată face parte dintr-un sistem mai mare de gestionare a obligațiilor fiscale. Aceasta se interconectează cu alte documente administrative, cum ar fi cererile de amânare sau anulare a obligațiilor bugetare. De exemplu, un contribuabil care a primit o astfel de decizie ar trebui să fie pregătit să înfrunte următoarele etape:
- Verificarea statutului cererii de anulare a obligațiilor bugetare.
- Depunerea unei contestații în termenul legal dacă consideră că decizia este eronată.
- Reglarea obligațiilor fiscale în cazul în care decizia rămâne în vigoare.
Gestionarea contestațiilor și a erorilor
În cazul în care contribuabilul consideră că a fost afectat de o decizie eronată, are dreptul să formuleze o contestație. Aceasta trebuie depusă la organul fiscal emitent și respectă termenul prevăzut de legislația în vigoare, conform art. 270 din Legea nr. 207/2015. Este important de menționat că nerespectarea acestui termen poate conduce la decăderea dreptului de a contesta decizia.
Cronologia și efectele Deciziei
Decizia de pierdere a valabilității amânării la plată produce efecte juridice de la data comunicării sale către contribuabil. Acest aspect este reglementat de art. 47 din Legea nr. 207/2015 și subliniază importanța rapidității în gestionarea obligațiilor fiscale. Contribuabilii trebuie să fie foarte atenți la datele limită:
| Activitate | Termen |
|---|---|
| Comunicarea deciziei | Data emiterii |
| Depunerea contestației | Termen prevăzut de art. 270 |
| Reglarea sumelor datorate | Imediat după expirarea termenului de contestație |
Consecințele nerespectării acestei decizii
Nerespectarea Deciziei de pierdere a valabilității amânării poate avea consecințe grave pentru contribuabil. Acestea pot include acumularea de penalități, dar și acțiuni legale pentru recuperarea datoriilor. De aceea, este esențial ca toți contribuabilii să acorde o atenție deosebită acestui document și să acționeze în conformitate cu instrucțiunile sale.
Îndrumări utile pentru gestionarea documentului
În final, gestionarea eficientă a Deciziei de pierdere a valabilității amânării la plată presupune o abordare proactivă din partea contribuabililor. Aceștia ar trebui să:
- Revizuiască cu atenție toate informațiile prezentate în decizie.
- Documenteze orice comunicare cu autoritățile fiscale.
- Consultă un specialist în fiscalitate în cazul în care au nelămuriri.
Așadar, informarea continuă și cunoașterea drepturilor și obligațiilor fiscale sunt esențiale pentru a evita eventuale complicații legate de obligațiile bugetare.
Considerații legale privind Decizia de pierdere a valabilității amânării la plată
Decizia de pierdere a valabilității amânării la plată a unor obligații bugetare, conform OMF 5521/2024, se bazează pe un cadru legal rigoros care reglementează condițiile în care se poate solicita și menține amânarea la plată. Această decizie nu este un act arbitrar, ci un rezultat al evaluării continue a îndeplinirii condițiilor stabilite de lege. Este esențial ca persoanele fizice și juridice care beneficiază de amânare să fie conștiente de obligațiile lor legale și de implicațiile nerespectării acestora.
Potrivit legislației, amânarea la plată este un instrument destinat să sprijine contribuabilii în perioade dificile, dar aceasta vine cu responsabilități clare. În cazul în care un beneficiar nu respectă termenele stabilite de autorități sau nu îndeplinește condițiile impuse, OMF 5521/2024 prevede măsuri pentru recuperarea datoriilor restante, inclusiv pierderea amânării. Aceasta poate duce la aplicarea de penalități sau dobânzi, așa cum este stipulat în Codul de procedură fiscală.
Procedura de contestare a Deciziei de pierdere a valabilității amânării la plată
Beneficiarii care consideră că Decizia de pierdere a valabilității amânării la plată a fost emisă în mod nejustificat au dreptul să conteste această decizie. Contestația trebuie depusă în termen de 30 de zile de la comunicarea deciziei, conform legislației în vigoare. Este esențial ca persoanele fizice sau juridice să fie informate asupra modalităților de formulare a contestației, care trebuie să conțină elemente precum motivele contestației, documentele relevante și datele de identificare ale contestatarului.
Contestația se poate depune atât în format fizic, la ghișeul autorității competente, cât și online, prin intermediul portalului SPV (Spațiul Privat Virtual). Este recomandat ca persoanele care depun contestație să solicite asistență juridică pentru a asigura o redactare corectă a documentului, evitând astfel erori care ar putea duce la respingerea contestației din motive formale.
Impactul economic al pierderii amânării la plată asupra contribuabililor
Pierderea valabilității amânării la plată poate avea un impact economic considerabil asupra contribuabililor. Aceasta poate genera nu doar obligații financiare suplimentare prin aplicarea dobânzilor de întârziere și penalităților, dar poate influența și lichiditatea acestora. Contribuabilii care se confruntă cu dificultăți financiare trebuie să fie pregătiți să facă față acestor provocări, având în vedere faptul că recuperarea datoriilor se poate face prin executare silită, ceea ce poate afecta activitatea economică a acestora.
De asemenea, este important de subliniat că, în contextul actual al economiei românești, autoritățile fiscale au devenit tot mai vigilente în monitorizarea respectării obligațiilor fiscale. Aceasta înseamnă că, pe lângă respectarea termenelor de plată, contribuabilii trebuie să investească în soluții de gestionare a datoriilor și să colaboreze cu profesioniști în domeniul fiscal pentru a evita eventualele sancțiuni. O planificare financiară riguroasă și anticiparea posibilelor dificultăți pot ajuta la menținerea unui statut fiscal sănătos.