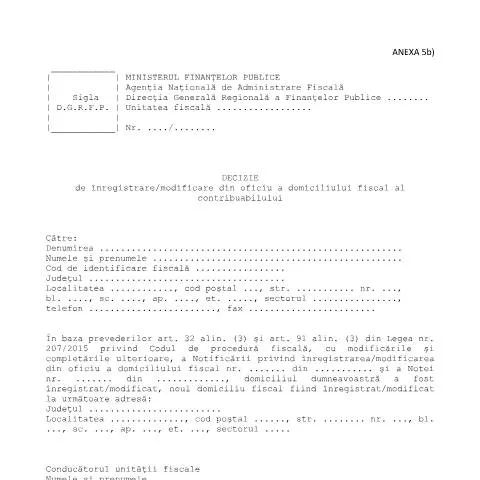
Contextul juridic al Deciziei de înregistrare/modificare din oficiu a domiciliului fiscal
Decizia de înregistrare/modificare din oficiu a domiciliului fiscal al contribuabilului, așa cum este stabilită prin OPANAF 3845/2015, se încadrează în reglementările prevăzute de Legea nr. 207/2015 privind Codul de procedură fiscală. Această decizie este un instrument esențial pentru actualizarea informațiilor fiscale ale contribuabilului și pentru asigurarea transparenței în fața autorităților fiscale. În cadrul acestei legislații, autoritățile fiscale au obligația de a menține un registru actualizat al domiciliilor fiscale, ceea ce facilitează o administrare mai eficientă a obligațiilor fiscale.
Funcția specifică a acestui document oficial
Decizia are rolul de a notifica contribuabilul despre modificările survenite în domiciliul său fiscal, fie că acestea sunt inițiate de către contribuabil, fie din oficiu de către autorități. Astfel, se asigură un proces continuu de adaptare a informațiilor fiscale. Documentul include date esențiale precum numele contribuabilului, codul de identificare fiscală, precum și noua adresă a domiciliului fiscal. Această informare este crucială, nu doar pentru conformitate, dar și pentru calcularea corectă a impozitelor și a contribuțiilor sociale.
Profilul contribuabililor afectați și situații speciale
Documentul se adresează, în principal, persoanelor fizice și juridice care au un domiciliu fiscal în România. Există însă situații particulare care pot influența depunerea sau modificarea acestui formular:
- Contribuabili străini: Cei care nu au cetățenie română, dar desfășoară activități economice în România, trebuie să se asigure că au un domiciliu fiscal corect înregistrat.
- Minori: În cazul în care un minor trebuie să aibă un domiciliu fiscal, părinții sau tutorele legal vor fi responsabili pentru completarea și depunerea formularului.
- Persoane cu incapacitate de muncă: Aceste persoane pot necesita asistență suplimentară în procesul de înregistrare sau modificare a domiciliului fiscal.
Procedura de completare a deciziei
Completarea documentului Decizie de înregistrare/modificare din oficiu a domiciliului fiscal presupune o atenție deosebită la detaliile solicitate, pentru a evita orice neconcordanțe. Iată pașii esențiali:
- Identificarea informațiilor necesare: Aceasta include numele, prenumele, CNP-ul, adresa actuală și noua adresă a domiciliului fiscal.
- Verificarea exactității datelor: Este important ca toate datele să fie corecte și actualizate, pentru a evita întârzieri în procesarea cererii.
- Semnarea documentului: Odată completat, documentul trebuie semnat de către conducătorul unității fiscale corespunzătoare.
Modalități de depunere a documentului
Depunerea Deciziei se poate realiza prin mai multe canale, în funcție de preferințele contribuabilului. Acestea includ:
- Personal: Contribuabilul se poate prezenta la sediul unității fiscale pentru a depune documentul fizic.
- Online: Utilizând Serviciul Public Virtual (SPV), contribuabilii pot depune documente în format electronic, asigurând astfel o procesare rapidă și eficientă.
- Prin poștă: Documentul poate fi trimis prin poștă, dar este indicat să se utilizeze o metodă care asigură confirmarea primirii.
Consecințele neîndeplinirii obligației de a modifica domiciliul fiscal
Neactualizarea domiciliului fiscal poate avea consecințe severe pentru contribuabil. Acestea pot include:
- Impunerea unor penalități: Autoritățile fiscale pot aplica sancțiuni pentru neconformitate.
- Întârzieri în procesarea cererilor: O adresă fiscală incorectă poate duce la întârzierea comunicărilor oficiale.
- Probleme legale: Neactualizarea domiciliului fiscal poate duce la probleme în fața instanțelor sau în relația cu alte autorități administrative.
Impactul acestui document asupra contribuabilului
Decizia de înregistrare/modificare din oficiu a domiciliului fiscal nu este doar un simplu document, ci un element esențial în gestionarea obligațiilor fiscale ale contribuabilului. Prin această decizie, se asigură că toată corespondența și informațiile fiscale relevante ajung la adresa corectă, astfel contribuitorul poate rămâne în conformitate cu legislația fiscală și poate evita penalitățile. Menținerea unui domiciliu fiscal actualizat face parte din responsabilitatea fiecărui contribuabil și contribuie la buna funcționare a sistemului fiscal românesc.
Istoricul și evoluția reglementărilor fiscale în România
Pe parcursul ultimelor decenii, legislația fiscală din România a suferit numeroase modificări, având ca scop îmbunătățirea eficienței administrative și a transparenței. Introducerea Deciziei de înregistrare/modificare din oficiu a domiciliului fiscal este rezultatul efortului continuu de digitalizare a administrației publice, conform Legea nr. 455/2001 privind semnătura electronică și a OUG-urilor recente emise de Agenția pentru Digitalizarea României (ADR).
Urmărirea stadiului cererii și suportul oferit de administrație
Odată depusă, contribuabilul poate urmări stadiul cererii sale prin accesarea platformelor online, precum SPV sau portalul ghișeu.ro. Aceste platforme oferă acces la informații actualizate privind statusul documentelor depuse, facilitând astfel comunicarea între contribuabil și autorități. Este recomandat ca, în cazul unor întrebări sau nelămuriri, contribuabilul să contacteze unitatea fiscală competentă.
Compararea acestui document cu alte formulare fiscale
În cadrul sistemului fiscal românesc, există mai multe formulare care pot fi confundate cu Decizia de înregistrare/modificare din oficiu a domiciliului fiscal. De exemplu:
| Denumire document | Cod | Specificații |
|---|---|---|
| Declarație unică | Formular 212 | Se completează pentru declararea veniturilor realizate de persoanele fizice. |
| Cerere de înregistrare a persoanei fizice | Formular 200 | Utilizat pentru înregistrarea contribuabililor persoane fizice. |
| Decizie de impunere | Cod 14.12.01 | Document prin care autoritățile fiscale stabilesc obligațiile fiscale ale contribuabilului. |
Fiecare dintre aceste documente are un rol specific în cadrul legislației fiscale, iar confuzia lor poate duce la neconformități. Este esențial ca contribuabilii să fie conștienți de diferențele dintre aceste formulare pentru a-și gestiona corect obligațiile fiscale.
Procedura de contestare a deciziilor de înregistrare/modificare a domiciliului fiscal
În cazul în care un contribuabil nu este de acord cu decizia de înregistrare sau modificare a domiciliului fiscal, acesta are dreptul să conteste această decizie. Contestația se depune în termen de 30 de zile de la comunicarea deciziei, conform prevederilor legale în vigoare. Contestația se adresează organului fiscal care a emis decizia, iar contribuabilul trebuie să prezinte motivele care justifică nelegalitatea sau netemeinicia acestei decizii.
Contestația va trebui să conțină următoarele informații esențiale:
- Numărul de înregistrare a deciziei contestate;
- Informații personale ale contribuabilului (CNP, nume, prenume, adresa de corespondență);
- Motivele contestării;
- Documentele justificative, dacă este cazul.
După primirea contestației, organul fiscal are obligația de a o analiza și de a emite o soluție în termen de 45 de zile. Răspunsul va fi comunicat contribuabilului prin intermediul unui act administrativ, care poate fi contestat ulterior în instanță, dacă contribuabilul consideră că soluția nu este favorabilă.
Impactul modificării domiciliului fiscal asupra obligațiilor fiscale
Modificarea domiciliului fiscal poate avea un impact semnificativ asupra obligațiilor fiscale ale contribuabilului. Atunci când un contribuabil își schimbă domiciliul fiscal, trebuie să fie conștient de faptul că acest lucru poate influența locul unde se depun declarațiile fiscale și unde se plătesc impozitele. Este esențial ca contribuabilul să își actualizeze informațiile în Registrul contribuabililor pentru a evita posibile penalități sau neconformități.
De asemenea, modificarea domiciliului fiscal poate afecta și impozitele locale, cum ar fi impozitul pe proprietate. Contribuabilii trebuie să verifice legislația locală și să se asigure că respectă termenii și condițiile impuse de autoritățile locale în funcție de noua lor adresă de domiciliu.
În anumite cazuri, modificarea domiciliului fiscal poate conduce la aplicarea unor reguli fiscale diferite, în special dacă contribuabilul se mută în altă localitate. Astfel, este recomandat ca, înainte de a face o mutare, contribuabilul să consulte un specialist în fiscalitate sau să contacteze direct ANAF pentru a înțelege implicațiile fiscale ale schimbării domicilului.
Rolul tehnologiei în gestionarea domiciliului fiscal
Tehnologia a devenit un instrument esențial în gestionarea relației dintre contribuabili și autoritățile fiscale. Instrumentele digitale oferite de ANAF, precum portalul e-guvernare și SPV (Spațiul Privat Virtual), permit contribuabililor să își gestioneze mai eficient obligațiile fiscale, inclusiv actualizarea domiciliului fiscal.
Prin intermediul SPV, contribuabilii pot depune documente, verifica starea contului fiscal și pot solicita informații suplimentare fără a fi necesară deplasarea la ghișeu. Această facilitare a procesului reduce timpul de așteptare și minimizează riscurile de eroare în completarea formularilor necesare pentru modificarea domiciliului fiscal.
În plus, Legea nr. 455/2001 privind semnătura electronică facilitează transmiterea documentelor în format electronic, oferind o modalitate sigură și rapidă de a gestiona comunicările cu autoritățile fiscale. Astfel, contribuabilii care utilizează semnătura electronică pot beneficia de o experiență mult mai eficientă în interacțiunea cu ANAF, putând realiza modificările necesare în orice moment, din confortul propriei locuințe.