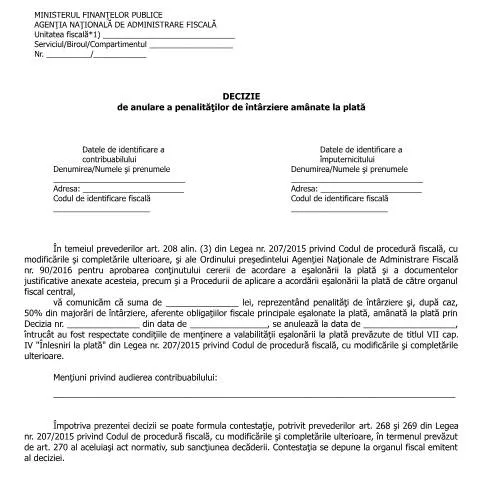
Un instrument esențial în gestionarea obligațiilor fiscale
În contextul fiscalității din România, Decizia de anulare a penalităților de întârziere amânate la plată (OPANAF 90/2016) joacă un rol crucial pentru contribuabili care se confruntă cu dificultăți financiare temporare. Acest document are ca scop principal facilitarea unei mai bune gestionări a obligațiilor fiscale prin eliminarea penalităților pentru contribuabili care respectă anumite condiții prevăzute de lege.
Calendarul depunerii și așteptările de procesare
Un aspect important al acestui formular este calendarul în care trebuie să fie depus. Contribuabilii care doresc să beneficieze de anularea penalităților de întârziere trebuie să depună cererea în termen de 30 de zile de la data la care penalitățile au fost amânate la plată. Este esențial ca acest termen să fie respectat pentru a evita eventuale sancțiuni suplimentare.
După depunerea cererii, autoritatea fiscală are un termen de 30 de zile pentru a analiza documentația și a emite decizia. Este important să subliniem că, în această perioadă, contribuabilul poate fi solicitat să prezinte informații suplimentare sau clarificări cu privire la cererea sa.
Cine poate solicita anularea penalităților de întârziere?
Profilul contribuabililor care pot solicita anularea penalităților este variat și include atât persoane fizice, cât și persoane juridice. Totuși, anumite condiții specifice trebuie îndeplinite:
- Contribuabilii trebuie să fi respectat termenele de plată ale obligațiilor fiscale principale.
- Solicitanții trebuie să demonstreze că au întâmpinat dificultăți financiare care le-au împiedicat achitarea la termen a penalităților.
- În cazul persoanelor juridice, administratorii societății trebuie să fie în conformitate cu reglementările legale în vigoare.
Există, de asemenea, excepții pentru anumite categorii de contribuabili, cum ar fi cei care au făcut obiectul unei inspecții fiscale recente sau care au datorii mai mari de o anumită sumă stabilită de ANAF.
Ce drepturi și obligații implică acest formular?
Completing și depunerea acestui formular deschide uși pentru contribuabili, dar vine și cu anumite obligații. În cazul în care ANAF acceptă cererea, contribuabilul va beneficia de anularea penalităților, ceea ce poate reprezenta o salvare financiară semnificativă.
Pe de altă parte, dacă cererea este respinsă, contribuabilul are dreptul de a contesta această decizie. Este crucial ca orice contestație să fie depusă în termenul legal de 30 de zile de la primirea deciziei de respingere. Neîndeplinirea acestei obligații poate duce la pierderea dreptului de a contesta.
Structura și completarea formularului A17p_OPANAF_90_2016
Formularul în sine este structurat astfel încât să faciliteze completarea. Iată principalele rubriști:
- Datele de identificare a contribuabilului: Este necesar să completați numele, adresa și codul de identificare fiscală (CIF). Aceste informații sunt esențiale pentru identificarea corectă a contribuabilului.
- Datele de identificare a împuternicitului: Dacă cererea este depusă de un împuternicit, acesta trebuie să fie identificat în mod corespunzător. Este important ca toate datele să fie corecte.
- Motivul solicitării: Trebuie să detaliați motivele pentru care solicitați anularea penalităților. Orice dovadă a dificultăților financiare trebuie anexată.
- Data și semnătura: Formularul trebuie semnat de către contribuabil sau împuternicit, iar data completării este crucială pentru respectarea termenelor de depunere.
Este recomandat să verificați cu atenție fiecare rubrică înainte de a depune formularul, pentru a evita întârzierile cauzate de informații incomplete sau incorrecte.
Etapele procesului: de la cerere la decizie
Parcursul unei cereri de anulare a penalităților de întârziere este clar definit, însă fiecare pas trebuie să fie realizat cu atenție:
- Depunerea cererii: Asigurați-vă că cererea este depusă în termenul specificat, fie online, fie la ghișeu.
- Analiza cererii: ANAF va verifica dacă toate documentele sunt complete și conforme.
- Decizia: După o analiză detaliată, ANAF va emite o decizie. Aceasta poate fi favorabilă sau nefavorabilă.
- Contestația: În cazul unei decizii nefavorabile, contribuabilul poate contesta în termenul prestabilit.
Fiecare etapă este interdependentă și respectarea termenelor este esențială pentru succesul demersului.
Modalitățile de depunere a cererii
La momentul actual, contribuabilii pot depune cererea atât online, prin intermediul platformei SPV (Serviciul Public Virtual), cât și fizic, la ghișeul organului fiscal competent. Ambele metode au avantaje și dezavantaje:
| Modalitate | Avantaje | Dezavantaje |
|---|---|---|
| Online (SPV) | Rapiditate, accesibilitate 24/7 | Necesită semnătură electronică |
| Ghișeu | Asistență directă, oportunitatea de a clarifica neclarități | Posibile timpi de așteptare, program strict |
Consecințele neîndeplinirii obligațiilor
Este crucial ca toți contribuabilii să fie conștienți de consecințele neîndeplinirii obligațiilor legale. În cazul în care un contribuabil nu depune cererea în termen, acesta riscă să piardă dreptul de a beneficia de anularea penalităților, ceea ce poate duce la acumularea de datorii suplimentare și la penalizări mai severe. De asemenea, neîndeplinirea obligațiilor de plată poate afecta grav istoricul de credit al contribuabilului, având repercusiuni pe termen lung.
În concluzie, Decizia de anulare a penalităților de întârziere amânate la plată este un instrument esențial pentru contribuabilii care doresc să își mențină conformitatea fiscală. Prin respectarea termenelor, completarea corectă a formularului și depunerea cererii în mod adecvat, contribuabilii pot beneficia efectiv de facilitățile oferite de legislația fiscală în vigoare.
Modalitățile de aplicare a deciziei de anulare a penalităților
Conform OPANAF 90/2016, aplicarea deciziei de anulare a penalităților de întârziere amânate la plată se realizează printr-o procedură clar definită. Aceasta presupune, în primă instanță, depunerea unei cereri de anulare, care trebuie să respecte anumite condiții și să conțină documentele necesare. Este important ca solicitarea să fie fundamentată corespunzător, prezentând motivele pentru care contribuabilul consideră că se impune anularea penalităților.
În cadrul cererii, contribuabilul trebuie să atașeze dovezi care să susțină argumentele aduse, cum ar fi documente fiscale relevante, corespondența cu ANAF sau orice alte dovezi care pot demonstra dificultățile financiare întâmpinate. De asemenea, este recomandat ca solicitarea să fie depusă prin intermediul SPV (Spațiul Privat Virtual), pentru a asigura o urmărire mai rapidă și mai eficientă a cererii.
Odată ce cererea este depusă, autoritățile fiscale analizează documentele și circumstanțele prezentate. Dacă decizia este favorabilă, penalitățile de întârziere amânate la plată vor fi anulate, iar contribuabilul va primi o confirmare în scris. Este esențial ca aceștia să păstreze toate documentele și corespondența legate de acest proces, întrucât acestea pot fi necesare în eventualitatea unor controale fiscale ulterioare.
Implicațiile fiscale ale anulării penalităților
Anularea penalităților de întârziere are atât implicații pozitive, cât și negative pentru contribuabili. Pe de o parte, eliminarea acestor penalități poate ajuta la reducerea povării financiare asupra contribuabililor, facilitând astfel regularizarea situației fiscale și menținerea unei relații corecte cu autoritățile fiscale. De asemenea, aceasta poate avea un impact pozitiv asupra cash-flow-ului, permițând contribuabililor să utilizeze resursele financiare disponibile pentru alte investiții sau pentru acoperirea altor obligații fiscale.
Pe de altă parte, este important ca contribuabilii să fie conștienți de faptul că, în cazul în care se solicită anularea penalităților, ANAF poate efectua o evaluare mai detaliată a situației fiscale. Acest lucru ar putea implica verificări suplimentare și o analiză mai riguroasă a documentelor financiare. În consecință, este recomandat ca contribuabilii să fie pregătiți pentru o eventuală auditare fiscală, care ar putea apărea ca urmare a acestui demers.
De asemenea, anularea penalităților nu înseamnă că obligația principală de plată a impozitelor sau contribuțiilor nu trebuie respectată. Contribuabilii trebuie să continue să se conformeze obligațiilor fiscale, deoarece neplata sau întârzierea în plata impozitelor poate conduce la aplicarea unor penalități și mai severe în viitor.
Aspecte legale și contabile în contextul anulării penalităților
Din perspectiva legală, anularea penalităților de întârziere poate fi privită ca un mecanism de stimulare a conformării fiscale, având scopul de a încuraja contribuabilii să-și îndeplinească obligațiile fiscale. Legea nr. 207/2015 privind Codul de procedură fiscală reglementează aspectele referitoare la anularea penalităților, oferind astfel un cadru legislativ clar pentru aplicarea OPANAF 90/2016. Contribuabilii trebuie să fie atenți la termenul de prescripție și la condițiile stipulate de lege pentru a putea beneficia de anularea penalităților.
Din punct de vedere contabil, anularea penalităților de întârziere se reflectă în contabilitate prin ajustarea conturilor de datorii. Este esențial ca operatorii economici să țină evidența corectă a acestor ajustări și să efectueze înregistrările contabile corespunzătoare pentru a respecta normele contabile în vigoare. De asemenea, modificările rezultate din anularea penalităților trebuie să fie raportate în declarațiile fiscale ulterioare, conform cu reglementările ANAF.
Este recomandat ca persoanele fizice și juridice să se consulte cu un specialist în contabilitate sau cu un consultant fiscal pentru a asigura o conformitate totală cu legislația fiscală și pentru a optimiza procesul de anulare a penalităților.