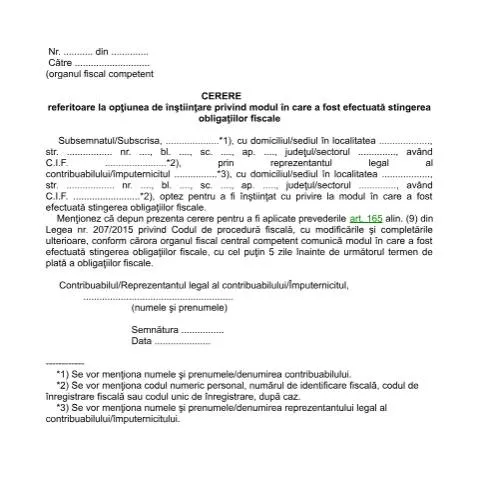
Contextul cererii pentru opțiunea de înștiințare privind stingerea obligațiilor fiscale
Într-o lume în continuă schimbare, gestionarea obligațiilor fiscale poate deveni o provocare pentru contribuabili, fie ei persoane fizice sau juridice. În acest sens, Cererea referitoare la opțiunea de înștiințare privind modul în care a fost efectuată stingerea obligațiilor fiscale, cod C_OPANAF_63_2017, devine un instrument esențial. Aceasta permite contribuabililor să fie informați cu privire la modalitatea de stingere a obligațiilor fiscale, o transparență care nu doar că ajută la planificarea financiară, dar și la evitarea eventualelor neplăceri legate de întârzieri sau neplăți.
Profilul contribuabilului: cine depune cererea?
Cererea poate fi depusă de către:
- Persoane fizice, care au obligații fiscale înregistrate la organul fiscal central competent;
- Persoane juridice, prin intermediul reprezentanților legali sau împuterniciților, cu respectarea prevederilor legale în vigoare;
- Orice contribuabil care dorește să fie informat în mod clar și eficient cu privire la starea obligațiilor sale fiscale.
Este esențial să se țină cont de faptul că opțiunea de înștiințare se aplică în conformitate cu articolul 165 alineatul (9) din Legea nr. 207/2015 privind Codul de procedură fiscală. Această prevedere obligă organul fiscal să comunice contribuabililor, cu cel puțin 5 zile înainte de termenul de plată, modul în care au fost efectuate stingerile obligațiilor fiscale.
Demonstrarea necesității cererii: ce se întâmplă fără aceasta?
Fără a depune această cerere, contribuabilii riscă să nu fie informați la timp despre modul în care au fost gestionate obligațiile lor fiscale. Aceasta poate conduce la:
- Imposibilitatea de a efectua plăți la termen;
- Generarea de penalități pentru întârzieri în plată;
- Probleme în relația cu organul fiscal, care poate considera că obligațiile nu au fost îndeplinite corespunzător.
Așadar, depunerea cererii OPANAF 63/2017 devine o măsură de prevenție importantă pentru a asigura o gestionare corectă și eficientă a obligațiilor fiscale.
Un ghid pas cu pas pentru completarea cererii
Complectarea cererii OPANAF 63/2017 este un proces ce necesită atenție la detalii. Iată pașii esențiali pentru a asigura o depunere corectă:
- Identificarea contribuabilului: În partea de sus a cererii, trebuie menționate numele și prenumele sau denumirea contribuabilului, precum și adresa completă.
- Informațiile legale: Se va include CNP-ul (codul numeric personal) pentru persoanele fizice sau CIF-ul (codul de înregistrare fiscală) pentru persoanele juridice.
- Reprezentarea legală: Dacă cererea este depusă printr-un reprezentant, se vor menționa numele și prenumele acestuia, împreună cu CIF-ul.
- Motivarea cererii: Este esențial ca solicitantul să își exprime clar dorința de a fi informat cu privire la modul de stingere a obligațiilor fiscale.
- Semnătura: Cererea trebuie semnată de către contribuabil sau de reprezentantul acestuia.
- Data depunerii: Este necesar să se completeze și data la care cererea este depusă.
Un exemplu de completare corectă ar putea arăta astfel:
| Element | Exemplu |
|---|---|
| Nume | Popescu Ion |
| CNP/CIF | 1234567890123 |
| Adresă | Str. Mare, nr. 10, București |
| Reprezentant | Ionescu Maria |
| Data | 01.10.2023 |
Depunerea cererii: modalități și termene
Odată completată, cererea poate fi depusă la organul fiscal competent. Există mai multe modalități de depunere:
- Personal: Contribuabilul sau reprezentantul acestuia poate depune cererea direct la ghișeu.
- Online: Cererea poate fi trimisă prin intermediul portalului ANAF, utilizând serviciul de Spațiu Privat Virtual (SPV).
Este important de menționat că cererea trebuie depusă cu cel puțin 5 zile înainte de termenul de plată a obligațiilor fiscale pentru a asigura că informațiile vor fi primite la timp. Termenul de depunere va varia în funcție de data efectivă a termenului de plată a obligațiilor fiscale.
Ce urmează după depunerea cererii?
După depunerea cererii, contribuabilul va primi o confirmare de primire din partea organului fiscal. Apoi, organul fiscal are obligația de a comunica răspunsul în termen de 5 zile, conform prevederilor legale. În această comunicare, contribuabilul va fi informat despre:
- Modalitatea în care s-au efectuat stingerile obligațiilor fiscale;
- Orice eventuale neconformități sau neplăți restante;
- Termenele limită pentru plățile viitoare.
Este esențial ca orice răspuns primit de la organul fiscal să fie analizat cu atenție, iar în cazul unor neclarități sau neconcordanțe, contribuabilul are dreptul de a solicita clarificări suplimentare.
Consecințele nerespectării termenelor și obligațiilor
Nerespectarea termenelor de depunere a cererii OPANAF 63/2017 sau a obligațiilor fiscale poate avea consecințe serioase. Printre acestea se numără:
- Aplicarea de penalități pentru întârzieri în plată;
- Generarea unor dobânzi pentru sumele restante;
- Pierderea dreptului de a fi informat în timp util cu privire la obligațiile fiscale.
În plus, este important ca persoanele juridice să asigure o bună comunicare între departamentele fiscale și cele financiare pentru a evita întârzierile nejustificate în depunerea cererii.
Justificativele necesare: o privire de ansamblu
Pe lângă cererea OPANAF 63/2017, pot fi necesare și alte documente justificative, în funcție de specificul fiecărei situații. Printre acestea se numără:
- Documente de identitate: Cărți de identitate sau certificate de înregistrare fiscală;
- Documente contabile: Extras de cont sau dovezi de plată;
- Împuterniciri: În cazul în care cererea este depusă de către un reprezentant legal.
Aceste documente trebuie să fie pregătite și verificate cu atenție înainte de depunere, pentru a evita eventualele întârzieri cauzate de lipsa unor informații esențiale.
Finalizarea procesului: ce să rețineți
În concluzie, cererea OPANAF 63/2017 este un instrument necesar în arsenalul oricărui contribuabil care dorește să aibă o gestionare eficientă a obligațiilor fiscale. Prin depunerea acesteia, contribuabilii se asigură că sunt informați în timp util despre modalitățile de stingere a datoriilor lor și își pot planifica mai bine atât plățile, cât și strategia fiscală pe termen lung. Ignorarea acestui pas poate conduce la complicații care, pe lângă penalitățile financiare, pot afecta și reputația contribuabilului în fața organelor fiscale.
1. Procedura de depunere a cererii de înștiințare
Depunerea unei cereri referitoare la opțiunea de înștiințare privind modul în care a fost efectuată stingerea obligațiilor fiscale conform OPANAF 63/2017 presupune respectarea unui set de pași esențiali, care pot varia în funcție de specificitatea fiecărui contribuabil. În principal, cererea trebuie să fie formulată în scris și adresată organului fiscal competent, respectând formatul și conținutul impus de legislație.
În primul rând, contribuabilul trebuie să completeze Formularul 100 sau, în funcție de specific, Declarația unică, în care va reflecta toate veniturile realizate, dar și obligațiile fiscale restante. Ulterior, se va redacta cererea de înștiințare în care se va solicita explicit modul de stingere a obligațiilor fiscale, menționând atât numărul de înregistrare fiscală, cât și codul personal de identificare (CNP) al contribuabilului.
După completarea acestor documente, cererea poate fi depusă fie personal la ghișeul organului fiscal, fie prin intermediul platformelor online disponibile, cum ar fi sistemul SPV (Spațiul Privat Virtual). Este esențial ca, în cazul depunerii online, să aveți un certificat digital valid, conform Legii nr. 455/2001 privind semnătura electronică.
2. Drepturile și obligațiile contribuabililor în urma înștiințării
În urma primirii înștiințării de la organul fiscal referitoare la modul de stingere a obligațiilor fiscale, contribuabilii au atât drepturi, cât și obligații. Mai întâi, este important să subliniem că, în conformitate cu prevederile legale, contribuabilul are dreptul de a contesta informațiile primite, în cazul în care consideră că acestea nu reflectă realitatea. Contestația se va depune în termen de 30 de zile de la primirea înștiințării, conform reglementărilor prevăzute în Codul de procedură fiscală.
Pe lângă drepturile menționate, contribuabilii sunt obligați să colaboreze cu autoritățile fiscale, oferind documentele necesare și clarificările cerute pentru a facilita procesul de verificare a stării obligațiilor fiscale. Ignorarea acestor cerințe poate conduce la sancțiuni sau la continuarea acumulării de dobânzi pentru obligațiile restante.
3. Impactul stingerei obligațiilor fiscale asupra statutului contribuabilului
Stingerea obligațiilor fiscale, așa cum este definită în OPANAF 63/2017, are un impact semnificativ asupra statutului fiscal al contribuabilului. Odată ce obligațiile fiscale sunt stinse, contribuabilul beneficiază de o serie de avantaje, inclusiv eliminarea eventualelor dobânzi și penalități de întârziere care ar putea fi aplicate pentru neplata la termen a obligațiilor fiscale. Acesta va putea, astfel, să își continui activitatea economică fără a fi constrâns de probleme fiscale anterioare.
Cu toate acestea, contribuabilii trebuie să fie conștienți că stingerea obligațiilor fiscale nu îi exonerează de responsabilitatea de a respecta legislația fiscală în viitor. De asemenea, în funcție de natura și volumul obligațiilor fiscale stinse, pot apărea modificări în ceea ce privește evaluarea riscurilor fiscale de către autoritățile competente, ceea ce poate influența viitorile controale fiscale. Este, prin urmare, recomandat să se mențină o evidență corectă și transparentă a tuturor obligațiilor fiscale pentru a evita eventuale neplăceri pe parcurs.