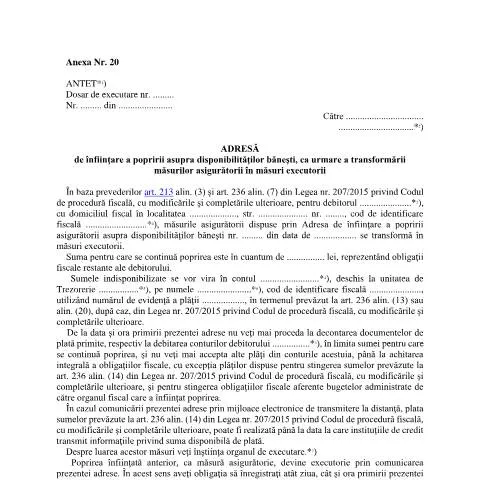
Contextul și importanța documentului A20_OPANAF_63_2017
Într-o societate în care gestionarea obligațiilor fiscale devine din ce în ce mai complexă, Adresă de înființare a popririi asupra disponibilităților bănești joacă un rol esențial. Emiterea acestui document, reglementat prin OPANAF 63/2017, marchează tranziția măsurilor asigurătorii în măsuri executorii, având un impact direct asupra debitorilor care au obligații fiscale restante. Documentul este emis de către Agenția Națională de Administrare Fiscală (ANAF), fiind parte integrantă a procesului de executare silită.
Persoanele îndreptățite să depună acest formular
Documentul este destinat, în principal, instituțiilor financiare care sunt obligate să implementeze măsurile de poprire, precum și organelor de executare desemnate. De obicei, debitorii vizați sunt persoane fizice sau juridice care înregistrează datorii fiscale și care nu au reușit să-și achite obligațiile în termenul stabilit de lege. Este esențial ca aceste instituții să înțeleagă atât responsabilitățile lor legale, cât și consecințele nerespectării termenelor și condițiilor specificate în acest document.
Structura documentului: rubrici importante și detalii esențiale
Documentul conține mai multe rubrici care trebuie completate cu mare atenție. Acestea includ:
- Numărul dosarului de executare: Este crucial pentru identificarea corectă a cazului.
- Informațiile despre debitor: Acestea trebuie să fie complete și corecte, incluzând nume, prenume, adresă și codul de identificare fiscală.
- Suma datorată: Aici trebuie să fie specificată suma exactă pentru care se instituie poprirea.
- Contul bancar de destinație: Este necesar să fie menționat contul unde vor fi direcționate sumele indisponibilizate.
Fiecare rubrică are un rol specific și omisiunile sau erorile pot duce la întârzieri sau la respingerea documentului. Este recomandat să se verifice cu atenție toate informațiile înainte de depunerea documentului.
Modalități de depunere a documentului A20_OPANAF_63_2017
Documentul poate fi depus prin mai multe canale, fiecare cu avantaje și dezavantaje:
- Online: Utilizând portalul SPV (Spațiul Privat Virtual) este una dintre cele mai rapide și eficiente metode. Aceasta permite debitorilor și instituțiilor să urmărească stadiul documentului în timp real.
- Prin poștă: Această metodă este mai lentă, dar poate fi utilă în cazul în care accesul la internet este limitat. Este important ca documentul să fie trimis prin recomandată pentru a avea dovada trimiterii.
- La ghișeu: Depunerea directă la ghișeul ANAF oferă avantajul interacțiunii directe cu personalul, care poate oferi asistență în completarea corectă a formularului.
Pregătirea și organizarea documentației necesare
Înainte de a depune formularul A20_OPANAF_63_2017, este esențial să se adune toate actele necesare, care pot include:
- Acte de identitate: Copii ale documentelor care atestă identitatea debitorului.
- Documente fiscale: Orice documentație care dovedește obligațiile fiscale restante.
- Confirmări de plată anterioare: Acestea pot fi utile în cazul unor contestații ulterioare.
Clasificarea și organizarea acestor documente sunt esențiale pentru a evita confuziile și a asigura o procesare rapidă.
Urmarirea și gestionarea dosarului după depunerea documentului
Odată ce documentul A20_OPANAF_63_2017 a fost depus, este important ca instituțiile implicate să monitorizeze evoluția acestuia. Acest lucru se poate face:
- Prin consultarea periodică a portalului SPV, unde se pot găsi actualizări privind stadiul cererii.
- Contactând direct ANAF pentru clarificări sau informații suplimentare.
- Prin gestionarea oricăror contestații sau neclarități care ar putea apărea în urma procesării documentului.
Este responsabilitatea instituțiilor implicate să fie proactive și să răspundă prompt la orice solicitări sau întrebări din partea autorităților.
Contestațiile și alternativele legale disponibile pentru debitori
În cazul în care debitorul consideră că măsura de poprire este nejustificată, acesta are dreptul de a introduce o contestație. Aceasta trebuie depusă în termen de 15 zile de la data comunicării documentului. Pașii pentru depunerea unei contestații includ:
- Redactarea unei cereri de contestație motivată.
- Depunerea cererii la instanța judecătorească competentă, însoțită de dovezile care susțin poziția debitorului.
- Participarea la ședințele de judecată, dacă este necesar.
Este recomandat ca debitorii să colaboreze cu un avocat specializat pentru a se asigura că toate aspectele legale sunt corect abordate.
Diferențe față de formularele similare și confuziile frecvente
Documentul A20_OPANAF_63_2017 poate fi adesea confundat cu alte formulare, cum ar fi:
| Document | Scop | Observații |
|---|---|---|
| Adresă de înființare a popririi asigurătorii | Inițierea măsurilor asigurătorii | Fără impact executoriu imediat |
| Act de executare silită | Confirmarea executării măsurii | Se emite după înființarea popririi |
| Cerere de contestare a popririi | Contestarea legalității măsurii | Se depune de debitor |
Familiarizarea cu aceste diferențe este crucială pentru a evita întârzierile și complicațiile legale.
Concluzii utile pentru gestionarea procesului de poprire
În încheiere, gestionarea documentului A20_OPANAF_63_2017 necesită o atenție deosebită. Fiecare pas, de la completarea formularului până la monitorizarea evoluției acestuia, este esențial pentru a asigura respectarea obligațiilor fiscale. Implicarea activă a debitorilor și instituțiilor financiare în acest proces va contribui la o soluționare eficientă și corectă a situațiilor fiscale. Înțelegerea profundă a cadrului legislativ și a procedurilor de executare silită poate să facă diferența între o gestionare reușită și una problematică.
Aspecte Procedurale în Transformarea Măsurilor Asigurătorii în Măsuri Executorii
Transformarea măsurilor asigurătorii în măsuri executorii implică o serie de pași procedurali pe care creditorul și debitorul trebuie să îi urmeze. În conformitate cu OPANAF 63/2017, creditorul trebuie să depună o cerere motivată la ANAF pentru a solicita trecerea de la măsura asigurătorie la cea executorie. Este important ca această cerere să fie însoțită de documentele justificative relevante, cum ar fi dovezile de neplată a obligațiilor fiscale.
De asemenea, autoritatea fiscală va analiza cererea, iar în cazul în care aceasta este aprobată, se va emite o adresă de înființare a popririi asupra disponibilităților bănești. Această adresă va specifica instituțiile financiare asupra cărora se va institui popria și sumele ce urmează a fi reținute. În acest context, este esențial ca debitorul să fie informat cu privire la aceste măsuri, pentru a putea contesta, dacă este cazul, decizia ANAF-ului.
Impactul Popririi Asupra Disponibilităților Bănești
Poprirea disponibilităților bănești are un impact semnificativ asupra activității economice a debitorului. Aceasta poate afecta nu doar conturile bancare, ci și capacitatea acestuia de a desfășura activități comerciale normale. În cazul persoanelor juridice, popria poate duce la suspenderi de activitate, deoarece fondurile necesare pentru plată sunt blocate. De asemenea, este important de menționat că popria se poate aplica nu doar soldului contului debitorului, ci și la veniturile acestuia, în funcție de natura și gravitatea datoriei.
În plus, debitorii trebuie să fie conștienți că măsurile de protecție sunt limitate. Pot exista posibilități de contestare a popririi, însă acestea trebuie realizate în termenele stabilite de lege, iar argumentele prezentate trebuie să fie solid fundamentate. Asistența juridică poate fi crucială în aceste cazuri pentru a asigura respectarea drepturilor debitorului și a evita eventuale abuzuri din partea autorităților fiscale.
Contestații și Drepturile Debitorilor în Cazul Popririi
Pentru persoanele fizice și juridice afectate de popria disponibilităților bănești, este esențial să cunoască drepturile pe care le au în fața autorităților fiscale. Conform legislației în vigoare, debitorii au dreptul de a contesta măsurile de poprire, dar trebuie să respecte termenele legale pentru a depune aceste contestații. De obicei, termenul pentru contestarea popririi este de 15 zile de la data primirii notificării.
Contestația se va depune la instanța competentă și va fi însoțită de documente justificative care să susțină argumentele debitorului. Este recomandabil ca debitorii să se adreseze unui avocat specializat în drept fiscal, care poate oferi asistență în formularea contestației și reprezentarea în fața instanței. Astfel, se pot evita greșelile comune și se poate spori șansa de succes în contestarea măsurilor de poprire.
În plus, debitorii au dreptul de a solicita suspendarea măsurilor de poprire pe perioada examinării contestației, ceea ce poate oferi un respiro temporar în gestionarea problemelor financiare. Această solicitare trebuie argumentată adecvat, demonstrând necesitatea suspendării pentru a evita prejudicii suplimentare.