Contextul emiterii adresei de înființare a popririi asupra disponibilităților bănești
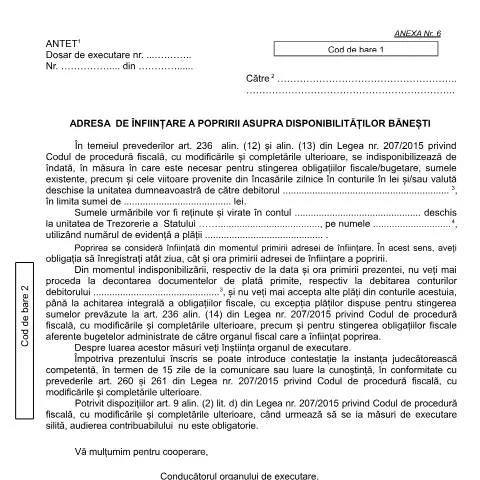
În cadrul sistemului administrativ românesc, adresa de înființare a popririi asupra disponibilităților bănești, cod OPANAF 967/2017, joacă un rol esențial în procesul de executare silită. Aceasta servește ca un mecanism prin care autoritățile fiscale pot recupera sumele datorate de contribuabili care nu și-au îndeplinit obligațiile fiscale. Poprirea se aplică direct asupra conturilor bancare ale debitorului, ceea ce facilitează recuperarea rapidă a datoriilor.
Prin urmare, înțelegerea acestui document și a modalității de completare și depunere este crucială atât pentru debitori, cât și pentru instituțiile financiare implicate. Emiterea acestei adrese este reglementată de Legea nr. 207/2015 privind Codul de procedură fiscală și se desfășoară în conformitate cu procedurile stabilite de Agenția Națională de Administrare Fiscală (ANAF).
Detalii esențiale despre formularul OPANAF 967/2017
Formularul OPANAF 967/2017 este structurat pentru a permite organului fiscal să notifice instituțiile bancare despre înființarea popririi. Această adresă conține informații cruciale, cum ar fi:
- Numărul de dosar de executare: identifică cazul specific al debitorului.
- Numărul și data emiterii: important pentru documentația fiscală.
- Identitatea debitorului: numele, prenumele, CNP-ul și datele de contact ale debitorului.
- Suma indisponibilizată: suma exactă care urmează să fie recuperată.
- Contul bancar destinat virării sumelor: contul în care se vor trimite fondurile recuperate.
Aceste detalii sunt esențiale pentru a asigura corectitudinea și legalitatea acțiunilor de recuperare a creanțelor.
Etapele emiterii și primirii adresei de înființare a popririi
Procesul de emitere a adresei de înființare a popririi se desfășoară în mai mulți pași, care trebuie respectați riguroz. Iată cum se desfășoară acest proces:
- Identificarea debitorului: Autoritatea fiscală identifică debitorul care are obligații fiscale restante.
- Emiterea adresei: Se completează formularul OPANAF 967/2017, incluzând toate informațiile necesare.
- Transmiterea adresei: Adresa este trimisă către instituția financiară unde debitorul are deschise conturi.
- Înregistrarea primirii: Instituția financiară are obligația să înregistreze data și ora primirii adresei.
- Aplicarea măsurii de poprire: Se suspendă decontarea documentelor de plată și se îngheață conturile debitorului.
Fiecare dintre aceste etape este crucială pentru a asigura legalitatea și transparența procedurilor de recuperare a datoriilor.
Completarea formularului - aspecte tehnice și capcane
Completarile necesare pentru formularul OPANAF 967/2017 trebuie efectuate cu o atenție deosebită. Iată câteva aspecte tehnice importante:
- Corectitudinea datelor personale: Informațiile referitoare la debitor trebuie să fie corecte și actualizate, inclusiv numele, prenumele și CNP-ul.
- Specificarea sumei: Suma de recuperat trebuie să fie clar indicată, pentru a evita confuziile.
- Detalii despre contul de bancă: Contul destinat virării sumelor trebuie să fie valid și să corespundă cu cele indicate în sistemul fiscal.
Este important ca cei care completează formularul să fie conștienți de eventualele capcane care pot apărea, cum ar fi omisiuni sau erori de scriere care pot duce la întârzieri sau probleme în procedura de recuperare.
Diferențierea de formularele adiacente
Adresa de înființare a popririi asupra disponibilităților bănești nu trebuie confundată cu alte formulare, cum ar fi cererea de suspendare a executării, care poate fi solicitată de debitor în anumite condiții. Iată câteva diferențe esențiale:
| Document | Scop | Emitent |
|---|---|---|
| Adresă de înființare a popririi | Recuperarea datoriilor fiscale | ANAF |
| Cerere de suspendare a executării | Întârzierea executării silite | Debitor |
În concluzie, este fundamental să se cunoască funcționalitățile fiecărui formular pentru a aborda corect situațiile fiscale.
Cine poate depune adresa și în ce condiții?
Adresa de înființare a popririi poate fi emisă de către organul de executare, care poate fi o autoritate fiscală locală sau centrală. Există anumite condiții care trebuie îndeplinite, cum ar fi:
- Existence obligațiilor fiscale: Debitorul trebuie să aibă datorii fiscale confirmate.
- Identificarea debitorului: Este necesară o identificare clară a debitorului, inclusiv a activelor sale financiare.
În plus, trebuie menționat că o adresă de înființare a popririi nu poate fi emisă în cazul în care debitorul a achitat integral datoriile sale sau dacă există contestații legale active.
Aspecte legale și drepturile debitorului
Conform legislației în vigoare, debitorul are dreptul de a contesta adresa de înființare a popririi. Acesta poate face acest lucru în termen de 15 zile de la primirea adresei, conform prevederilor din Legea nr. 207/2015. Debitorul poate solicita instanței judecătorești să verifice legalitatea măsurii de poprire. În cazul în care instanța hotărăște în favoarea debitorului, poprirea va fi anulată.
Este esențial ca debitorul să fie conștient de aceste drepturi și să acționeze prompt în cazul în care consideră că poprirea a fost instituită fără respectarea procedurilor legale.
Consecințele nerespectării popririi
Nerespectarea adresei de înființare a popririi de către instituția financiară poate avea consecințe legale severe. Autoritatea fiscală poate aplica sancțiuni, iar personalul responsabil poate fi tras la răspundere. De asemenea, debitorul poate solicita daune pentru nerespectarea măsurilor de poprire.
Instituțiile financiare trebuie să acorde o atenție deosebită respectării acestor măsuri, deoarece aceasta nu doar că protejează interesele fiscale ale statului, dar și protejează integritatea instituției respective.
Concluzie utilă: pașii de urmat după primirea adresei de înființare a popririi
După primirea adresei de înființare a popririi, instituțiile financiare trebuie să urmeze câteva pași esențiali:
- Înregistrarea primirii adresei: Notarea exactă a datei și orei primirii.
- Aplicarea măsurilor de poprire: Suspendarea oricăror plăți din contul debitorului.
- Informarea autorității fiscale: Notificarea ANAF despre măsurile luate.
Aceste acțiuni sunt esențiale pentru a asigura conformitatea cu reglementările în vigoare și pentru a evita eventualele sancțiuni.
Procedura de notificare a debitorului în cazul popririi
Conform dispozițiilor legale în vigoare, atunci când ANAF inițiază o procedură de poprire asupra disponibilităților bănești ale unui debitor, este esențial să se respecte o serie de pași procedurali. Acești pași includ notificarea debitorului, care trebuie să fie realizată conform prevederilor articolului 3 din OPANAF 967/2017. Notificarea se face prin intermediul unui document scris, care trebuie să conțină detalii despre suma datorată, temeiul legal al popririi și termenii de plată. Această notificare are rolul de a informa debitorul cu privire la drepturile și obligațiile sale, precum și la posibilele consecințe legale ale neîndeplinirii acestora. Este important ca notificarea să fie transmisă în termen de 15 zile de la data emiterii adreselor de înființare a popririi, pentru a evita eventuale contestații legale din partea debitorului.
Contestații și căi de atac în cazul popririi
Debitorii care consideră că poprirea a fost instituită în mod abuziv sau fără respectarea procedurilor legale au dreptul de a contesta această măsură. Contestația se depune la instanța competentă, de regulă la judecătoria în circumscripția căreia debitorul își are domiciliul sau sediul. Termenul de depunere a contestației este de 15 zile de la data primirii notificării popririi, conform prevederilor legale. În cadrul contestației, debitorul poate solicita suspendarea executării popririi până la soluționarea definitivă a cauzei. Instanța va analiza atât legalitatea, cât și temeinicia popririi, iar decizia sa va fi executorie. Este recomandat ca debitorul să se consulte cu un avocat specializat în drept fiscal pentru a evalua șansele de succes ale contestației și pentru a pregăti o apărare eficientă în fața instanței.
Impactul popririi asupra activității economice
Poprirea asupra disponibilităților bănești poate avea un impact semnificativ asupra activității economice a debitorului, mai ales dacă acesta este o persoană juridică sau un antreprenor. În cazul în care conturile bancare ale unei firme sunt afectate, aceasta poate întâmpina dificultăți în realizarea plăților către furnizori, salariați sau alte entități, ceea ce poate genera o criză de lichiditate. De asemenea, reputația firmei poate fi afectată, iar relațiile comerciale ar putea suferi daune. Este recomandabil ca antreprenorii și persoanele juridice să colaboreze îndeaproape cu un consultant fiscal și un avocat pentru a explora opțiunile legale disponibile pentru contestarea măsurii de poprire și pentru a găsi soluții alternative de gestionare a fluxului de numerar în perioada în care poprirea este activă.