Contextul și Importanța Notificării privind Obligația de Declarare a Impozitului Suplimentar Național
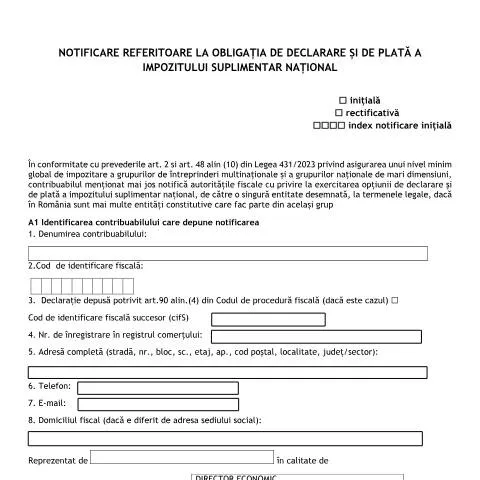
Într-o lume în continuă schimbare, în care reglementările fiscale devin din ce în ce mai complexe, Notificarea referitoare la obligația de declarare și de plată a impozitului suplimentar național (N408, OPANAF 1729/2025) reprezintă un document esențial pentru entitățile care fac parte din grupuri de întreprinderi multinaționale sau grupuri naționale de mari dimensiuni. Această notificare permite contribuabililor să informeze autoritățile fiscale cu privire la opțiunea de a declara și plăti impozitul suplimentar național, o obligație ce derivă din noul cadru legislativ stabilit prin Legea 431/2023.
Cadru Legislativ și Evoluție
Reglementările fiscale românești s-au adaptat la standardele internaționale prin implementarea unor măsuri menite să asigure un nivel minim global de impozitare. Conform articolului 2 și articolului 48 alin. (10) din Legea 431/2023, grupurile de întreprinderi care îndeplinesc anumite criterii trebuie să se conformeze unei obligații de raportare fiscală care include acest formular. Această măsură este parte a unui efort mai amplu de a preveni evaziunea fiscală și de a asigura transparența în raportarea veniturilor.
Structura Formului N408
Formularul N408 este structurat în mai multe secțiuni care necesită completarea atentă a datelor. Acesta include informații despre:
- Identificarea contribuabilului: denumirea, codul de identificare fiscală, numărul de înregistrare în registrul comerțului și datele de contact.
- Grupul de întreprinderi: menționarea grupului de întreprinderi din care face parte contribuabilul.
- Entitățile din România: înregistrarea entităților care fac obiectul notificării.
- Entitatea desemnată: informații despre entitatea responsabilă pentru declararea și plata impozitului.
- Perioada reglementată de notificare: datele de început și sfârșit ale anului fiscal.
Consumatorii Direcți ai Notificării
Documentul N408 este destinat, în principal, companiilor mari și grupurilor de întreprinderi care acoperă diverse domenii de activitate. Contribuabilii care trebuie să depună această notificare sunt:
- Grupuri de întreprinderi multinaționale care au activități și în România.
- Companii românești de mari dimensiuni care fac parte dintr-un grup național.
- Entități care au mai multe componente în România și care trebuie să se coordoneze în ceea ce privește declarațiile fiscale.
Cazuri Particulare: Excepții și Situatii Speciale
Există o serie de situații speciale care pot influența modul în care se depune notificarea. De exemplu:
- Contribuabilii străini care desfășoară activități în România trebuie să se asigure că notificarea este completată corect, chiar dacă nu au un sediu permanent în țară.
- Minori sau persoane neîmplinite pot necesita un tutore legal care să gestioneze obligațiile fiscale.
- În cazurile de urgență, este recomandat ca notificarea să fie depusă cât mai rapid, având în vedere termenele legale.
Documentele și Justificativele Necesare
Completarea formularului N408 nu presupune doar înregistrarea datelor, ci și anexarea unor documente justificative esențiale. Acestea pot include:
- Documente de identitate ale reprezentanților legali care semnează notificarea.
- Declarații fiscale anterioare, dacă este cazul, pentru a demonstra conformitatea cu reglementările.
- Certificat digital valid, conform Legii nr. 214/2024, necesar pentru depunerea online a notificării.
Pregătirea Documentelor Justificative
Este important ca fiecare contribuabil să pregătească cu atenție documentele necesare. Iată câteva sugestii pentru a facilita acest proces:
- Verificați actualitatea și corectitudinea datelor din documentele de identificare.
- Asigurați-vă că toate persoanele autorizate să semneze notificarea sunt corect identificate.
- Obțineți certificatul digital necesar de la un furnizor autorizat.
Depunerea Formului N408: Instrucțiuni și Proceduri
Depunerea formularului N408 este un proces esențial care trebuie realizat în conformitate cu reglementările legale. Iată pașii esențiali pe care trebuie să-i urmați:
- Accesați portalul A.N.A.F. și localizați secțiunea dedicată serviciilor online.
- Utilizați programul de asistență disponibil pentru completarea formularului, asigurându-vă că toate informațiile sunt corecte.
- Transmiteți formularul sub formă de fișier PDF, semnat electronic, prin portalul e-guvernare.
- Verificați confirmarea de primire a notificării pentru a vă asigura că a fost procesată.
Termenele Limită și Urmările Depunerii
Respectarea termenelor este crucială în procesul de depunere a notificării. Contribuabilii trebuie să fie conștienți de următoarele:
- Data limită de depunere: Notificarea se depune până la data stabilită de autoritățile fiscale, de obicei, în termen de 30 zile de la apariția obligației de plată.
- Urmările nerespectării termenelor: Întârzierile pot duce la penalități financiare și la alte consecințe legale.
Ce se întâmplă după Depunerea Notificării?
După depunerea formularului, contribuabilii vor primi o confirmare din partea ANAF. Este important să urmăriți eventualele răspunsuri sau cereri suplimentare din partea autorităților fiscale, care pot apărea în urma analizei notificării.
Concluzie: Importanța Respectării Obligațiilor Fiscale
Respectarea obligațiilor de declarare și plată a impozitului suplimentar național este esențială nu doar pentru a evita penalitățile, ci și pentru a menține conformitatea cu legislația fiscală în continuă evoluție. Formularul N408 joacă un rol crucial în acest proces, facilitând comunicarea între contribuabili și autoritățile fiscale.
Obligațiile contribuabililor în contextul impozitului suplimentar național
Impozitul suplimentar național reglementat prin Notificarea N408 și OPANAF 1729/2025 implică obligații specifice pentru toate persoanele fizice și juridice care obțin venituri ce depășesc anumite plafoane stabilite de legislația fiscală. Este esențial ca fiecare contribuabil să cunoască informațiile esențiale referitoare la tipurile de venituri inclus în baza de impozitare, precum și condițiile în care impozitul suplimentar devine aplicabil.
Potrivit legislației, veniturile supuse acestui impozit includ, dar nu se limitează la, câștigurile din investiții, veniturile din activități independente și veniturile obținute din cedarea folosinței bunurilor. Fiecare contribuabil trebuie să evalueze periodic, conform normelor ANAF, dacă se află în situația de a declara și plăti acest impozit suplimentar. Nerespectarea acestei obligații poate conduce la sancțiuni financiare, inclusiv penalizări și dobânzi de întârziere.
Modalități de contestare a deciziilor ANAF referitoare la impozitul suplimentar
În cazul în care un contribuabil consideră că a fost emisă o decizie de impunere eronată de către ANAF în legătură cu impozitul suplimentar, acesta are dreptul de a contesta acea decizie. Procedura de contestare este reglementată de Codul de Procedură Fiscală și implică depunerea unei cereri de contestare la organul fiscal competent. Termenul limită pentru formularea unei contestații este de 30 de zile de la comunicarea deciziei de impunere.
Este important ca cererea de contestare să fie bine fundamentată, incluzând toate dovezile necesare care să susțină poziția contribuabilului. De asemenea, în conformitate cu Legea nr. 207/2015 privind Codul de Procedură Fiscală, contribuabilul are dreptul de a solicita și amânarea plății impozitului contestat pe durata soluționării contestației, în anumite condiții. În cazul în care contestația este admisă, ANAF va rectifica decizia de impunere, restituind eventualele sume percepute necuvenit.
Impactul digitalizării asupra procesului de declarare și plată a impozitului suplimentar
Digitalizarea administrației publice, conform Legea nr. 455/2001, a adus numeroase avantaje în ceea ce privește procesul de declarare și plată a impozitului suplimentar național. Prin intermediul platformelor online, cum ar fi Spatiul Privat Virtual (SPV), contribuabilii pot depune declarațiile fiscale într-un mod simplificat și rapid, economisind timp și resurse. Utilizarea semnăturii electronice, conform reglementărilor în vigoare, facilitează autentificarea și securizarea tranzacțiilor fiscale.
De asemenea, digitalizarea a permis ANAF să îmbunătățească eficiența proceselor de colectare a impozitelor, având acces la date în timp real, ceea ce ajută la identificarea și prevenirea evaziunii fiscale. Contribuabilii pot beneficia, de asemenea, de servicii online pentru a consulta statusul declarațiilor depuse, istoricul plăților efectuate și eventualele restanțe. Aceste măsuri nu doar optimizează relația dintre contribuabili și autorități, ci și contribuie la transparența fiscală.