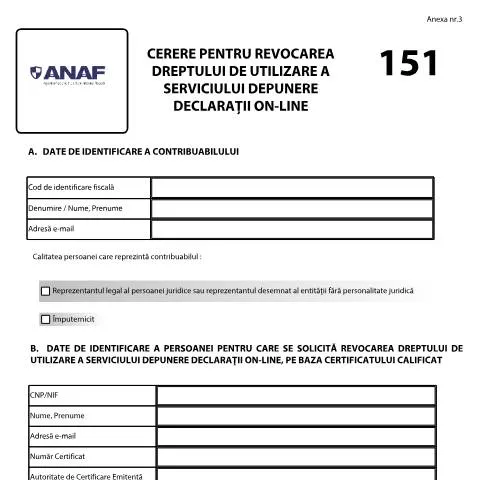
Contextul Utilizării Serviciului de Depunere a Declarațiilor Online
Într-o lume administrativă din ce în ce mai digitalizată, utilizarea serviciilor electronice devine esențială pentru optimizarea timpului și a resurselor. Serviciul de Depunere a Declarațiilor Online, gestionat de Agenția Națională de Administrare Fiscală (ANAF), permite contribuabililor să își depună declarațiile fiscale într-un mod simplificat. Totuși, în unele cazuri, este necesară revocarea dreptului de utilizare a acestui serviciu, motiv pentru care contribuabilii trebuie să completeze Cererea pentru Revocarea Dreptului de Utilizare a Serviciului Depunere Declarații Online (OPANAF 2213/2025).
Aspecte Legislative și Necesitatea Documentului
Fondat în cadrul legal al Legea nr. 455/2001 privind semnătura electronică și digitalizarea administrației publice, documentul C151_2213_2025 are rolul de a oficializa revocarea accesului la platforma de depunere online. Această cerere este importantă pentru contribuabili care, din diverse motive, nu mai doresc să utilizeze serviciile electronice, fie din considerente de securitate, fie din dorința de a reveni la metodele tradiționale de depunere.
Calendarul Procedurii de Revocare
Depunerea cererii pentru revocarea dreptului de utilizare se poate face în orice moment, însă este esențial să se cunoască următoarele termene:
- Data de start: Cererea poate fi depusă oricând, fără restricții legate de perioadele fiscale.
- Termenul pentru procesarea cererii: ANAF are un termen de 30 de zile pentru a procesa cererea, conform reglementărilor interne.
- Recepția actului de revocare: Contribuabilul va primi un răspuns oficial prin e-mail sau prin intermediul platformei SPV, confirmând revocarea.
Profilul Contribuabilului și Excepțiile de Aplicare
Revocarea dreptului de utilizare se aplică atât persoanelor fizice, cât și persoanelor juridice. Totuși, trebuie să se ia în considerare câteva situații speciale:
- Persoane Juridice: În cazul firmelor, revocarea trebuie realizată de un reprezentant legal sau de o persoană împuternicită.
- Contribuabili Străini: Cetățenii străini care dețin un cod de identificare fiscală în România pot solicita revocarea, dar trebuie să se asigure că toate informațiile sunt complete.
- Minori sau Persoane cu Capacitate Limitată: Cererea trebuie depusă de un tutore sau reprezentant legal, care va semna documentul în numele beneficiarului.
Importanța Cererii în Procedura Administrativă
Cererea C151_2213_2025 este un document crucial în cadrul relației contribuabil-administrație, deoarece asigură o tranziție clară de la utilizarea serviciului online la metodele tradiționale de depunere. Aceasta are rolul de a:
- Asigura transparența procesului administrativ;
- Proteja datele personale ale contribuabilului;
- Facilita o gestionare eficientă a documentației fiscale.
Detalierea Rubricilor Cererii C151_2213_2025
Complectarea cererii necesită o atenție deosebită la fiecare rubrică, pentru a evita eventualele întârzieri sau respingeri. Iată analiza rubricilor principale:
| Rubrica | Descriere | Pitfall-uri comune |
|---|---|---|
| A. Date de identificare a contribuabilului | Se completează cu CNP-ul sau NIF-ul, numele și prenumele, precum și adresa de e-mail. | Asigurați-vă că CNP-ul/NIF-ul este corect; o eroare va duce la respingerea cererii. |
| B. Date de identificare a persoanei pentru care se solicită revocarea | Completați cu informațiile persoanei pentru care solicitați revocarea, inclusiv certificatul calificat. | Verificați că datele corespund cu cele din certificatul electronic. |
| C. Semnătura | Semnătura electronică a reprezentantului legal este obligatorie. | Asigurați-vă că semnătura este validă și că certificatul este activ. |
Modalitățile de Depunere a Cererii
Există chiar mai multe modalități prin care cererea poate fi depusă, fiecare având avantajele și dezavantajele sale:
- Depunerea Online: Utilizând SPV (Spațiul Privat Virtual), contribuabilul poate trimite cererea rapid și eficient.
- Depunerea pe hârtie: Cererea se completează manual și se trimite prin poștă sau se depune la ghișeu. Aceasta poate dura mai mult, fiind supusă eventualelor întârzieri poștale.
- Ghișeu: Prezentarea personală la ghișeul ANAF oferă transparență, dar poate implica timp de așteptare.
Monitorizarea Stadiului Cererii
După depunerea cererii, este esențial ca contribuabilul să monitorizeze stadiul acesteia. Iată câteva sugestii utile:
- Verificați periodic adresa de e-mail pentru notificări din partea ANAF.
- Accesați SPV pentru a vizualiza eventualele update-uri sau solicitări suplimentare.
- În cazul în care nu primiți un răspuns în termenul de 30 de zile, contactați ANAF prin canalul corespunzător pentru a solicita informații suplimentare.
Implicarea Oferită de Cerere în Relația Contribuabil-Administrație
Revocarea dreptului de utilizare a serviciului de depunere declarații online nu trebuie privită doar ca o simplă formalitate. Este un element esențial în menținerea unei relații sănătoase și eficiente între contribuabili și instituțiile fiscale. Abordarea corectă a acestui proces poate influența atât gestionarea documentației fiscale, cât și percepția contribuabilului asupra eficienței sistemului administrativ.
Procedura de revocare a dreptului de utilizare a serviciului de depunere declarații online
Revocarea dreptului de utilizare a serviciului de depunere declarații online, conform Ordinului președintelui ANAF nr. 2213/2025, implică o serie de pași necesari pentru a asigura că toate documentele și informațiile sunt gestionate corect. Această procedură este esențială pentru contribuabili care doresc să-și păstreze conformitatea fiscală și să evite eventuale penalizări.
Primul pas este completarea Formularului de cerere pentru revocarea dreptului de utilizare a serviciului de depunere declarații online, care trebuie să fie semnat de către solicitant. Acest formular poate fi descărcat de pe portalul ANAF și trebuie completat cu date precise, inclusiv:
- numele și prenumele solicitantului;
- Codul Numeric Personal (CNP);
- detalii despre dreptul de utilizare care se dorește a fi revocat (inclusiv perioada de utilizare);
- motivația revocării.
După completarea formularului, acesta se poate depune fie la ghișeul ANAF, fie prin intermediul Serviciului Public Virtual (SPV). Este important de menționat că, în cazul în care cererea este depusă online, solicitantul trebuie să aibă un cont valid și activ pe SPV, precum și un certificat digital valabil, conform reglementărilor legale în vigoare.
ANAF va analiza cererea în termen de 30 de zile lucrătoare, iar solicitantul va primi o notificare cu rezultatul revocării. În cazul în care cererea este aprobată, dreptul de utilizare a serviciului va fi revocat, iar solicitantul va fi informat printr-o comunicare oficială.
Consecințele revocării dreptului de utilizare
Revocarea dreptului de utilizare a serviciului de depunere declarații online poate avea consecințe semnificative pentru contribuabili. Prin urmare, este esențial ca aceștia să fie pe deplin conștienți de implicațiile acestei decizii înainte de a solicita revocarea. Iată câteva aspecte importante de luat în considerare:
- Limitări în depunerea declarațiilor: Odată ce dreptul de utilizare este revocat, contribuabilul nu va mai putea depune declarații fiscale online, ceea ce înseamnă că va trebui să se prezinte personal la ghișeul ANAF pentru a-și îndeplini obligațiile fiscale.
- Posibile penalizări: Neîndeplinirea în termen a obligațiilor fiscale poate duce la penalizări financiare. Contribuabilii trebuie să fie conștienți de termenele limită pentru depunerea declarațiilor fiscale, care, în mod normal, trebuie efectuate până pe 25 ale lunii pentru luna anterioară.
- Impact asupra statutului fiscal: Revocarea dreptului de utilizare poate influența statutul fiscal al contribuabilului. Este important să se mențină o bună comunicare cu ANAF pentru a evita apariția unor neclarități sau probleme legale.
Este recomandat ca persoanele care doresc să își revoce dreptul de utilizare să consulte un specialist în domeniul fiscal sau juridic, pentru a evita eventualele neplăceri sau confuzii care ar putea apărea în urma acestei acțiuni.
Aspecte legale și reglementări conexe
În România, cadrul legal pentru revocarea dreptului de utilizare a serviciului de depunere declarații online este reglementat prin Legea nr. 455/2001 privind semnătura electronică, care prevede norme tehnice și de securitate, precum și prin Ordinul președintelui ANAF nr. 2213/2025, care detaliază procedura specifică de revocare.
Contribuabilii trebuie să fie familiarizați și cu alte reglementări care pot influența utilizarea serviciului, cum ar fi:
- Îndrumările ANAF: ANAF publică periodic îndrumări și actele normative relevante pe site-ul său oficial, care trebuie urmărite de către contribuabili pentru a se asigura că sunt la curent cu toate modificările legislative.
- Regulamentele Uniunii Europene: În contextul digitalizării serviciilor publice, reglementările UE pot influența modul în care se desfășoară aceste proceduri în România, conducerile administrative fiind obligate să se alinieze standardelor stabilite la nivel european.
- Politica de protecție a datelor: Revocarea accesului la servicii online implică și responsabilități legate de managementul datelor personale, conform Regulamentului (UE) 2016/679 (GDPR), care impune protecția și confidențialitatea informațiilor personale ale utilizatorilor.
De asemenea, în cazul în care un contribuabil întâmpină dificultăți în procesul de revocare sau în interpretarea reglementărilor, este recomandat să se adreseze direct ANAF pentru clarificări suplimentare sau asistență juridică.