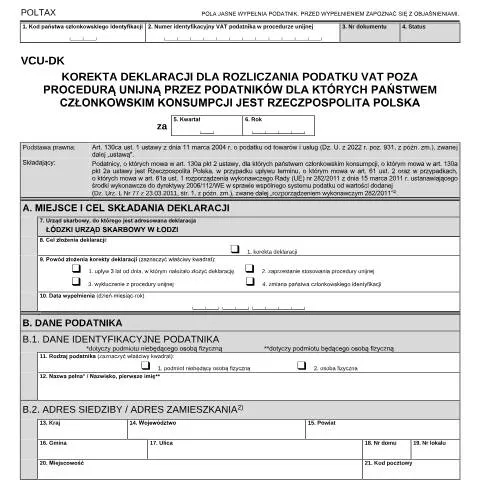
Rola formularza VCU-DK w procesie korekty podatku VAT
Formularz VCU-DK jest kluczowym dokumentem dla podatników, którzy pragną dokonać korekty deklaracji VAT w sytuacjach, gdy państwem członkowskim konsumpcji jest Rzeczpospolita Polska. Wypełnienie tego formularza jest niezbędne w przypadku, gdy pierwotna deklaracja wymaga poprawy. Wybór ten ma znaczenie nie tylko dla zachowania zgodności z przepisami, ale także dla uniknięcia potencjalnych problemów z organami podatkowymi.
Przeznaczenie formularza oraz jego kontekst prawny
Formularz VCU-DK został wprowadzony na podstawie Art. 130ca ust. 1 ustawy z dnia 11 marca 2004 r. o podatku od towarów i usług. Zgodnie z tym przepisem, podatnicy mają możliwość składania korekt deklaracji w ciągu trzech lat od daty, w której należało złożyć pierwotną deklarację. Jest to istotna kwestia, ponieważ nieprzestrzeganie tego terminu może skutkować utratą możliwości dokonania korekty podatku VAT.
Znaczenie terminów podatkowych
Rok podatkowy w Polsce jest kalendarzowy, co oznacza, że wszelkie korekty muszą być składane w odniesieniu do określonego kwartału roku. Dla podatników, którzy stosują procedury unijne, deadline na wniesienie korekty ma szczególne znaczenie, ponieważ przekroczenie go może prowadzić do sporów z organami podatkowymi.
Profil podatników korzystających z formularza VCU-DK
Formularz VCU-DK jest skierowany do dwóch głównych grup podatników:
- Podmioty niebędące osobą fizyczną – firmy i instytucje, które są zarejestrowane jako podatnicy VAT.
- Osoby fizyczne – przedsiębiorcy indywidualni, którzy prowadzą działalność gospodarczą i są zobowiązani do składania deklaracji VAT.
Warto zauważyć, że w przypadku osób fizycznych, formularz wymaga podania zarówno nazwiska, jak i imienia, co nie jest konieczne w przypadku podmiotów prawnych.
Okoliczności wymagające korekty
Podatnicy mogą składać korekty w różnych sytuacjach, takich jak:
- Upływ trzech lat od dnia, w którym należało złożyć deklarację.
- Zaprzestanie stosowania procedury unijnej.
- Wykluczenie z procedury unijnej.
- Zmiana państwa członkowskiego identyfikacji.
Przygotowanie do wypełnienia formularza VCU-DK
Przed przystąpieniem do wypełnienia formularza, podatnicy powinni zgromadzić wszystkie niezbędne dokumenty, które potwierdzą zasadność dokonania korekty. Do kluczowych dokumentów należy:
- Pierwotna deklaracja VAT.
- Dowody dotyczące transakcji, które wymagają korekty.
- Wszelkie dokumenty związane z ewentualnymi kontrolami podatkowymi.
Dzięki odpowiedniemu przygotowaniu, proces wypełniania formularza stanie się znacznie prostszy.
Kompletowanie formularza krok po kroku
Wypełniając formularz VCU-DK, należy zwrócić szczególną uwagę na poprawność wprowadzanych danych. Oto kluczowe sekcje, które wymagają szczegółowego omówienia:
| Sekcja | Opis | Potencjalne pułapki |
|---|---|---|
| Dane identyfikacyjne podatnika | Wprowadzenie pełnej nazwy lub nazwiska oraz imienia. | Błąd w nazwie lub brakujące dane mogą spowodować opóźnienia. |
| Rodzaj podatnika | Wybór odpowiedniej opcji dotyczącej statusu podatnika. | Nieprawidłowy wybór może skutkować błędami w dalszym przetwarzaniu. |
| Kwota podatku VAT wynikająca z korekty | Podanie kwoty, która wymaga korekty. | Korekta wartości musi być zgodna z poprzednim rozliczeniem. |
Droga do złożenia formularza: krok po kroku
Po wypełnieniu formularza VCU-DK, podatnicy muszą go złożyć do odpowiedniego urzędu skarbowego. Procedura złożenia dokumentu przebiega następująco:
- Sprawdzenie poprawności wypełnienia formularza.
- Podpisanie formularza elektronicznie za pomocą Profilu Zaufanego lub login.gov.pl.
- Wysłanie formularza do właściwego urzędu skarbowego.
- Oczekiwanie na potwierdzenie przyjęcia formularza.
Dlaczego terminowe złożenie jest kluczowe?
Terminowe złożenie formularza VCU-DK ma kluczowe znaczenie dla uniknięcia sankcji ze strony Krajowej Administracji Skarbowej. Przekroczenie terminów może prowadzić do:
- Nałożenia kar finansowych.
- Ograniczenia możliwości korekty przyszłych deklaracji.
- Możliwości wszczęcia postępowania kontrolnego przez urząd skarbowy.
Konsekwencje błędów w formularzu VCU-DK
Każdy błąd popełniony podczas wypełniania formularza może mieć poważne konsekwencje. Może to prowadzić do:
- Nieprawidłowych obliczeń podatku VAT, co skutkuje dodatkowym zobowiązaniem podatkowym.
- Wymagania dodatkowych wyjaśnień przez organy skarbowe.
- Opóźnień w procesie zwrotu nadpłaty podatku VAT.
Znaczenie współpracy z doradcą podatkowym
W przypadku skomplikowanych sytuacji podatkowych lub wątpliwości dotyczących wypełniania formularza, warto skonsultować się z doradcą podatkowym. Taka współpraca może znacząco ułatwić proces korekty i pomóc uniknąć nieprzyjemnych konsekwencji.
Podsumowanie i praktyczne wskazówki
Złożenie formularza VCU-DK to ważny proces dla każdego podatnika, który chce dokonać korekty swoich zobowiązań podatkowych. Kluczowe jest, aby pamiętać o terminach oraz o dokładności wypełnienia formularza. Oto kilka praktycznych wskazówek:
- Dokładne zapoznanie się z wymaganiami przed wypełnieniem formularza.
- Regularne przeglądanie obowiązujących przepisów podatkowych.
- Utrzymanie kontaktu z urzędami skarbowymi oraz doradcami podatkowymi dla bieżącej aktualizacji sytuacji prawnej.
Staranność w procesie składania korekt w formularzu VCU-DK przyniesie korzyści i pozwoli uniknąć nieprzyjemnych sytuacji z organami podatkowymi.
Wprowadzenie do korekty deklaracji VAT
Korekta deklaracji VAT jest kluczowym elementem w zarządzaniu zobowiązaniami podatkowymi przedsiębiorców, którzy dokonują transakcji podlegających polskiemu prawu podatkowemu. Warto zaznaczyć, że proces ten nie tylko ma na celu skorygowanie błędów, ale także umożliwia dostosowanie się do dynamicznie zmieniającego się otoczenia gospodarczego oraz przepisów prawnych. Przedsiębiorcy, którzy są podatnikami VAT i operują poza procedurą unijną, muszą szczególnie zwracać uwagę na szczegółowe wymogi dotyczące korekty deklaracji VAT, aby uniknąć ewentualnych sankcji ze strony Krajowej Administracji Skarbowej (KAS).
Procedura składania korekty deklaracji VAT
Składanie korekty deklaracji VAT w Polsce wymaga przestrzegania określonej procedury, którą należy zrealizować w kilku krokach. Po pierwsze, przedsiębiorca zobowiązany jest do wypełnienia formularza korygującego, który jest zgodny z obowiązującym wzorem. Formularz ten powinien zawierać wszystkie niezbędne dane identyfikacyjne podatnika, w tym numer PESEL lub NIP oraz dane dotyczące oryginalnej deklaracji VAT, która jest korygowana. W przypadku błędów w zakresie kwot podatku naliczonego oraz należnego, istotne jest, aby przedsiębiorca dokładnie wskazał, które wartości zostały skorygowane oraz jakie są nowe, poprawne dane.
Ważnym elementem korekty deklaracji VAT jest termin jej złożenia. Zgodnie z przepisami, przedsiębiorca ma obowiązek złożyć korektę w terminie do 3 miesięcy od dnia, w którym błędna deklaracja została złożona. Niezłożenie korekty w wymaganym terminie może skutkować nałożeniem odsetek za zwłokę oraz dodatkowych sankcji finansowych. Należy również pamiętać, że jeśli korekta dotyczy kwoty podatku do zwrotu, przedsiębiorca ma obowiązek uregulować należny podatek w terminie, aby uniknąć komplikacji prawnych.
Specjalne przypadki korekty deklaracji VAT
W polskim systemie prawnym istnieją różne scenariusze, które mogą wymagać od podatników złożenia korekty deklaracji VAT. Jednym z nich jest sytuacja, w której podatnik stwierdza, że w wyniku błędu w obliczeniach lub błędnej interpretacji przepisów, złożył deklarację, w której podatek należny został niewłaściwie obliczony. W takim przypadku należy nie tylko złożyć korektę, ale również sprawdzić, czy błędnie obliczony podatek nie wpłynął na inne zobowiązania podatkowe podatnika.
Innym przykładem jest sytuacja, w której przedsiębiorca dokonuje sprzedaży towarów lub usług, które są zwolnione z opodatkowania VAT. W takim przypadku, jeżeli podatnik omyłkowo zaliczył takie transakcje do podstawy opodatkowania, zobowiązany jest do natychmiastowego skorygowania deklaracji. Warto zwrócić uwagę, że w przypadku transakcji międzynarodowych, szczególnie tych poza procedurą unijną, konieczne może być uwzględnienie przepisów prawa międzynarodowego oraz specyficznych regulacji dotyczących danego kraju, co może skomplikować proces składania korekty.
Należy także brać pod uwagę sytuacje, w których zmienia się stawka VAT w trakcie roku podatkowego. Zmiana stawki VAT może wpłynąć na wiele transakcji, które podatnik zrealizował, co z kolei może wymagać złożenia korekty dla wielu deklaracji. Przedsiębiorcy powinni być świadomi, że w przypadku tzw. "okresów przejściowych", kiedy to stosowane są różne stawki VAT, mogą być zobowiązani do szczegółowego udokumentowania wszystkich transakcji oraz ich klasyfikacji w odpowiednich deklaracjach.