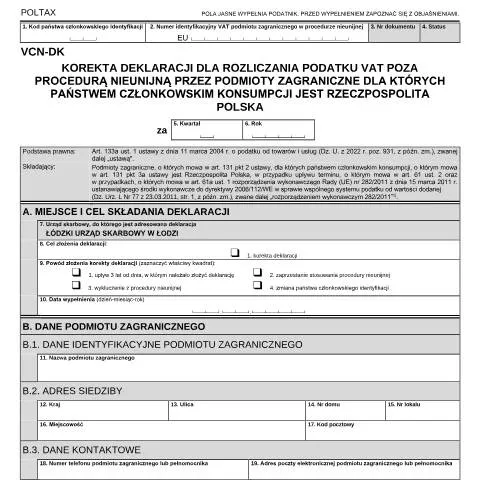
Znaczenie dokumentu VCN-DK w procedurze VAT w Polsce
Formularz VCN-DK, czyli Korekta deklaracji dla rozliczania podatku VAT poza procedurą nieunijną przez podmioty zagraniczne dla których państwem członkowskim konsumpcji jest Rzeczpospolita Polska, odgrywa kluczową rolę w systemie podatkowym dla zagranicznych podmiotów gospodarczych. W przypadku, gdy zagraniczne przedsiębiorstwa prowadzą działalność na terenie Polski, muszą dostosować się do polskich regulacji w zakresie podatku VAT. Formularz ten umożliwia poprawienie wcześniejszych deklaracji VAT, co jest istotne w kontekście zabezpieczenia prawidłowości rozliczeń oraz uniknięcia potencjalnych sankcji za błędy w składanych dokumentach.
Kto jest zobowiązany do złożenia formularza VCN-DK?
Podmioty zagraniczne, które są zobowiązane do składania deklaracji VAT w Polsce, muszą złożyć formularz VCN-DK w określonych sytuacjach. Zgodnie z art. 133a ust. 1 ustawy o podatku od towarów i usług, korektę deklaracji składają podatnicy, którzy:
- zakończyli stosowanie procedury nieunijnej,
- zostali wykluczeni z procedury nieunijnej,
- zmienili państwo członkowskie identyfikacji.
W praktyce oznacza to, że każdy zagraniczny podmiot, który w przeszłości złożył deklarację VAT w Polsce, powinien monitorować swoje rozliczenia i w razie potrzeby złożyć korektę, aby uniknąć błędów i związanych z nimi konsekwencji.
Procedura składania formularza VCN-DK
Proces składania formularza VCN-DK może odbywać się na kilka sposobów, w zależności od preferencji podatnika oraz wymogów administracyjnych. Warto zaznaczyć, że formularz ten można złożyć:
- Elektronicznie – za pośrednictwem platform e-usług dostępnych w polskim systemie podatkowym. Wymaga to posiadania Profilu Zaufanego lub login.gov.pl, co ułatwia identyfikację podatnika.
- Tradycyjnie, w formie papierowej – poprzez złożenie wypełnionego formularza w odpowiednim urzędzie skarbowym osobiście lub za pośrednictwem poczty.
W przypadku wyboru formy elektronicznej, podatnicy powinni zwrócić uwagę na terminy składania korekt, by nie przekroczyć ustawowego czasu na zgłoszenie zmian.
Terminy składania formularza VCN-DK
Składanie korekty deklaracji VAT przy użyciu formularza VCN-DK związane jest z określonymi terminami, które są istotne dla zachowania zgodności z przepisami. Zgodnie z art. 61 ust. 2 rozporządzenia wykonawczego Rady (UE) nr 282/2011, podatnicy mają trzy lata od daty, w której powinni złożyć pierwotną deklarację, na złożenie korekty. Oznacza to, że:
- Korekta może być złożona do daty upływu terminu, czyli do trzech lat od dnia, w którym pierwotna deklaracja powinna była być złożona.
- W przypadku braku złożenia korekty w określonym czasie, podatnik naraża się na dodatkowe opłaty oraz inne konsekwencje prawne.
Po złożeniu formularza, urząd skarbowy ma obowiązek rozpatrzyć korektę i udzielić odpowiedzi w wyznaczonym terminie, co jest kluczowe dla dalszego postępowania podatnika.
Specjalne przypadki dotyczące składania formularza
W niektórych sytuacjach, zasady składania formularza VCN-DK mogą ulegać zmianie, w zależności od specyfiki podmiotu lub okoliczności. Wśród przypadków, które mogą wymagać szczególnego traktowania, wymienia się:
- Podmioty zagraniczne – przedsiębiorstwa spoza Unii Europejskiej mogą mieć dodatkowe obowiązki związane z identyfikacją VAT i mogą potrzebować więcej czasu na przygotowanie wymaganych dokumentów.
- Młodociani podatnicy – w przypadku, gdy podmiotem jest osoba młodociana, mogą istnieć dodatkowe wymagania dotyczące pełnoletności oraz reprezentacji prawnej.
- Zmiany w przepisach – na bieżąco należy śledzić zmiany w przepisach dotyczących podatku VAT, które mogą wpłynąć na proces składania korekty.
W każdym z tych przypadków warto skonsultować się z doradcą podatkowym, aby uniknąć nieporozumień oraz zagwarantować prawidłowość złożonych dokumentów.
Postępowanie w przypadku odmowy przyjęcia formularza
W przypadku, gdy formularz VCN-DK zostanie odrzucony przez urząd skarbowy, podatnik powinien podjąć odpowiednie kroki. Oto zalecane działania:
- Analiza przyczyn odmowy – ważne jest, aby dokładnie zrozumieć, dlaczego formularz został odrzucony. Przyczyny mogą obejmować błędy w formularzu, brak wymaganych załączników lub niezgodność z przepisami.
- Poprawa błędów – po zidentyfikowaniu przyczyn odmowy, podatnik powinien niezwłocznie poprawić formularz i złożyć go ponownie.
- Skontaktowanie się z urzędem skarbowym – warto bezpośrednio skontaktować się z odpowiednim urzędnikiem w celu uzyskania wyjaśnień oraz ewentualnych wskazówek dotyczących dalszego postępowania.
Dobrze przygotowany i kompletny formularz VCN-DK jest kluczowy dla uniknięcia komplikacji w zakresie rozliczeń VAT.
Śledzenie statusu formularza VCN-DK
Po złożeniu formularza VCN-DK, istotne jest monitorowanie statusu jego rozpatrzenia przez odpowiedni urząd skarbowy. W zależności od formy złożenia dokumentu, można zastosować różne metody:
- Elektroniczne śledzenie – jeśli formularz został złożony online, podatnik powinien mieć możliwość sprawdzenia statusu swojego wniosku za pośrednictwem platformy e-usług.
- Osobista wizyta – w przypadku złożenia formularza w formie papierowej, warto udać się do urzędu skarbowego, aby uzyskać informacje na temat statusu korekty.
W razie potrzeby, zaleca się również kontakt telefoniczny z urzędem, co może przyspieszyć proces uzyskiwania informacji.
VCN-DK jako element większej procedury VAT
Formularz VCN-DK nie funkcjonuje w oderwaniu, ale jest częścią szerszego systemu rozliczeń VAT w Polsce. W ramach tego systemu, każdy podatnik musi być świadomy swoich obowiązków oraz terminów. Działania podejmowane w związku z formularzem VCN-DK wpływają na całość rozliczeń VAT, w tym na:
- Wypełnianie oraz składanie deklaracji VAT, które są konieczne do prawidłowego rozliczenia podatku,
- Monitorowanie zmian w przepisach dotyczących VAT, które mogą wpłynąć na przyszłe korekty i obowiązki,
- Współpracę z doradcami podatkowymi, aby zapewnić zgodność z obowiązującymi przepisami.
Wszystkie te elementy są niezbędne do skutecznego zarządzania obowiązkami podatkowymi w Polsce i uniknięcia problemów związanych z nieprawidłowym rozliczeniem VAT.
Procedura skorygowania deklaracji VAT dla podmiotów zagranicznych
W przypadku, gdy podmiot zagraniczny, który nie jest zarejestrowany dla potrzeb VAT w Polsce, musi skorygować deklarację VAT, proces ten różni się od standardowej procedury. Kluczowym krokiem jest zrozumienie, jakie dane muszą być dostarczone oraz jakie dokumenty są wymagane. Podmioty, które dostarczają towary lub usługi do Polski, muszą wziąć pod uwagę, że wszelkie błędy w deklaracjach powinny być korygowane niezwłocznie, aby uniknąć ewentualnych kar finansowych.
W przypadku korekty deklaracji VAT, podmiot musi złożyć odpowiedni formularz korygujący. Zazwyczaj jest to Formularz VAT-7K, a w przypadku miesięcznego rozliczenia Formularz VAT-7. Należy również dostarczyć uzasadnienie korekty, które powinno zawierać informacje o przyczynie błędu oraz o odpowiednich transakcjach, które były przedmiotem korekty. Ważne jest, aby wszystkie informacje były zgodne z fakturami oraz innymi dokumentami księgowymi.
Podmioty zagraniczne, które korzystają z procedury nieunijnej, muszą również zwrócić szczególną uwagę na różnice w przepisach dotyczących terminów składania korekt. Niezłożenie korekty w określonym terminie może prowadzić do wygaśnięcia prawa do odliczenia VAT, co negatywnie wpłynie na finanse firmy.
Rola obliczeń w korekcie deklaracji VAT
Obliczenia związane z korektą deklaracji VAT są kluczowym elementem, który musi być skrupulatnie przestrzegany przez podmioty zagraniczne. Przykładowo, jeżeli podmiot stwierdzi, że kwota VAT została źle obliczona, powinien przeanalizować, czy błąd dotyczy zbyt wysokiej, czy zbyt niskiej wartości VAT. W zależności od wyniku analizy, podmiot musi odpowiednio dostosować wartość VAT do wyższej lub niższej. Należy również pamiętać, że wszelkie zmiany muszą odzwierciedlać się w systemie księgowym firmy.
Obliczenia należy przeprowadzać zgodnie z obowiązującymi stawkami VAT w Polsce, które wynoszą 23%, 8% lub 5%, w zależności od rodzaju towaru lub usługi. Dodatkowo, w przypadku korekty, ważne jest, aby obliczyć, czy zmiana wpływa na całkowitą kwotę VAT do zapłaty lub do odliczenia. Każda korekta powinna być starannie dokumentowana i uzasadniona odpowiednimi obliczeniami.
Wszelkie obliczenia powinny być również zgodne z zasadami podatkowymi obowiązującymi zarówno w Polsce, jak i w kraju siedziby podmiotu zagranicznego. W niektórych przypadkach mogą być konieczne konsultacje z doradcą podatkowym, aby uniknąć nieprawidłowości w obliczeniach, które mogłyby prowadzić do konsekwencji prawnych.
Wyzwania i pułapki związane z korektą deklaracji VAT
Korekta deklaracji VAT może wiązać się z różnymi wyzwaniami i pułapkami, które mogą skutkować poważnymi problemami dla podmiotów zagranicznych. Jednym z najczęstszych wyzwań jest zrozumienie skomplikowanych przepisów dotyczących VAT w Polsce, zwłaszcza dla firm, które są przyzwyczajone do innych regulacji w swoich krajach. Warto zauważyć, że przepisy te mogą się różnić w zależności od regionu i mogą się zmieniać, co wymaga bieżącej wiedzy na temat najnowszych regulacji.
Innym wyzwaniem jest terminowość w składaniu korekt. Każda korekta musi być złożona w określonym terminie, co może być trudne dla firm prowadzących działalność w kilku krajach. Niezłożenie korekty w terminie może prowadzić do utraty prawa do odliczenia VAT, co wiąże się z dodatkowymi kosztami dla firmy.
Ponadto, istnieje ryzyko nieprawidłowości w dokumentacji. Firmy powinny zachować szczególną ostrożność, aby upewnić się, że wszystkie dokumenty są poprawne i kompletne. Brak odpowiednich dowodów księgowych może prowadzić do odrzucenia korekty przez KAS, a co za tym idzie, konieczności uregulowania niezgodności. Dlatego też, przed złożeniem korekty, wskazane jest przeprowadzenie dokładnej weryfikacji wszystkich danych i dokumentów.