Viktigheten av RF-1318 i eiendomstransaksjoner
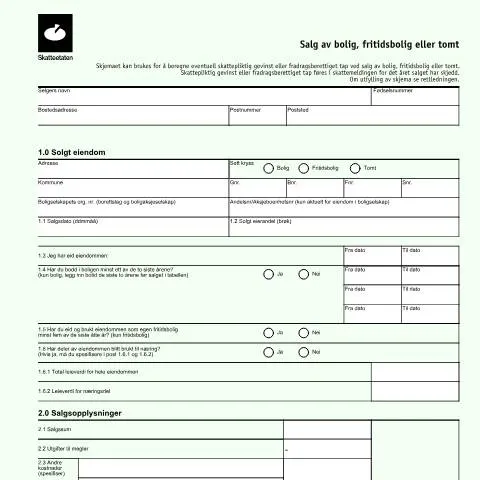
Når man selger bolig, fritidsbolig eller tomt i Norge, er det en rekke administrative og skattefaglige forhold som må håndteres. En av de sentrale dokumentene i denne prosessen er RF-1318, et skjema som er utformet for å beregne eventuelle skattepliktige gevinster eller fradragsberettigede tap. Dette dokumentet danner grunnlaget for korrekt skattebehandling av eiendomssalg, og feil utfylling kan føre til betydelige økonomiske konsekvenser.
Hvordan RF-1318 fungerer i praksis
Skjema RF-1318 brukes for å dokumentere salgsinformasjonen og for å beregne gevinst eller tap. Når en bolig eller fritidsbolig er solgt, må selgeren rapportere både salgsverdi og kostnader knyttet til eiendomshandler. Det er påkrevd at skjemaet fylles ut nøyaktig for å sikre at Skatteetaten kan vurdere riktig skatt.
Hvem er ansvarlig for utfyllingen?
Det er selger av eiendommen som har ansvaret for å fylle ut RF-1318. Dette inkluderer både privatpersoner og foretak som har solgt eiendom. Det er viktig at alle involverte parter, også eventuelle medeiere, er enige om hvordan informasjonen rapporteres.
Utfylling av RF-1318: En trinnvis tilnærming
Det er essensielt å være grundig når man fyller ut RF-1318. Skjemaet er delt opp i flere seksjoner, hver med spesifikke krav til informasjon. Her er en detaljert gjennomgang av de viktigste seksjonene og hvordan man bør nærme seg dem:
1. Salg av eiendom
- Adresse og eiendomstype: Her må selgeren oppgi den nøyaktige adressen samt avkrysse om det er bolig, fritidsbolig eller tomt.
- Salgsdato: Det er viktig å oppgi korrekt salgsdato for å fastslå hvilket skatteår inntekten tilhører.
- Eierandeler: Hvis eiendommen er eid av flere, må andelen hver eier har i eiendommen spesifiseres.
2. Salgsopplysninger
Under denne seksjonen skal selgeren oppgi salgsbeløpet samt eventuelle kostnader relatert til salget. Det er viktig å inkludere:
- Kostnader til megler
- Eventuelle andre kostnader som er direkte knyttet til salget, for eksempel annonsering.
Alle beløp må være dokumentert for å unngå problemer med Skatteetaten senere.
Spesielle situasjoner: Hva gjelder for eiendomssalg med komplekse eierforhold?
Noen eiendomssalg involverer mer enn én eier, eller det kan være andre kompliserte forhold på spill. For eksempel, i tilfeller der eiendommen har vært brukt til næringsvirksomhet, må dette spesifiseres. I disse tilfellene er det avgjørende å:
- Vurdere om eiendommen har hatt hyppig eierskapsendring.
- Kontrollere om det er spesifikke fradragsmuligheter for eierandeler relaterte til næringsvirksomhet.
Håndtering av avslag eller mangelfulle dokumenter
Om skjemaet RF-1318 blir avvist av Skatteetaten, eller det blir påpekt at det mangler dokumenter, er det viktig å handle raskt. Her er noen steg til å følge:
- Les gjennom tilbakemeldingen fra Skatteetaten nøye.
- Samle de nødvendige dokumentene som mangler og sørge for at all informasjon er korrekt.
- Send inn dokumentene på nytt med en kort forklaring av hva som er rettet opp.
Klargjøring av nødvendig dokumentasjon
Før du sender inn skjemaet, må du sørge for at all relevant dokumentasjon er på plass. Dette inkluderer:
- Sluttseddel fra eiendomssalg
- Kostnader til megler, samt kvitteringer for andre salgsutgifter
- Dokumenter som bekrefter eierskap og eventuelle tidligere eierskapsendringer
Ved å ha all dokumentasjon klar, kan prosessen gå smidigere, og risikoen for avslag reduseres.
Behandling av RF-1318 av Skatteetaten: Hva skjer videre?
Etter at RF-1318 er sendt inn, vil Skatteetaten gjennomgå informasjonen. Behandlingstiden kan variere, men det er vanlig å vente flere uker. Under behandlingen kan det være nyttig å:
- Kontrollere status for saken via Altinn.
- Være forberedt på å gi ytterligere informasjon hvis Skatteetaten ber om det.
Mulige utfall etter behandling
Når Skatteetaten har behandlet RF-1318, vil de informere selgeren om resultatet. Det kan være tre mulige resultater:
| Resultat | Beskrivelse |
|---|---|
| Godkjent | Skatteetaten har godkjent innsendte opplysninger, og skatten beregnes ut fra disse. |
| Delvis godkjent | Noen opplysninger er godkjent, men det kreves ytterligere dokumentasjon for andre. |
| Avvist | Skjemaet er avvist, og det må sendes inn på nytt med nødvendige rettelser. |
Regelverket rundt RF-1318: Historisk bakgrunn og nåværende retningslinjer
RF-1318 er forankret i norsk skattelovgivning, hvor hensikten er å sikre at salg av eiendom håndteres på en rettferdig og gjennomsiktig måte. Dette skjemaet er et resultat av behovet for å skape en standardisert prosess for rapportering av inntekter fra eiendomssalg.
Med økningen av eiendomshandler har myndighetene innført strengere regler for å forhindre skatteunndragelse. Dette betyr at det nå er mer enn noensinne avgjørende å ha riktig informasjon og dokumentasjon i ordre.
RF-1318 i den større sammenhengen av eiendomshandler
Skjema RF-1318 er bare ett ledd i en lengre kjede av administrative oppgaver knyttet til eiendomshandler. Etter utfyllingen av RF-1318 må selgeren også være oppmerksom på:
- Eventuelle kapitalgevinstskatter som må betales etter salget.
- Mulige fradragsmuligheter for rehabilitering eller oppussing av eiendommen.
Det er derfor viktig at selgeren er godt informert om hele prosessen, slik at ingen detaljer overses.
Oppfølging av dokumentasjon og eventuell skattebetaling
Etter behandling av RF-1318 kan det være nødvendig å følge opp med Skatteetaten angående skattekrav og betaling. Det er anbefalt å oppbevare alle dokumenter knyttet til salget i minst fem år, da Skatteetaten har rett til å revidere tidligere innsendte opplysninger i denne perioden.