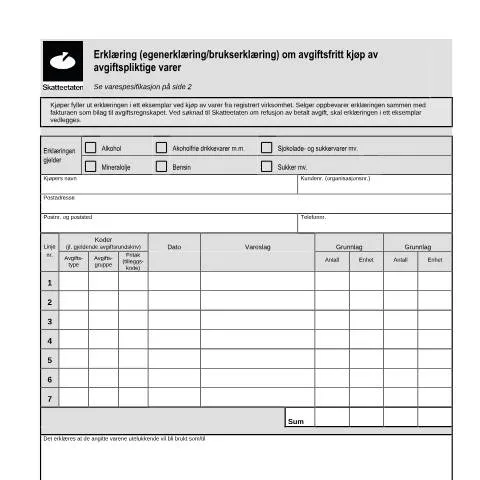
Når er RF-1327 relevant?
RF-1327, eller Erklæring om avgiftsfritt kjøp av avgiftspliktige varer, er et viktig dokument for både kjøpere og selgere i Norge. Det brukes i situasjoner der varer kjøpes avgiftsfritt, eller med redusert avgift, og er særlig relevant for registrerte virksomheter. Du vil ofte komme over dette skjemaet ved kjøp av alkohol, sukker, mineralolje og forskjellige typer godteri.
Typiske situasjoner for bruk
- Kjøp av alkoholholdige drikker til serveringssteder eller arrangementer.
- Innkjøp av sjokolade og sukkervarer til videresalg.
- Bruk av mineralolje til spesifikke formål som ikke omfattes av avgifter.
For at RF-1327 skal være gyldig, må det fylles ut korrekt og signeres av både kjøper og selger. Dette sikrer at transaksjonen blir dokumentert riktig i henhold til gjeldende avgiftsregler.
Hvem fyller ut RF-1327?
Dette skjemaet er primært ment for registrerte virksomheter som ønsker å benytte seg av avgiftsfritak. Det kan også være aktuelt for organisasjoner eller institusjoner som er underlagt spesifikke avgiftsregler.
Ulike typer aktører
- Restauranter og barer: Kjøper ofte alkoholholdige drikker uten avgift for videresalg.
- Detaljhandlere: Kan bruke skjemaet ved innkjøp av varer for salg.
- Organisasjoner: For eksempel idrettslag som kjøper varer til arrangementer.
Det er essensielt at den personen som fyller ut skjemaet har nødvendig fullmakt til å handle på vegne av virksomheten.
Hvordan fylle ut RF-1327 korrekt
Når du fyller ut RF-1327, er det avgjørende å være nøyaktig og følge retningslinjene. Hvert felt i skjemaet har spesifikke krav som må oppfylles.
Feltbeskrivelse
| Felt | Beskrivelse | Tips |
|---|---|---|
| Kjøpers navn | Navn på den registrerte virksomheten. | Sjekk at navnet stemmer overens med registreringen i Brønnøysundregistrene. |
| Kundenr. (organisasjonsnr.) | Det unike nummeret for virksomheten. | Dette nummeret må være korrekt for at avgiftsfritaket skal godkjennes. |
| Postadresse | Virksomhetens offisielle adresse. | Kontroller at adressen er oppdatert. |
| Vareslag | Type varer som kjøpes. | Vær spesifikk for å unngå feil. |
| Sum | Totalbeløp for kjøpet. | Forsikre deg om at dette beløpet er korrekt før signering. |
Innsending av RF-1327
Når skjemaet er fylt ut, er det viktig å vite hvordan og hvor det skal sendes. Det finnes flere metoder for innsending, og valget kan påvirke behandlingstiden.
Muligheter for innsending
- Elektronisk gjennom Altinn: Den raskeste og mest effektive metoden. Her må du logge inn med BankID.
- Papirinnsending: Du kan også sende det inn som brev til Skatteetaten, men dette tar lengre tid.
- Personlig levering: Du kan levere det direkte på et kontor for Skatteetaten, men husk å ta med identifikasjon.
Regelverk som omgir RF-1327
RF-1327 er regulert av den norske forvaltningsloven og de spesifikke avgiftsreglene som gjelder for de ulike produktene. Det er viktig å sette seg inn i dette regelverket, da det gir retningslinjer for hvordan avgiftsfritak kan benyttes.
Historie og utvikling
Dokumentet har utviklet seg i takt med endringer i lovgivningen og avgiftssystemet i Norge. Tidligere ble det benyttet mer generelle skjemaer, men det har blitt mer spesifisert med tiden for å unngå misbruk av avgiftsfritak.
RF-1327 i forhold til andre skjemaer
Det finnes flere skjemaer innen skatt og avgift som kan forveksles med RF-1327. For eksempel, skjema RF-1030 brukes for annen type avgiftsrapportering og er ikke spesifikt for avgiftsfritak. Det er avgjørende å forstå forskjellene for å unngå feil i rapporteringen.
Kjennetegn på RF-1327
- Spesifiserer avgiftsfritak for bestemte varer.
- Krever signatur fra både kjøper og selger.
- Brukes kun for registrerte virksomheter.
Spesielle omstendigheter
Det er enkelte situasjoner der bruken av RF-1327 kan bli komplisert. For eksempel, dersom kjøperen er utenlandsk statsborger eller virksomhet, gjelder spesielle regler.
Utenlandske kjøpere
Utenlandske organisasjoner kan søke om avgiftsfritak, men må kunne dokumentere at varene er ment for bruk utenfor Norge. Det kreves ofte dokumentasjon som bekrefter leveringsadresse for varene.
Situasjoner med mindreårige
Når mindreårige er involvert i innkjøp av varer, må det alltid være en voksen myndighetsperson som signerer RF-1327. Det er heller ikke tillatt for mindreårige å handle alkoholprodukter.
Støtte og ressurser tilgjengelig
Behovet for veiledning kan oppstå gjennom hele prosessen med RF-1327. Skatteetaten tilbyr omfattende ressurser via deres nettsider, inkludert veiledninger, FAQ-er og kontaktmuligheter for direkte hjelp.
Skatteetaten og veiledning
Besøk Skatteetatens nettside for detaljer om skjemaet, samt tilgang til elektroniske tjenester. Det kan også være nyttig å kontakte dem direkte for spesifik spørsmål.
Oppfølging etter innsending
Når RF-1327 er sendt inn, bør du følge med på statusen for innsendelsen. Det kan ta tid å få bekreftelse, spesielt hvis skjemaet sendes inn på papir.
Hva skjer videre?
- Ved godkjenning behandles fritaket automatisk i Skatteetatens system.
- Dersom det oppstår spørsmål, vil Skatteetaten kontakte deg for ytterligere informasjon.
- Hold en kopi av RF-1327 for egne arkiver i tilfelle du må referere til den senere.
Regelmessig oppfølging av innsendte skjemaer og vedlikehold av korrekt dokumentasjon er avgjørende for å sikre at din virksomhet følger gjeldende avgiftslovgivning.
Fradrag for skattefrie varer ved innførsel til Norge
Norge har spesifikke regler for innførsel av skattefrie varer, særlig når det gjelder personlige forbruksvarer. Når en person kommer til Norge fra utlandet, har de rett til å ta med seg visse mengder varer uten å måtte betale merverdiavgift (MVA) eller toll. Det er viktig å være klar over grensene for disse fradragene, samt hvilke varer som er omfattet. For eksempel, pr. 2023 kan reisende ta med seg varer som alkohol og tobakk opp til visse kvoter uten ekstra kostnader.
For alkoholholdige drikker, kan du ta med deg 1 liter brennevin, 1 liter vin, eller 2 liter øl (under 4,7 % alkohol). Når det gjelder tobakk, har hver reisende lov til å ta med seg 200 sigaretter eller 250 gram røyk. Det er viktig å merke seg at dersom du tar med deg varer som overstiger disse grensene, må du betale toll og MVA. Dette må meldes til Tolletaten ved ankomst. For ytterligere detaljer, besøk nettstedet til Tolletaten.
Hvordan rapportere skattefrie innkjøp til Skatteetaten
Når du har gjort skattefrie innkjøp og importert varer til Norge, er det avgjørende å vite hvordan du rapporterer disse til Skatteetaten. Selv om de fleste skattefrie varer ikke krever rapportering på skattemeldingen, må visse varer som overstiger tillatte mengder rapporteres. Dette innebærer at du må fylle ut riktig skjema, for eksempel RF-1175 for inntektsrapportering, hvis nødvendig.
Dersom du er usikker på hva som kreves, er det lurt å lese Skatteetatens retningslinjer for skattefrie innkjøp. Rapporteringen kan gjøres via Altinn, der du logger inn med din BankID. Her kan du også finne veiledning og hjelp til hvordan skjemaene skal fylles ut. Pass på å ha med deg eventuelle kvitteringer for varer som er ment for videresalg eller som overstiger kvotene for skattefrie innkjøp.
Unntak og spesielle forholdsregler ved innførsel av varer
Det er også unntak og spesielle forholdsregler som gjelder for visse typer varer. For eksempel kan enkelte varer som matvarer ha egne regler rundt innførsel, avhengig av hvor de kommer fra. I tillegg er det strengere regler for varer som kan betraktes som varer for kommersielt bruk, eller varer som anses å være for videresalg. Dette kan inkludere elektronikk eller klær i større mengder.
For enkelte spesielle varer, som medisiner eller kosmetikk, kan det være krav om å vise resept eller dokumentasjon for å bekrefte at de er til personlig bruk. I slike tilfeller, anbefales det å ha med seg alle nødvendige dokumenter for å unngå problemer i tollen. Det er alltid lurt å sjekke på Mattilsynet sin nettside for oppdatert informasjon om innførsel av matvarer og helserelaterte produkter.