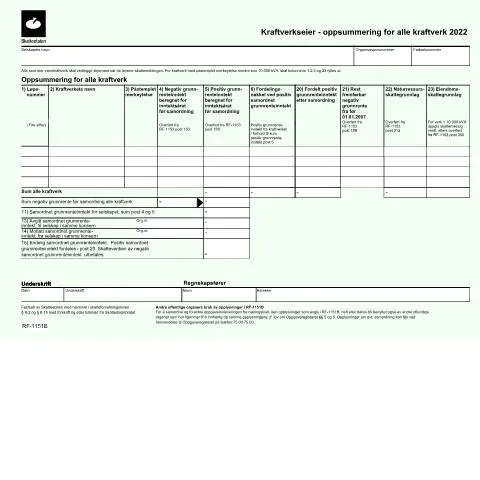
Rolle og betydning av RF-1151 for kraftverksbesitters rapportering
Når man eier eller driver et kraftverk i Norge, er det avgjørende å ha full kontroll over de administrative pliktene knyttet til rapportering til Skatteetaten. Et av de sentrale dokumentene i denne sammenhengen er RF-1151, eller "Oppsummering for alle kraftverk". Dette offisielle skjemaet har som hovedformål å gi en samlet oversikt over inntektene fra kraftproduksjon, og å sikre at eiere oppfyller sine skatteforpliktelser. Det er viktig å merke seg at skjemaet er avviklet, noe som innebærer at det ikke lenger er i bruk, men det gir likevel innsikt i hvordan tidligere prosesser har fungert.
Hvordan fullføre RF-1151: En trinn-for-trinn guide
For de som har vært involvert i rapporteringen tidligere, var det flere trinn som måtte følges for å fylle ut RF-1151 korrekt. Her er en detaljert fremgangsmåte som viser hva eiere av kraftverk måtte ta hensyn til:
- Identifikasjon: Først måtte man oppgi løpenummer, navnet på kraftverket, og dets registreringsinformasjon.
- Merke og kategorisere: Kraftverket skulle merkes med hvilke kategorier det faller inn under, spesielt hvis det var underlagt spesifikke skatteregler.
- Inntektssammendrag: Det var nødvendig å oppgi både negativ og positiv grunnrentene, som krevde spesifikke beregninger basert på tidligere inntektsrapporter.
- Samordning: Det var også nødvendig å gi informasjon om samordnede grunnrenteinntekter, som kunne innebære samarbeid med andre selskaper eller konsern.
Innleveringskanaler: Skjemaer i digital og papirform
En betydelig del av rapporteringen til Skatteetaten involverte valg av innleveringskanal. Skatteetaten har historisk sett tilbudt flere måter å sende inn skjemaer på:
- Digitale innleveringer: Via Altinn-portalen, som krevde BankID for sikker pålogging.
- Papirinnsending: Selv om det var mulig å sende skjemaer via post, var dette ofte mindre effektivt og kunne medføre lengre saksbehandlingstid.
- Personlig innlevering: Eiere kunne også velge å levere skjemaet direkte til lokale skattekontorer, men dette var sjeldnere.
Konsekvenser av feil eller manglende innlevering
Unnlatelse av å fylle ut og levere RF-1151 på riktig måte kunne føre til alvorlige konsekvenser for kraftverksbesittere. Dette inkluderte:
- Økonomiske sanksjoner: Manglende rapportering kunne resultere i bøter eller andre straffetiltak fra Skatteetaten.
- Renter på skyldige beløp: Forsinkelser i innlevering kunne føre til at eiere måtte betale renter på skattebeløp som ikke var rapportert.
- Revisjoner: Skatteetaten kunne iverksette revisjoner for å kontrollere inntektene, noe som kunne føre til ytterligere administrative kostnader.
Tidslinje for rapportering: Når og hva
Det var spesifikke frister som kraftverksbesittere måtte forholde seg til. Her er en oversikt over de viktigste tidspunktene knyttet til RF-1151-fylling:
| Aktivitet | Tidsramme |
|---|---|
| Start for innlevering | Januar hvert år |
| Frist for innlevering | 30. april |
| Oppfølging fra Skatteetaten | Mai–August |
| Mulig revisjon | Etter skjemainnlevering |
Hvem berøres av denne prosessen?
Det er ikke bare de som eier store kraftverk som påvirkes av RF-1151. Her er en detaljert profil av de ulike aktørene:
- Store energiverk: Eierne av kraftverk med høy kapasitet, som må være spesielt oppmerksomme på detaljene i inntektsrapporteringen.
- Mindre produsenter: Selv mindre kraftverk måtte rapportere inntektene sine, selv om deres skala var mer begrenset.
- Internasjonale aktører: Utenlandske selskaper som opererer i Norge måtte forholde seg til de samme reglene, noe som kunne innebære ekstra kompleksitet.
- Konsern og samarbeid: Selskaper som samarbeider om flere kraftverk måtte være nøye med samordningen av grunnrenteinntektene.
Skjemaets rolle i det større bildet
Selv om RF-1151 nå er avviklet, er det viktig å forstå hvordan det passet inn i det norske skattesystemet. Skjemaet var en del av et større rammeverk for å regulere inntektene fra naturressurser og sikre at alle aktører bidro rettferdig til fellesskapet. Det var en del av Norges forvaltning av vannkraft, som er en essensiell del av landets energiøkonomi.
Fremtiden for rapportering av kraftverksinntekter
Selv om RF-1151 ikke lenger er i bruk, kan vi forvente at Skatteetaten vil implementere nye og forbedrede metoder for innrapportering av kraftverksinntekter. Dette kan innebære mer digitalisering og automatisering av prosessene, noe som vil gjøre det lettere for aktørene å oppfylle sine forpliktelser. Det er viktig at eiere av kraftverk holder seg oppdatert på endringer i regelverket og tilpassingene som skjer i rapporteringssystemet.