Gå til innhold
Skatt & avgifter

Innblikk i Skattlegging av Vannkraftverk i Norge

Offisielt dokumentSkatt & avgifter
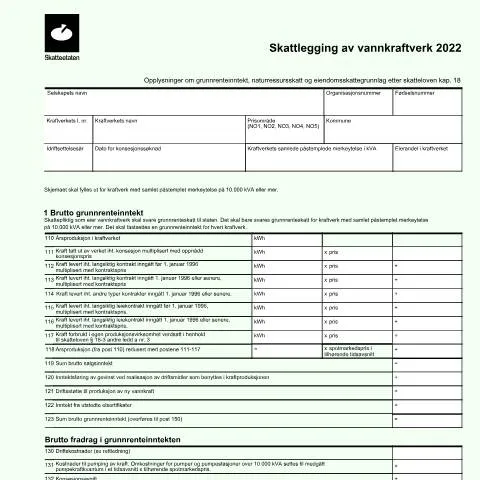
ForhåndsvisningDocument preview: Innblikk i Skattlegging av Vannkraftverk i Norge — Skatt & avgifter (CERFA n°RF-1153)
Offisielt dokument

Hva vil du gjøre?

Fyll ut feltene, signer, og last ned.

Innledning til RF-1153: En Dypdykk i Skattlegging av Vannkraftverk

Vannkraftverk spiller en sentral rolle i Norges energiproduksjon, og med denne rollen følger også spesifikke skattemessige forpliktelser. Skjemaet RF-1153, som omhandler skattlegging av vannkraftverk, har vært et nøkkelverktøy for kraftverksoperatører i Norge. I denne artikkelen dykker vi ned i betydningen av dette dokumentet, prosessen som følger med det, og hva det betyr for eiere og operatører av vannkraftverk.

Historisk Kontekst: Utviklingen av Skattleggingen av Vannkraftverk

Skattemessige forhold for vannkraftverk har vært regulert under norsk lov i flere tiår. En av de viktigste lovene som påvirker denne prosessen er Skatteloven, som gir nødvendig rammeverk for hvordan vannkraftverk skal skattlegges. Over tid har det vært mange endringer og tilpasninger for å møte de økonomiske og miljømessige realitetene knyttet til energiproduksjon.

RF-1153 ble innført som en del av et forsøk på å forenkle prosessen med skattlegging, og det har gjennomgått flere revisjoner. Dagens utgave av skjemaet er et resultat av dette forvaltningsarbeidet, og det reflekterer de nåværende kravene fra Skatteetaten.

Hvem Er Berørt av RF-1153?

Alle eiere av vannkraftverk som har en merket ytelse på over 10 000 kVA er juridisk forpliktet til å fylle ut RF-1153. Dette inkluderer både private aktører og offentlige instanser som driver med produksjon av vannkraft. Det er viktig å merke seg at feil eller manglende innlevering av skjemaet kan få økonomiske konsekvenser.

For operatører som ikke overholder frister knyttet til RF-1153, kan det medføre tilleggsskatter og bøter, noe som kan påvirke den økonomiske bærekraften til prosjektet. Riktig oppfyllelse av skjemaet er derfor kritisk.

Prosessen fra Utfylling til Innlevering av RF-1153

Å fylle ut RF-1153 krever at man har tilgang til presise data om kraftverket, inkludert brutto grunninntekt og kostnader knyttet til drift. Her er en oversikt over prosessen:

  1. Samle Inn Data: Før du begynner å fylle ut skjemaet, må du samle all nødvendig informasjon, inkludert kraftverkets ytelse, inntekter og kostnader.
  2. Fylle Ut Skjemaet: Dokumentet skal fylles ut nøyaktig i henhold til de feltene som er angitt. Dette inkluderer detaljer om kraftverkets produksjon og drift.
  3. Innsending: Skjemaet sendes inn gjennom Altinn, som er den digitale plattformen for offentlig forvaltning i Norge. BankID-innlogging er obligatorisk for å sikre identiteten din som innsender.
  4. Bekreftelse: Etter innsending vil du motta en bekreftelse. Det er viktig å oppbevare denne som bevis for at skjemaet er sendt inn i tide.

Detaljert Gjennomgang av RF-1153 Skjema

RF-1153 inneholder flere sektioner som dekker ulike aspekter av skattleggingen. Her er en detaljert oversikt over hva hvert felt representerer:

Felt Beskrivelse
Kraftverkets navn Navnet på det aktuelle kraftverket.
Brutto grunninntekt Den totale inntekten fra kraftproduksjonen før fradrag.
Driftskostnader Kostnader forbundet med drift av kraftverket, inkludert vedlikehold og drift.
Naturskatt Spesifikasjon av naturressursskatt som skal betales til kommunen.

Frister og Viktige Datoer for Innsending

Det er essensielt å være oppmerksom på frister når det gjelder innsending av RF-1153. Generelt settes fristen for innsending av skjemaet i januar for inneværende skatteår. Dette gir eiere av vannkraftverk tid til å samle nødvendige opplysninger fra det foregående året.

Eksempelvis må skjemaet for inntektene fra 2022 sendes inn innen 30. april 2023. Det anbefales å ikke vente til siste liten for å unngå problemer med datainnsamling og innsending.

Konsekvenser av Feil eller Manglende Innsending

Å ikke fylle ut RF-1153 korrekt kan resultere i alvorlige konsekvenser for kraftverksoperatører. Her er noen punkter å merke seg:

  • Økonomiske Sanksjoner: Hvis skjemaet ikke leveres i tide, kan det ilegges tilleggsskatter.
  • Juridiske Konsekvenser: Feil kan føre til granskninger fra Skatteetaten, noe som kan resultere i ytterligere kostnader.
  • Tap av Rettigheter: Manglende innsending av RF-1153 kan også påvirke retten til å motta subsidier eller andre økonomiske støtteordninger.

Oppsummering av RF-1153s Betydning i Vannkraftsektoren

RF-1153 er mer enn bare et skjema; det er et kritisk instrument for bærekraftig drift av vannkraftverk i Norge. Ved å sikre at alle forpliktelser overfor Skatteetaten oppfylles, bidrar kraftverksoperatører til en ansvarlig og bærekraftig energiproduksjon.

Det er avgjørende for alle som er involvert i vannkraftsektoren å forstå de skattemessige kravene som følger med driften av slike anlegg, og å håndtere disse kravene med omhu og presisjon.

Skatt på vannkraftverk: En detaljert oversikt over skatteplikt og fradragsmuligheter

Vannkraftverk i Norge er en betydelig kilde til fornybar energi og spiller en viktig rolle i landets energipolitikk. Den norske stat skattlegger inntektene fra vannkraftverk, men det finnes spesifikke regler som gjelder for hvordan disse skattene beregnes og hvilke fradragsmuligheter som er tilgjengelige for kraftprodusentene. For det første klassifiseres inntektene fra vannkraftverk som skattepliktig inntekt i henhold til skatteloven. Det er viktig å merke seg at beskatningen av vannkraftverk kan variere avhengig av driftsform og eierstruktur. For eksempel, hvis et vannkraftverk eies av en kommunal enhet, kan det være underlagt ulike skatteregler sammenlignet med private aktører. Fradragsmuligheter for vannkraftverk inkluderer kostnader knyttet til drift og vedlikehold, investeringer i nytt utstyr og kostnader ved oppgradering av eksisterende anlegg. Det er også mulig å få fradrag for kostnader knyttet til miljøtiltak som er nødvendig for å overholde nasjonale og internasjonale miljøstandarder. I tillegg skal avskrivninger på anleggsmidler følges opp i henhold til retningslinjene fra Skatteetaten. Avskrivningsreglene angir hvor mye av kostnaden ved anlegget som kan trekkes fra skatten hvert år. For vannkraftverk er det også viktig å følge med på eventuelle endringer i skattepolitikken, spesielt ettersom regjeringen kan innføre nye insentiver eller skattefradrag for å fremme bærekraftige energikilder. Disse endringene kan ofte bli annonsert gjennom offentlige høringer eller i statsbudsjettet, og det er avgjørende for eierne av vannkraftverk å holde seg oppdatert på slike nyheter for å kunne tilpasse sine økonomiske strategier.

Reguleringer og konsesjoner for vannkraftverk i Norge

I Norge krever oppføring og drift av vannkraftverk spesifikke konsesjoner fra myndighetene. Konsesjonsprosessen for vannkraftverk er regulert av vassressursloven, som krever at alle som ønsker å bygge eller drive vannkraftverk må søke om tillatelse før de kan påbegynne prosjektet. Denne prosessen er grundig og omfatter flere trinn, inkludert vurdering av miljøpåvirkning, konsekvensutredninger, og vurdering av samfunnsmessige behov. En viktig del av konsesjonsprosessen er offentlig høring, hvor berørte parter, inkludert lokalsamfunn, miljøorganisasjoner og andre interessenter, får mulighet til å komme med sine synspunkter på prosjektet. Dette sikrer at alle aspekter av prosjektet blir vurdert, og at eventuelle negative konsekvenser kan bli adressert før konsesjon blir gitt. Når konsesjonen er innvilget, er det flere betingelser som må overholdes. Dette inkluderer krav til miljøtiltak, overvåkning av vannkvalitet og sikring av fiskehabitater. Det er også krav til rapportering til myndighetene om drift og miljøforhold. Brudd på konsesjonsvilkårene kan føre til bøter eller tilbaketrekking av konsesjonen. Det er viktig for operatører av vannkraftverk å ha god kjennskap til reguleringene og kravene som følger med konsesjonen, da dette kan ha betydelig innvirkning på både den økonomiske lønnsomheten og selskapets omdømme.

Fremtidige utfordringer og muligheter for vannkraftsektoren

Vannkraftsektoren i Norge står overfor flere utfordringer og muligheter i årene som kommer. En av de største utfordringene er den økende konkurransen fra andre former for fornybar energi, som solenergi og vindkraft. Selv om vannkraft fortsatt er en stabil energikilde, må aktørene i sektoren være proaktive i forhold til innovasjon og effektivisering for å forbli konkurransedyktige. Samtidig gir teknologiske fremskritt store muligheter for utviklingen av vannkraft. For eksempel, utviklingen av mer effektive turbinteknologier kan bidra til å øke produksjonen av kraft uten å utvide fysiske anlegg. Videre kan bedre overvåkingssystemer og dataanalyseteknikker bidra til å optimalisere driften av eksisterende vannkraftverk, noe som kan spare kostnader og forbedre miljøprestasjonen. Regjeringen har også uttrykt et ønske om å investere i grønn teknologi og infrastruktur, noe som kan føre til ekstra støtte for vannkraftprosjekter. Dette kan inkludere økonomiske insentiver for oppgradering av eldre anlegg eller for investeringer i nye teknologier som reduserer miljøpåvirkningen. Det er avgjørende for aktørene i vannkraftsektoren å holde seg oppdatert på politiske og teknologiske trender for å navigere i dette dynamiske landskapet. I tillegg vil samarbeid med forskningsinstitusjoner og andre aktører være viktig for å utvikle bærekraftige løsninger som kan møte både dagens og fremtidens energibehov.

Ofte stilte spørsmål

Hva er RF-1153?

RF-1153 er et skjema som omhandler skattlegging av vannkraftverk i Norge.

Hvorfor er vannkraftverk viktige for Norge?

Vannkraftverk er sentrale for Norges energiproduksjon og bærekraftige utvikling.

Hvilke skattemessige forpliktelser har eiere av vannkraftverk?

Eiere må følge spesifikke skattemessige regler og rapporteringskrav knyttet til inntektene fra kraftproduksjon.

Hva innebærer prosessen med RF-1153?

Prosessen inkluderer innsamling av data, utfylling av skjemaet og innlevering til Skatteetaten.

Er RF-1153 fortsatt i bruk?

Nei, dokumentet er nå avviklet, men det har vært viktig for tidligere skattlegging av vannkraftverk.

Lignende dokumenter