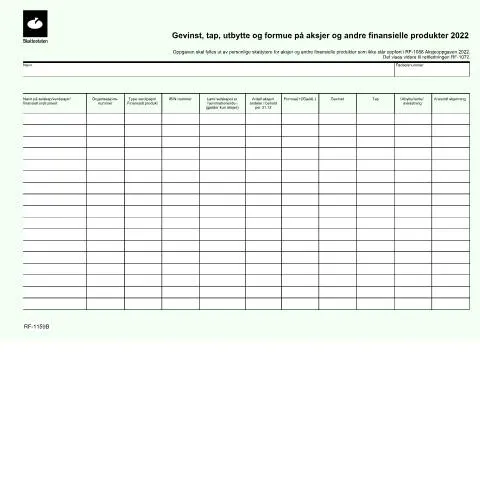
Skjema RF-1159: En Dypdykk i Økonomiske Forpliktelser
Når man investerer i aksjer og andre finansielle produkter, er det essensielt å ha en oversikt over gevinster, tap og utbytte. Skjema RF-1159, som tidligere var i bruk, tjente nettopp dette formålet. Dette dokumentet er et kvitteringsbevis for investorer som ønsker å rapportere om finansielle transaksjoner til Skatteetaten. La oss se nærmere på de ulike aspektene av dette skjemaet og hvorfor det er viktig.
Regelverket Bak RF-1159
Bruken av RF-1159 var regulert av den norske skatteloven, som er utformet for å sikre at alle inntekter blant investorer er korrekt rapportert. Dette skjemaet hjalp til med å spesifisere detaljer om gevinster og tap fra salg av aksjer, samt utbytte fra aksjeinvesteringer. Den offentlige administrasjonsloven (Forvaltningsloven) legger grunnlaget for behandling av slike saker, og sikrer at alle skattytere får likebehandling.
Skjemaets Struktur: Hva Inneholder Det?
RF-1159 var delt opp i flere rubrikker som var designet for å fange opp relevant informasjon. Her er en detaljert oversikt over hva som skulle fylles ut:
- Navn på selskap/verdipapir: Her oppgis navnet på det selskapet eller verdipapiret som er involvert i transaksjonen.
- Organisasjonsnummer: Det unike nummeret som identifiserer selskapet.
- Type verdipapir: Spesifikasjonen av hvilken type finansielt instrument som er rapportert.
- ISIN-nummer: Den internasjonale identifikatoren for verdipapir.
- Antall aksjer: Antall aksjer som er i behold ved årets slutt.
- Gevinst/Tap: Her angis beløpet av gevinst eller tap som er realisert i løpet av året.
Hver av disse rubrikkene krever nøye overveielse for å sikre at all informasjon er nøyaktig og fullstendig, slik at man unngår unødvendige problemer med Skatteetaten.
Ulike Rubrikker og Vanlige Fallgruver
Det er avgjørende å være oppmerksom på spesifikke detaljer i skjemaet. For eksempel:
- Feil i ISIN-nummer: Et feilaktig nummer kan føre til komplikasjoner i rapporteringen.
- Ufullstendig rapportering av aksjer: Dersom man glemmer å oppgi antall aksjer, vil beregningen av gevinst eller tap bli feil.
- Unøyaktige utbytteopplysninger: Utbytte må spesifiseres for å unngå problemer med skatteberegning.
Spesielle Situasjoner og Unntak
Det finnes tilfeller hvor skattytere kan ha spesielle omstendigheter som påvirker utfyllingen av RF-1159. Dette kan inkludere:
- Utenlandske investorer: Utenlandske borgere som investerer i norske aksjer må følge særskilte retningslinjer for rapportering.
- Minors: Hvis en mindreårig er investoren, er det foresattens ansvar å sørge for korrekt rapportering.
- Komplekse investeringer: Investorer med flere typer finansielle produkter kan ha en mer komplisert rapportering som krever ekstra oppmerksomhet.
Innsendingskanaler: Hva Er Alternativene?
For å sende inn RF-1159, var det flere kanaler tilgjengelige. Hver kanal hadde sine egne fordeler og ulemper:
| Innsendingsmetode | Beskrivelse | Fordeler | Ulemper |
|---|---|---|---|
| Altinn Portal | Digital innsending via Skatteetatens nettside. | Rask og effektiv, automatisk bekreftelse. | Krever BankID for innlogging. |
| Papirskjema | Utskrift og sending av skjemaet via post. | Ingen digital infrastruktur nødvendig. | Langsommere behandlingstid. |
| Personlig oppmøte | Innsending ved Skatteetatens kontor. | Mulighet for direkte hjelp og veiledning. | Krever tid til oppmøte. |
Valget av innsending kan påvirke behandlingen av dokumentet, så det er viktig å vurdere hvilken metode som passer best i hver situasjon.
Profilene til Involverte Skattytere
Skjema RF-1159 var relevant for et bredt spekter av investorer, fra private personer til profesjonelle investeringsselskaper. Hver gruppe har sine egne spesifikasjoner:
- Privatpersoner: Vanlige skattytere som kjøper aksjer for personlig investering.
- Selskaper: Juridiske enheter som har egne krav til rapportering.
- Utenlandske investorer: Må følge spesifikke regler for rapportering av skattepliktig inntekt i Norge.
Det er viktig for hver profil å forstå sine forpliktelser og rapporteringskrav for å sikre at de oppfyller lovens krav.
RF-1159 i Kontrast til Andre Skjemaer
Selv om RF-1159 har spesifikke funksjoner, er det flere andre skjemaer i Skatteetatens portefølje som dekker lignende temaer. Disse inkluderer:
- RF-1088: For aksjeselskaper som skal rapportere om aksjeutbytte.
- RF-1172: Skjema for beregning og rapportering av kapitalinntekter.
Det er avgjørende å skille mellom disse skjemaene, da de har forskjellige fokusområder og krav. Misforståelse kan føre til feilrapportering, som igjen kan medføre straff og bøter fra skattemyndighetene.
Fremtidige Perspektiver og Overgang fra RF-1159
RF-1159 ble avviklet som et resultat av endringer i hvordan Skatteetaten håndterer finansielle rapporteringer. Det er blitt innført nye metoder for rapportering som er mer strømlinjeformet og effektiv. Skattytere oppfordres til å sette seg inn i de nye kravene og de alternative skjemaene som nå er tilgjengelige.
For de som tidligere har fylt ut RF-1159, er det viktig å forstå hvordan man kan overføre informasjon til de nye skjemaene, og hva som kreves for å sikre at man er i samsvar med de gjeldende lovene.
Å navigere i skattelovgivningen og rapporteringskravene kan virke skremmende, men med riktig informasjon og verktøy kan enhver investor føle seg trygg på at de overholder sine forpliktelser.
Skattemessig behandling av utbytte og gevinst ved aksjesalg
Når man investerer i aksjer og andre finansielle produkter, er det viktig å forstå hvordan gevinster, tap og utbytte påvirker skatten din. I Norge reguleres dette av Skatteetaten, og det finnes spesifikke skjemaer og prosedyrer som må følges. Gevinster fra aksjesalg beskattes som kapitalinntekt, og skattesatsen er for tiden 22%, mens utbytte som mottas også beskattes på samme måte. Det er viktig å merke seg at utbytte blir skattlagt i det året det blir utbetalt.
For å rapportere om gevinster og tap fra aksjesalg må du bruke skjema RF-1175, som er tilgjengelig via Altinn. Her må du oppgi detaljer om aksjene, inkludert kjøps- og salgsdato, samt beløp. Det er også mulig å føre opp tap som kan redusere den skattepliktige inntekten. Et tap på aksjer kan trekkes fra gevinst på andre aksjer i løpet av samme år, og hvis tapet er høyere enn gevinsten, kan den overskytende delen føres til fremtidige skatteår.
Fradrag og skatteplanlegging for aksjeinvestorer
Skatteplanlegging kan være en nyttig tilnærming for aksjeinvestorer som ønsker å optimalisere sitt skattetrykk. Det finnes flere fradrag og strategier som kan benyttes for å redusere den totale skattebyrden. For det første kan du vurdere å bruke aksjesparekonto (ASK), som gir skattefordeler ved investeringer. Gevinster som oppnås innenfor en ASK beskattes ikke før midlene tas ut av kontoen. Det betyr at man kan reinvestere hele gevinsten uten å betale skatt umiddelbart, noe som kan øke avkastningen over tid.
I tillegg kan det være nyttig å time aksjesalg strategisk. Å selge aksjer med tap i løpet av et skatteår kan bidra til å motregne gevinster, som nevnt tidligere. Det er også viktig å dokumentere alle transaksjoner grundig for å unngå problemer ved eventuell skattemessig kontroll. Skatteetaten kan kreve dokumentasjon på kjøp og salg av aksjer, og manglende dokumentasjon kan føre til tap av fradragsmuligheter.
Regler for arv og gaver av aksjer
Når aksjer overføres som arv eller gaver, er det spesifikke regler og skatteimplikasjoner som gjelder. I Norge må man være oppmerksom på at arv av aksjer ikke utløser beskatning for arvingene på tidspunktet for arv. Dette betyr at arvingene tar over den opprinnelige anskaffelseskostnaden til avdøde, og skatten på gevinst vil først bli aktuelt når arvingene selger aksjene. Det er derfor viktig for arvingene å være klar over hvordan dette påvirker deres fremtidige skatteforpliktelser.
Ved gaver er det viktig å vite at det kan oppstå gaveavgift hvis verdien av gaven overstiger visse beløpsgrenser. Gaveavgiften er knyttet til verdien av aksjene på gavetidspunktet. Det anbefales å dokumentere verdien av aksjene på tidspunktet for gaveoverføringen, samt å benytte seg av skjema RF-1028 for å rapportere eventuelle gaver som overstiger grensen.