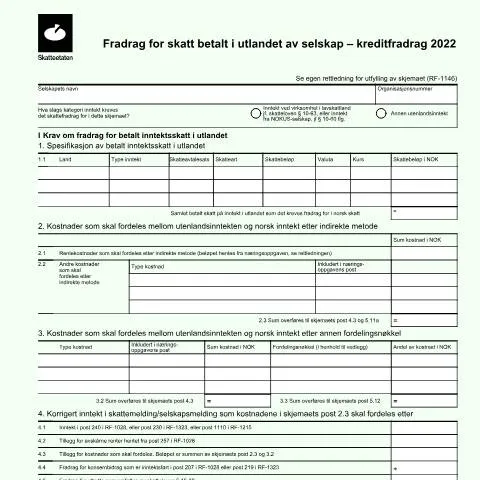
Forståelse av RF-1145: Kredittfradrag for skatt betalt i utlandet
Når norske selskaper betaler skatt i utlandet, kan de ha rett til et kredittfradrag for disse betalingenene i sin norske selvangivelse. Dette fradraget er ikke bare en økonomisk lettelse, men også et viktig skritt i selskapets skatteprosess. RF-1145-skjemaet er det offisielle dokumentet som må fylles ut for å kreve dette fradraget.
Hvem må fylle ut RF-1145?
RF-1145 er relevant for alle selskaper som er hjemmehørende i Norge for skatteformål og har betalt skatt i utlandet. Dette gjelder spesielt for:
- Selskaper som har inntekter fra utenlandske kilder.
- Selskaper med drift i lavskattland, i henhold til skatteloven § 10-63.
- Selskaper som har betalt kildeskatt i flere jurisdiksjoner.
Det er viktig å merke seg at hver situasjon kan ha spesifikke krav, og det er derfor avgjørende å vurdere om selskapet oppfyller kriteriene før man fyller ut skjemaet.
Forberedelse før utfylling av skjemaet
Før man begynner å fylle ut RF-1145, er det essensielt å samle all nødvendig dokumentasjon og informasjon. Her er en liste over dokumentene som kan være relevante:
- Skatteoppgjør fra utlandet: Dokumentasjon som bekrefter den betalte skatten i det aktuelle landet.
- Valutaomregning: Omregning av betalt skatt til norske kroner (NOK) basert på gjeldende valutakurser.
- Inntektsrapporter: Rapporter som viser inntektene som genereres fra utlandet, spesifisert i næringsoppgaven.
- Kostnadsfordelinger: Detaljer om kostnader som skal fordeles i henhold til inntektene.
Å ha disse dokumentene lett tilgjengelig kan forenkle prosessen og redusere risikoen for feil.
Utfylling av RF-1145: Steg for steg
Når du har samlet all nødvendig informasjon, kan du begynne å fylle ut RF-1145. Her er en detaljert oversikt over de mest sentrale feltene i skjemaet:
| Felt | Beskrivelse | Tips |
|---|---|---|
| Selskapets navn | Navnet på selskapet som søker om fradrag. | Sørg for at navnet stemmer overens med registreringen i Brønnøysundregistrene. |
| Organisasjonsnummer | Selskapets unike identifikasjonsnummer. | Kontroller at organisasjonsnummeret er korrekt før innsending. |
| Land | Angi hvilket land skatten er betalt i. | Referer til skatteavtalen mellom Norge og det aktuelle landet for å vurdere eventuelle fordeler. |
| Type inntekt | Beskriv hvilken type inntekt som ble beskatte i utlandet. | Bruk spesifikasjoner fra næringsoppgaven. |
| Skattebeløp | Det totale beløpet av skatt betalt i det aktuelle landet. | Husk å omregne til NOK om nødvendig. |
| Valuta | Valutaen skatten ble betalt i. | Bruk ISO-koder (f.eks. EUR, USD). |
| Kurs | Den aktuelle valutakursen som ble brukt for omregning. | Bruk offisielle kilder for valutakursen på betalingsdatoen. |
Ved å følge disse trinnene nøye kan du minimere risikoen for å måtte rette opp i feil senere. Vær spesielt oppmerksom på validering av informasjonen før innsending.
Innsending av RF-1145: Veien videre
Etter at RF-1145 er ferdig utfylt, er neste steg å sende det til Skatteetaten. Innsendingen skjer vanligvis gjennom Altinn portalen, der du må logge inn med BankID.
Det er viktig å sende skjemaet innen fristen for selvangivelse, som vanligvis er innen 30. april hvert år for selskaper som følger kalenderåret. Forsinkelse kan føre til tap av rettigheter til fradrag, så vær tidlig ute.
Hva skjer etter innsending?
Etter at skjemaet er sendt inn, vil Skatteetaten vurdere kravet. Det er flere mulige utfall:
- Godkjennelse: Dersom alt er i orden, vil kredittfradraget bli godkjent og reflektert i selskapets skatteoppgjør.
- Avslag: Hvis det er mangler eller feil, kan Skatteetaten avslå kravet. I slike tilfeller får selskapet beskjed om årsaken til avslaget.
- Be om ytterligere dokumentasjon: Skatteetaten kan også be om mer informasjon eller dokumentasjon for å kunne behandle kravet.
Det kan ta flere uker før man mottar bekreftelse på utfallet, så vær forberedt på å følge opp om nødvendig.
Håndtering av avslag eller feil
Skulle RF-1145 bli avslått, er det avgjørende å forstå årsaken bak avslaget. Ofte er det knyttet til manglende dokumentasjon eller feil i utfyllingen. I tilfelle av avslag har selskapet rett til å:
- Be om en nærmere forklaring fra Skatteetaten.
- Foreta nødvendige endringer og sende inn en ny søknad.
- Kontakte en skatterådgiver for hjelp hvis situasjonen er komplisert.
Ved å ta disse stegene kan man ofte rette opp i eventuelle feil og gjenopprette retten til fradrag.
Konsekvenser av å unngå RF-1145
Ikke å fylle ut RF-1145 har direkte økonomiske konsekvenser for selskapet. Uten å kreve fradrag for skatt betalt i utlandet kan selskapet ende opp med å betale mer i norsk skatt enn nødvendig, noe som påvirker bunnlinjen negativt.
Det er også viktig å merke seg at fradragene kan påvirke selskapets fremtidige skatteforpliktelser, ettersom det ubenyttede fradraget kan føres videre til følgende år. Derfor er det essensielt å være oppmerksom på fradragsmulighetene og fylle ut RF-1145 korrekt og i tide.
Deduksjon for skatt betalt i utlandet
Når en norsk bedrift har betalt skatt i et annet land, er det viktig å forstå hvordan dette påvirker den norske skattepliktigheten. Deduksjon for skatt betalt i utlandet, ofte referert til som skattekreditt, kan bidra til å redusere den totale skatten som bedriften skylder i Norge. Dette er spesielt relevant for selskaper som opererer på tvers av landegrensene og har inntekter fra internasjonale kilder.
For å kvalifisere for skattekreditt må bedriften dokumentere den betalte skatten. Dette kan inkludere skatteoppgjør eller bekreftelser fra utenlandske skattemyndigheter. Det er viktig å sørge for at disse dokumentene er oversatt til norsk eller engelsk, dersom de er på et annet språk. Det anbefales å oppbevare kopier av alle relevante dokumenter, da dette kan være nødvendig ved eventuelle revisjoner fra Skatteetaten.
Skattekreditt kan kun gis for skatt som er pålagt inntekt som også er skattepliktig i Norge. Det er verdt å merke seg at det kan være begrensninger på hvor mye skatt som kan kreves tilbake, avhengig av skatteavtalene Norge har med det aktuelle landet. Disse avtalene kan spesifisere hvilken type inntekt som er berettiget til skattekreditt og hvilke prosedyrer som må følges. Bedrifter bør derfor konsultere med en skatterådgiver for å få en fullstendig forståelse av hvordan disse reglene påvirker deres spesifikke situasjon.
Skatteavtaler og deres betydning for skattekreditt
Norge har inngått en rekke skatteavtaler med forskjellige land for å unngå dobbelbeskatning og lette internasjonal handel. Disse avtalene har stor betydning for hvordan skattekreditt for skatt betalt i utlandet blir håndtert. Hver avtale har egne bestemmelser for hvilke typer inntekter som kan omfattes, samt satser for eventuelle reduksjoner i skatt.
For eksempel kan en skatteavtale spesifisere at en viss type inntekt, som royalties eller kapitalgevinster, kan beskattes i opprinnelseslandet opptil en viss prosentandel, hvoretter overskytende skatt kan gis som kreditt mot norsk skatt. Det er derfor avgjørende for bedrifter å være klar over de spesifikke detaljene i skatteavtalene som gjelder deres situasjon.
Når en bedrift betaler skatt i et annet land, bør de også vurdere å søke råd fra skatteeksperter som har erfaring med internasjonal skatt. Dette kan hjelpe dem med å navigere de kompliserte reglene rundt skattekreditt og sikre at de ikke går glipp av muligheter for skattebesparelser.
Praktiske steg for å kreve skattekreditt
For å kreve skattekreditt for skatt betalt i utlandet, må bedrifter følge en rekke praktiske steg. Først og fremst må de samle all nødvendig dokumentasjon som viser at skatten er betalt i utlandet. Deretter må de fylle ut det relevante skjemaet i Altinn, ofte RF-1175, som spesifikt omhandler skattekreditt for utenlandsk skatt.
Når skjemaet er fylt ut, må bedriften sende inn alle vedlagte dokumenter og sørge for at alt er korrekt utfylt for å unngå forsinkelser i behandlingen. Det kan ta tid før Skatteetaten behandler krav om skattekreditt, så det er lurt å sende inn skjemaene så tidlig som mulig etter at skatten er betalt.
Det er også viktig å huske på at dersom bedriften ønsker å justere skattekreditt etter at dekningen er utbetalt, må det gjøres innen en spesifisert frist. Dette understreker betydningen av å ha en god oversikt over alle skattebetalinger og inntektskilder, samt å holde seg oppdatert på eventuelle endringer i relevant lovgivning.