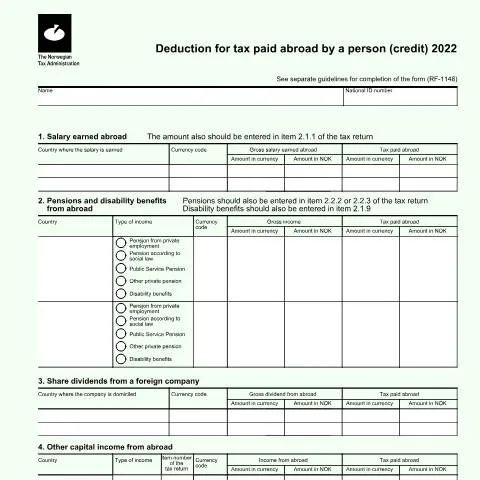
Rollen til RF-1147: En nødvendig komponent i internasjonal skattebehandling
For personer som jobber eller har inntekter fra utlandet, er det avgjørende å forstå hvordan man kan unngå dobbeltbeskatning. Her kommer skjemaet RF-1147 inn i bildet. Dette skjemaet brukes for å søke om fradrag for skatt betalt i utlandet, og er relevant for personer som har inntekter fra flere land. I denne artikkelen vil vi utforske formålet, innholdet og prosessen knyttet til dette skjemaet, og hvordan det passer inn i det norske skattesystemet.
Regelverket som styrer RF-1147
RF-1147 skjemaet er utformet i henhold til Skatteloven og er en del av Skatteetatens initiativer for å administrere skattemessige forhold for norske borgere med utenlandsk inntekt. Dette skjemaet ble tidligere brukt til å kreve fradrag for skatt betalt i utlandet, noe som er kritisk for å unngå dobbeltbeskatning. Den norske skatteadministrasjonen har strenge retningslinjer for hvordan utenlandsk skatt skal behandles, og RF-1147 har vært en del av denne prosessen.
Bakgrunn og endringer i regelverket
Historisk sett har Norge hatt en rekke skatteavtaler med andre land for å unngå dobbeltbeskatning. Disse avtalene har gjort det mulig for norske skattebetalere å kreve fradrag for skatt betalt i utlandet. RF-1147 ble utviklet med tanke på å forenkle prosessen for både skattebetalere og skattemyndigheter. Det er viktig å merke seg at skjemaet er blitt avviklet, men det gir fortsatt innsikt i hvordan slike fradrag tidligere ble administrert.
Hvordan forberede seg for innsending av RF-1147
For de som tidligere har fylt ut RF-1147, er det essensielt å samle inn nødvendige dokumenter på forhånd. Dette inkluderer:
- Kopier av skatteoppgjør fra utlandet.
- Bekreftelse på inntektsbeløp fra arbeidsgiver eller pensjonsutbetaler i utlandet.
- Dokumentasjon på betalt skatt i utlandet, som skatteoppgjør eller kvitteringer.
Ved å ha disse dokumentene klare, kan man unngå forsinkelser i behandlingen av søknaden. Det er også viktig å være oppmerksom på eventuelle endringer i regelverket som kan ha innvirkning på kravene for innsending.
Utfylling av RF-1147: Trinn-for-trinn
Selv om skjemaet RF-1147 ikke lenger er i bruk, kan man se på de typiske trinnene som var involvert i utfyllingen:
- Personlige detaljer: Å oppgi navnet og fødselsnummeret var det første steget. Dette var kritisk for å identifisere skattebetaleren.
- Beskrivelse av inntektskilder: Nøyaktig rapportering av inntekten fra utlandet, inkludert kildeland og type inntekt, var nødvendig.
- Skatt betalt i utlandet: Punktet om skatt betalt i det aktuelle landet måtte fylles ut med nøyaktige beløp.
- Underskrift: Det var nødvendig å signere skjemaet for å bekrefte at all informasjon var korrekt.
Vanlige fallgruver ved utfylling
Det var flere områder hvor skattebetalere kunne gjøre feil når de fylte ut RF-1147:
- Feil i inntektsbeløpet: Nøyaktigheten av beløpet som ble oppgitt, var avgjørende for å få godkjent fradraget.
- Manglende dokumentasjon: Uten tilstrekkelig bevis for betalt skatt, kunne søknaden bli avvist.
Innsending og behandling av skjemaet
Etter at RF-1147 var fylt ut, måtte det sendes til Skatteetaten innen fristen for innlevering av selvangivelsen. Det var viktig å være oppmerksom på at:
- Innsending kunne gjøres elektronisk via Altinn, noe som ga en raskere behandlingstid.
- Man måtte sørge for å sende inn skjemaet i tide for å unngå renter og tilleggsavgifter.
Behandlingstid og oppfølging
Behandlingstiden kunne variere, men typisk ville skattebetalere få svar fra Skatteetaten innen 4-8 uker. Eventuelle spørsmål om innholdet i søknaden kunne føre til forsinkelser, så det var viktig å være proaktiv med oppfølging.
Hva skjer ved avslag eller feil?
Hvis en søknad om fradrag ble avslått, kunne skattebetaleren anke avgjørelsen. Det var viktig å:
- Vite hvilke dokumenter som trengs for å forsvare kravet.
- Forstå begrunnelsene for avslaget for å kunne adressere dem i anken.
Feil i skjemaet kunne også føre til at Skatteetaten ba om mer informasjon, og det var nødvendig å handle raskt for å unngå ytterligere forsinkelser i prosessen.
Unntak og spesielle tilfeller
Det fantes flere spesielle situasjoner som kunne påvirke kravene til RF-1147, inkludert:
- Utenlandske statsborgere: Personer som ikke var norske statsborgere, men som hadde inntekt fra Norge, måtte være oppmerksomme på ulike regler.
- Minors: For mindreårige med inntekter fra utlandet, var det spesielle krav til hvem som kunne fylle ut skjemaet.
- Kompliserte situasjoner: For de med flere inntektskilder fra forskjellige land, var utfyllingen av skjemaet mer kompleks.
Hastebehandling
I tilfeller der skattebetaleren har betalt for mye skatt, kan det være mulig å få en hastesak behandlet. Dette krevde imidlertid tilstrekkelig dokumentasjon og en klar begrunnelse for hvorfor hastesak var nødvendig.
Avvikling av RF-1147 og fremtiden for utenlandsk skattebehandling
Med avviklingen av RF-1147, er det viktig for skattebetalere å holde seg oppdatert om hva som erstatter dette skjemaet. Skatteetaten har utviklet nye retningslinjer og prosesser for å håndtere fradrag for utenlandsk skatt. Det anbefales å følge med på offisielle kanaler og delta i informasjonsmøter som Skatteetaten arrangerer.
Viktigheten av korrekt og oppdatert informasjon
Uansett endringer i regelverket, er det viktig for skattebetalere å sikre seg at de har tilgang til den nyeste informasjonen. Feilinformasjon kan føre til avslag på krav og potensielt høyere skattebyrder, så være alltid på vakt og informert.
Deductions for Tax Paid Abroad: En Oversikt
Når en norsk skattepliktig person har betalt skatt i utlandet, kan det være mulig å kreve fradrag for denne skatten i den norske selvangivelsen. Dette gjelder spesielt for personer som har hatt inntekt fra utlandet, enten som arbeidstaker eller selvstendig næringsdrivende. Det er viktig å merke seg at fradragsretten avhenger av om Norge har en skatteavtale med det aktuelle landet, samt hvilke typer inntekter som er omfattet av denne avtalen.
For å kunne dokumentere skatten som er betalt i utlandet, må skattebetaleren kunne fremlegge offisielle dokumenter som viser beløpet, samt bevis for at skatten faktisk er betalt. Dette kan typisk være i form av en skatteattest eller kvitteringer fra det aktuelle landets skattemyndigheter. I noen tilfeller må også oversettelser av dokumentene til norsk eller engelsk være tilgjengelig.
Det er viktig å være oppmerksom på at det finnes spesifikke skjemaer som må benyttes i Altinn for å rapportere fradrag for skatt betalt i utlandet. Vanligvis benyttes skjema RF-1189 for dette formålet, hvor skattebetaleren oppgir detaljer om inntekten, skatt betalt, samt en oversikt over de relevante dokumentene som vedlegges.
Skatteavtaler og Deres Betydning for Fradrag
Norge har inngått en rekke skatteavtaler med ulike land for å unngå dobbelbeskatning. Disse avtalene regulerer hvordan inntekt skal beskattes når en person har inntektsforhold i begge land. Det er essensielt å sette seg inn i hvordan disse avtalene fungerer, da de kan ha stor innvirkning på hvor mye skatt man må betale i Norge, samt hvilke fradragsmuligheter som finnes.
For eksempel, dersom en norsk skattepliktig person har arbeid i Sverige, vil det være en skatteavtale mellom Norge og Sverige som kan redusere den norske skatten på inntekten som er tjent i Sverige. Dette kan innebære at skatten som betales i Sverige blir kreditert mot den norske skatten, eller at inntekten fra Sverige blir unntatt fra norsk beskatning helt eller delvis.
Det er viktig å undersøke den spesifikke avtalen med det aktuelle landet, da reglene kan variere betydelig. Informasjon om hvilke skatteavtaler Norge har, kan finnes på Skatteetatens nettsider. I tillegg kan det være nyttig å søke hjelp fra en skatterådgiver, spesielt hvis man har komplekse skatteforhold.
Vanlige Feil og Hvordan Unngå Dem
Når man søker om fradrag for skatt betalt i utlandet, er det flere vanlige feil som kan oppstå. En av de vanligste feilene er manglende dokumentasjon. Uten tilstrekkelig bevis for hva som er betalt i skatt, vil ikke fradraget bli godkjent. Det er derfor viktig å sørge for at alle nødvendige dokumenter er på plass før man sender inn selvangivelsen.
En annen feil som ofte skjer er feilmelding ved utfylling av skjemaet. Det er viktig å følge instruksjonene nøye og sørge for at alle tall er korrekte. Feil kan føre til at fradraget blir avvist, eller i verste fall føre til ytterligere spørsmål fra skattemyndighetene.
For å unngå disse og andre feil, anbefales det å begynne prosessen tidlig. Gå gjennom dokumentasjonen og skjemaene i god tid før fristen for innlevering. Det kan også være nyttig å søke råd fra profesjonelle rådgivere eller Skatteetatens veiledningstjeneste, som kan gi hjelp og støtte i prosessen med å kreve fradrag for skatt betalt i utlandet.