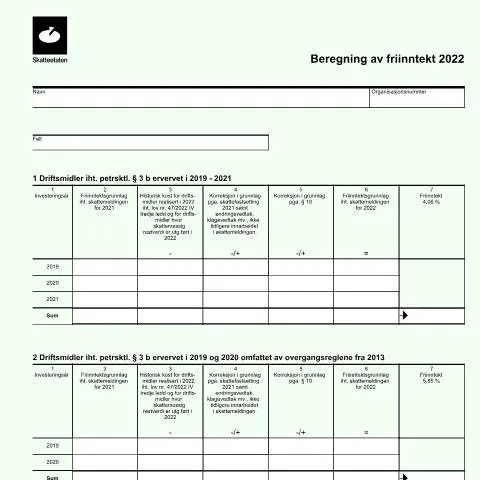
Innledning til Beregn friinntekt etter petroleumsskatteloven
Når det gjelder den norske petroleumssektoren, er beregning av friinntekt en sentral prosess som har betydning for skattepliktige enheter. Formålet med skjemaet RF-1120, "Beregn friinntekt etter petroleumsskatteloven", er å sikre at riktig skattegrunnlag blir fastsatt i henhold til gjeldende lovgivning. Dette skjemaet fylles ut av selskaper som driver med petroleumsvirksomhet og må leveres som en del av skattemeldingen.
Hvem er forpliktet til å levere RF-1120?
RF-1120 er spesielt rettet mot selskaper og organisasjoner som er involvert i petroleumsutvinning i Norge. Det kan inkludere:
- Petroleumsselskaper med lisens for utvinning av olje og gass.
- Andre foretak som har inntekter fra aktiviteter relatert til petroleumsvirksomhet.
Det er viktig å merke seg at kravene kan variere avhengig av den spesifikke virksomheten og dens forhold, samt eventuelle unntak som kan gjelde.
Regelverk og juridiske rammer
Beregningen av friinntekt er regulert av petroleumsskatteloven, som fastsetter de juridiske rammene for hvordan inntekten fra petroleumsvirksomhet skal beskattes. Loven tar hensyn til både inntekter og kostnader, og sikrer at skattepliktige har en rettferdig mulighet til å rapportere inntektene sine.
Det er også viktig å være klar over at dette regelverket er underlagt endringer, og det er derfor avgjørende å holde seg oppdatert om eventuelle lovjusteringer eller retningslinjer fra Skatteetaten.
Forberedelse av dokumentasjonen
Før man begynner å utfylle RF-1120, er det flere dokumenter og opplysninger som må samles inn. Dette kan inkludere:
- Investeringsopplysninger: Detaljer om investeringer som har blitt gjort i petroleumsvirksomheten.
- Kostnadsrapporter: En oversikt over kostnader knyttet til drift og vedlikehold av virksomhetens anlegg.
- Regnskap: Regnskapsdokumenter som viser inntektene fra petroleumsaktiviteter.
Det anbefales å oppbevare disse dokumentene i en lett tilgjengelig form, da de kan være nødvendige for både innleveringen av skjemaet og eventuelle fremtidige kontroller fra skattemyndighetene.
Detaljert gjennomgang av skjemaet
RF-1120 er inndelt i flere seksjoner som hver krever spesifikke opplysninger. Her er en nærmere titt på de viktigste delene av skjemaet:
| Del | Innhold | Kommentar |
|---|---|---|
| 1 | Driftsmidler iht. pettsk.l § 3 b ervervet i 2019-2021 | Her rapporteres kostnader knyttet til driftsmidler. |
| 2 | Driftsmidler iht. pettsk.l § 3 b ervervet i 2019 og 2020 | Inkluderer spesielle regler for overgangsordninger. |
| 3 | Friinntekt knyttet til spesielle regler | Oppgi beregnet friinntekt basert på spesifikke reguleringer. |
| 4 | Reduksjon og økning av friinntektsbeløp | Her angis eventuelle justeringer i tidligere inntektsbeløp. |
Tidsrammer og frister for innlevering
Det er avgjørende å være klar over når RF-1120 skal leveres. Fristen for innlevering er vanligvis knyttet til den generelle fristen for innlevering av skattemeldingen, som er 30. april. Manglende overholdelse av fristene kan føre til forsinkelsesgebyr eller andre straffereaksjoner fra skattemyndighetene.
Det anbefales å planlegge innleveringen i god tid, og eventuelt bruke digitale verktøy for å lette prosessen.
Skatteetatens behandling av skjemaet
Når RF-1120 er levert, vil Skatteetaten begynne behandling av skjemaet. Behandlingen inkluderer:
- Verifisering av opplysningene som er oppgitt.
- Eventuelle kontroller for å bekrefte riktigheten av rapporterte inntekter og kostnader.
- Utsendelse av tilbakemelding eller krav om ytterligere informasjon.
Dersom det er behov for avklaringer, kan Skatteetaten kontakte den skattepliktige direkte. Det er derfor viktig å følge med på kommunikasjonen fra skattemyndighetene.
Oppfølging og eventuell klageprosess
Etter innlevering av RF-1120 kan det oppstå situasjoner hvor det er behov for å følge opp med Skatteetaten. Hvis det blir sendt ut krav om ytterligere dokumentasjon, er det viktig å svare raskt. I tilfellet av at det er uenighet om beregningen, kan det være mulig å klage på avgjørelsen.
Klagen må fremsettes innen en viss tidsramme, og det er nødvendig å dokumentere klagen grundig med relevant informasjon. Riktig håndtering av klageprosessen kan være avgjørende for utfallene.
Praktiske tips for å unngå fallgruver
Når du fyller ut RF-1120, er det flere feller man bør unngå:
- Vær nøye med tallene: Små feil kan føre til store konsekvenser. Kontroller alltid at summene er korrekte.
- Ikke glem å inkludere alle kostnader: Sørg for at alle relevante kostnader er tatt med for å oppnå en riktig beregning av friinntekten.
- Forstå de spesifikke reglene: Ulike bestemmelser kan påvirke beregningen, så det er viktig å sette seg inn i alle relevante paragrafer.
Ved å ta seg tid til å gjøre en grundig jobb med skjemaet, kan man unngå unødvendige problemer senere i prosessen.
Beregning av friinntekt: Praktiske eksempler
Når man skal beregne friinntekt etter petroleumsskatteloven, er det nyttig å se på konkrete eksempler for å forstå prosessen bedre. La oss gå gjennom et par scenarier for å illustrere hvordan beregningen fungerer i praksis.
La oss si at et selskap har totale bruttoinntekter fra petroleumsvirksomhet som oppgår til 100 millioner kroner i løpet av året. Fra disse inntektene må vi trekke fra kostnader knyttet til produksjon og drift, som kan inkludere kostnader til arbeidskraft, materialer og vedlikehold. Anta at de totale kostnadene beløper seg til 60 millioner kroner.
Slik beregner vi friinntekt:
- Bruttoinntekter: 100 millioner kroner
- Kostnader: 60 millioner kroner
- Friinntekt: 100 millioner kroner - 60 millioner kroner = 40 millioner kroner
Det er viktig å merke seg at dette bare er en forenklet fremstilling. I det virkelige liv må man ta hensyn til flere faktorer, som ulike skattefradrag og spesifikke regler som gjelder for ulike typer kostnader.
Skattepliktig inntekt og friinntekt: Hva du må vite
Det er essensielt å forstå forskjellen mellom skattepliktig inntekt og friinntekt. Skattepliktig inntekt refererer til den totale inntekten som er underlagt beskatning, mens friinntekt er det beløpet som kan trekkes fra den skattepliktige inntekten for å beregne nettoinntekten før skatt.
I henhold til petroleumsskatteloven kan friinntekt omfatte ulike elementer, blant annet:
- Kostnader knyttet til leting og utvinning av petroleum
- Kostnader til infrastruktur, som rørledninger og plattformer
- Avskrivninger av anleggsmidler
Ved å være grundig i registreringen av kostnader og inntekter kan selskaper bedre styre sine skatteforpliktelser og sikre at de drar nytte av alle tilgjengelige fradrag.
Regelverk og forskrifter om friinntekt
For å navigere i beregningene av friinntekt er det avgjørende å forstå det regelverket som gjelder. Petroleumsskatteloven er kompleks og inneholder detaljerte bestemmelser om hvilke kostnader som kan trekkes fra og hvordan inntektene skal rapporteres.
Det er også viktig å være oppmerksom på at regelverket kan endres. Den norske regjeringen reviderer jevnlig skatteregler og -bestemmelser, og det er derfor smart å holde seg oppdatert. Selskaper kan søke juridisk rådgivning eller konsultere med eksperter innen petroleumsskatterett for å sikre korrekt og effektiv etterlevelse.
Videre er det spesifikke forskrifter som beskriver hvordan man skal rapportere friinntekt i skattemeldingen. Dette inkluderer bruk av spesifikke skjemaer i Altinn, som RF-1175, som må fylles ut nøyaktig for å unngå potensielle feil og straffeskatt.