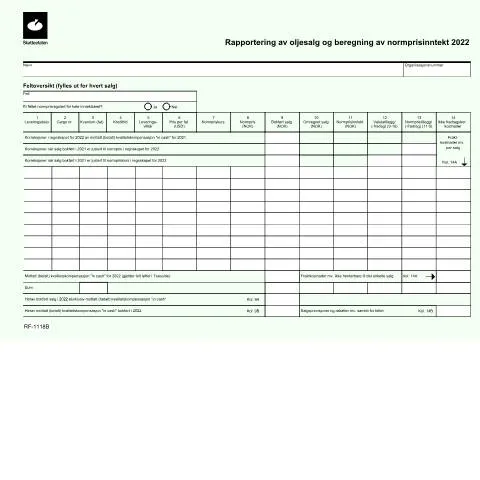
Rolle og kontekst for RF-1118 i skatteprosessen
Når man navigerer i det norske skattesystemet, er forståelsen av de ulike skjemaene essensiell for korrekt innrapportering. RF-1118, eller "Rapportering av oljesalg og beregning av normprisinntekt", er et spesialisert skjema som primært benyttes av aktører innen olje- og gassindustrien. Dette skjemaet er ikke bare en administrativ nødvendighet, men en viktig del av skatteberegningen for selskaper som opererer i denne sektoren.
For hvem gjelder RF-1118?
Bruk av RF-1118 er begrenset til selskaper som deltar i salg av olje og lignende produkter. Det er kritisk at de involverte skatterapportene blir levert til Skatteetaten som del av den årlige skattemeldingen. Uten korrekt utfylling av dette skjemaet kan selskapene risikere feil i skatteberegningen, noe som kan føre til økonomiske konsekvenser.
Skjemaets spesifikasjoner og feltbeskrivelse
RF-1118 er bygget opp av ulike felt som hver har spesifikke krav. Det er viktig å forstå hva hvert felt representerer for å unngå feil:
| Felt | Beskrivelse |
|---|---|
| Leveringsdato | Datoen hvor oljen ble levert. |
| Cargo nr. | Identifikasjonsnummer for lasten. |
| Kvantum (fat) | Antall fat solgt. |
| Kredittid | Tidspunkt for betaling. |
| Leveringsvilkår | Betingelser for leveringen. |
| Pris per fat (USD) | Salgspris per fat i USD. |
| Normkurs | Referansepris for normprisinntekt. |
| Bokført salg (NOK) | Det totale salget bokført i NOK. |
| Omregnet salg (NOK) | Omregning av salget til NOK. |
Innleveringskanaler for RF-1118
Det finnes flere måter å levere RF-1118 på, og valget av kanal kan påvirke prosessens hastighet og effektivitet.
- Digital innlevering: Via Altinn porter, noe som er det anbefalte alternativet for de fleste brukere. Dette sikrer rask behandling og umiddelbar bekreftelse på innleveringen.
- Papirinnlevering: Skjemaet kan også leveres på papir. Dette kan være tidkrevende, og det er viktig å sende inn skjemaet i god tid før fristen.
- Personlig innlevering: For de som ønsker en direkte kontakt, kan skjemaet leveres personlig til lokale kontorer til Skatteetaten.
Forberedelse av nødvendige dokumenter
Før man går i gang med utfyllingen av RF-1118, er det avgjørende å samle inn og forberede alle nødvendige dokumenter som støtter de opplysningene som oppgis i skjemaet. Dette inkluderer:
- Dokumentasjon på salgsavtaler.
- Bilag som viser levering av olje.
- Fakturaer som viser prisene og mengdene solgt.
- Kredittvurderinger og betalingsbetingelser.
Utfylling av RF-1118: Et steg-for-steg perspektiv
Det å fylle ut RF-1118 krever en systematisk tilnærming. Her er en oversikt over prosessen:
- Samle informasjon: Først, innhent all relevant informasjon og dokumentasjon.
- Fyll ut feltene: Gå gjennom hvert felt i skjemaet og sørg for at du oppgir korrekte data.
- Dobbeltsjekk: Gå igjennom skjemaet for feil og mangler; feil kan føre til langvarige konsekvenser.
- Velg leveringsmetode: Bestem deg for hvordan du vil sende inn skjemaet.
- Send inn skjemaet: Enten digitalt eller via post, sørg for at det er sendt inn innen fristen.
Hva skjer etter innlevering av RF-1118?
Etter at RF-1118 er sendt inn, vil Skatteetaten behandle skjemaet. Dette inkluderer:
- Verifisering: Skatteetaten kontrollerer opplysningene mot annen tilgjengelig informasjon.
- Eventuelle spørsmål: Dersom det er uklarheter, kan Skatteetaten ta kontakt for ytterligere informasjon.
- Beslutning: Når behandlingen er ferdig, vil du motta en bekreftelse eller beslutning angående skatten for perioden.
Avsluttende tanker på viktigheten av korrekt rapportering
Korrekt og rettidig rapportering via RF-1118 er ikke bare en lovpålagt forpliktelse, men også en måte å bidra til et transparent og effektivt skattesystem. Ved å følge de riktige prosedyrene og være grundig i forberedelsene, kan man unngå unødige komplikasjoner og sikre at selskapet opererer i samsvar med norsk lov. Det er derfor viktig å sette seg inn i alle detaljer relatert til skjemaet, samt tilknyttede krav fra Skatteetaten.
Forståelse av normprisinntekt ved oljesalg
Normprisinntekt er et sentralt begrep i rapporteringen av inntektene fra olje- og gassvirksomheten i Norge. Det refererer til den inntekten som oppnås fra salg av olje og gass, men beregnes basert på en normpris fremfor faktisk salgspris. Dette er for å sikre at inntektene er enhetlige og kan sammenlignes på tvers av ulike aktører og prosjekter.
Normprisinntekten blir fastsatt av Skatteetaten og benytter seg av markedsdata, kjøps- og salgspriser fra den internasjonale olje- og gassmarkedet. Normprisinntekten er relevant for de aktørene som er underlagt petroleumsskatteloven, som omfatter både norske og utenlandske selskaper som opererer i norske farvann. Det er viktig å være oppmerksom på at normprisinntekten kan variere over tid, avhengig av globale oljepriser, produksjonskostnader og andre økonomiske faktorer.
For å beregne normprisinntekt må selskaper samle inn og rapportere data om produksjonsvolum, eksport og annen relevant informasjon til Skatteetaten. Dette skjer typisk gjennom skjemaer som RF-1175 for petroleumsskatt. Å ha grundig og nøyaktig rapportering er avgjørende for å unngå skatteproblemer og potensielle juridiske konsekvenser.
Skattefrister og konsekvenser av feilrapportering
Skattefrister for rapportering av inntekter fra oljesalg er strengt regulert, og det er avgjørende for selskaper å overholde disse fristene for å unngå straff eller tilleggsskatt. Vanligvis må selskaper levere sin årlige selvangivelse før 31. mai året etter inntektsåret, men spesifikke frister kan også gjelde for periodisk rapportering av normprisinntekten.
Konsekvensene av feilrapportering kan være betydelige. Skatteetaten har myndighet til å ilegge tilleggsskatt og renter på ubetalte beløp. I alvorlige tilfeller kan bedriftsledere holdes personlig ansvarlige for feil eller uaktsomhet i rapporteringen. Det er derfor sterkt anbefalt å ha et robust internkontrollsystem på plass, som sikrer at all informasjon som rapporteres til myndighetene er korrekt og fullstendig.
I tillegg til skatteimplikasjoner, kan feilrapportering også føre til mistillit fra investorer og partnere, noe som kan påvirke selskapets fremtidige muligheter. Selskaper oppfordres til å gjennomføre internrevisjoner og søke profesjonell rådgivning for å sikre at de følger gjeldende lover og regler.
Rettigheter og plikter for aktører i oljesektoren
Aktører i oljesektoren har både rettigheter og plikter når det kommer til rapportering av oljeinntekter. Retten til å operere i norsk sokkel er regulert av Petroleumsloven, og selskaper må ha gyldige konsesjoner for å kunne drive. I tillegg har de rett til innsyn i relevante data og veiledning fra myndighetene, som for eksempel Skatteetaten og Petroleumstilsynet. Disse organene tilbyr ressurser og støtte for å hjelpe selskaper å navigere gjennom de komplekse rapporteringskravene.
På den annen side er det også plikter knyttet til rapportering av inntekter og oppfølging av skatteregler. Dette inkluderer forpliktelser til å rapportere nøyaktige data til Skatteetaten, betale skyldige skatter innen fristene, og følge opp kravene fra Petroleumstilsynet angående sikkerhet og miljømessige standarder. Det er viktig for selskaper å være oppmerksomme på endringer i lovverk og regelverk som kan påvirke deres forpliktelser.
For å oppnå en god forståelse av både rettigheter og plikter, er det ofte nyttig for selskaper å delta i seminarer og workshops arrangert av relevante myndigheter og bransjeforeninger. Dette kan bidra til å bygge et nettverk av fagpersoner og få tilgang til oppdatert informasjon.