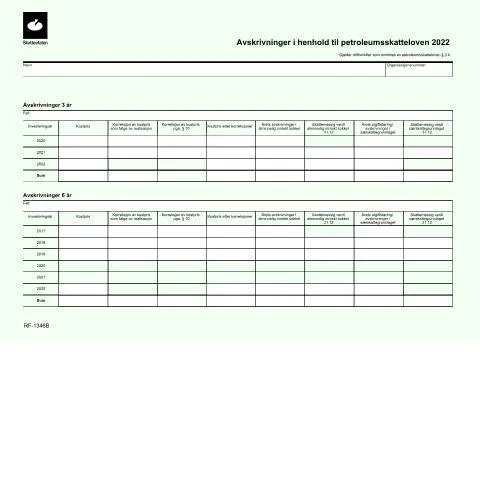
Innledende betraktninger om RF-1346
RF-1346, eller Avskrivninger i henhold til petroleumsskatteloven, spiller en sentral rolle for aktører innenfor olje- og gassindustrien i Norge. Ved å dokumentere avskrivninger knyttet til investeringer, sikrer dette skjemaet at selskapene kan dra nytte av skattelovgivningen. Dette har direkte konsekvenser for deres økonomiske stilling og framtidige investeringer.
Hvem er de primære aktørene?
Brukere av RF-1346 er i hovedsak selskaper som driver med olje- og gassutvinning. Disse kan inkludere både store multinasjonale selskaper og mindre aktører, hver med sine spesifikasjoner. Det er viktig å forstå at forskjellige selskaper kan ha ulike avskrivningsstrategier og skattemessige forhold, noe som gjør det nødvendig å tilpasse utfyllingen av skjemaet etter den enkelte virksomhets behov.
- Store multinasjonale selskaper: Disse selskapene har omfattende investeringer og komplekse regnskapssystemer.
- Små og mellomstore bedrifter: Ofte med mindre ressurser og behov for enklere avskrivningsmetoder.
- Nyetablerte virksomheter: Selskaper i oppstartsfasen som trenger å navigere i skattesystemet for å optimalisere kostnadene.
Spesielle hensyn ved avskrivninger
Avskrivninger kan variere basert på type investering, og det er derfor kritisk at brukerne forstår de ulike reglene som gjelder for avskrivningene. For eksempel, investeringer knyttet til nye prosjekter kan ha andre behandlinger enn ved kontinuerlig drift.
Hvordan fyller man ut RF-1346?
Å fylle ut RF-1346 krever nøyaktighet og forståelse for de spesifikke kravene i petroleumsskatteloven. Hvert felt på skjemaet har en definert rolle, og det er essensielt å følge retningslinjene fra Skatteetaten nøye.
Felt og krav
| Felt | Beskrivelse |
|---|---|
| Investering år | Året investeringen ble gjort. |
| Kostpris | Den totale kostnaden av investeringen. |
| Korreksjon av kostpris | Angi eventuelle justeringer i kostprisen. |
| Skattemessig verdi | Den skattemessige verdien ved årets slutt. |
Det er avgjørende å revidere alle tall før innsending, da feil kan føre til alvorlige konsekvenser, inkludert straffer eller avslag på skattefradrag.
Innsendingsmetoder for RF-1346
RF-1346 kan sendes inn på flere måter, hver med sine fordeler og ulemper. Det er kritisk å velge den metoden som passer best for virksomhetens behov.
- Digital innsending via Altinn: Den mest anbefalte metoden ettersom den er rask og effektiv.
- Papirinnsending: For selskaper som foretrekker tradisjonelle metoder, men bearbeidingstiden kan være lengre.
- Personlig oppmøte: Mulig i spesielle tilfeller men mindre praktisk for de fleste.
Fordeler og ulemper ved innsending
Hver innsending metode har sine egenskaper:
| Metode | Fordeler | Ulemper |
|---|---|---|
| Digital via Altinn | Rask behandling, umiddelbar bekreftelse | Kan kreve BankID |
| Papirinnsending | Ingen teknisk kunnskap nødvendig | Lang behandlingstid |
| Personlig oppmøte | Mulighet for direkte kommunikasjon | Tidkrevende, ikke alltid tilgjengelig |
Konsekvenser av feil og mangler
Feil ved utfylling av RF-1346 kan føre til alvorlige konsekvenser. Det er viktig å forstå disse risikoene for å unngå problemer i fremtiden.
Feilkilder og hva man bør unngå
- Ufullstendige data: Sørg alltid for at alle felter er fylt ut.
- Feil tall: Kontroller at alle beregninger er korrekte.
- Ikke-delegering av ansvar: Unngå å la andre fylle ut skjemaet uten tilsyn.
Hvordan håndtere avslag og feil
Dersom RF-1346 blir avslått, må selskapet ta de nødvendige skrittene for å rette opp i situasjonen. Dette kan inkludere:
- Gjennomgå dokumentasjonen for å forstå avslagets årsak.
- Utføre nødvendige korreksjoner og sende skjemaet på nytt.
- Vurdere å søke hjelp fra skatteekspert dersom situasjonen er kompleks.
Behandling av spesielle situasjoner
Noen aktører kan befinne seg i spesielle situasjoner som påvirker bruken av RF-1346. Dette kan inkludere internasjonale investeringer, fusjoner eller oppkjøp. I slike tilfeller er det viktig å søke spesialisert rådgivning for å sikre korrekt behandling av avskrivningene.
Eksempler på spesielle situasjoner
- Internasjonale investeringer: Selskaper som har investeringer i utlandet må vurdere internasjonale skatteregler.
- Fusjoner/opphør: I tilfeller av fusjoner er det viktig å avgjøre hvilke aktiva som er overført og hvordan de skal behandles.
Fremtidige endringer og tilpasninger
Som med alle skattedokumenter, er det viktig å være oppmerksom på fremtidige endringer i skatteloven og relaterte forskrifter som kan påvirke hvordan RF-1346 skal fylles ut. Å være proaktiv kan spare selskapet for tid og ressurser.
Ressurser for oppdateringer
For å holde seg informert om endringer, bør brukerne følge med på:
- Skatteetatens offisielle nettsted.
- Bransjerapporter fra relevante organisasjoner.
- Nyhetsbrev og oppdateringer fra skatterådgivere.
Konklusjon med praktiske råd
Å fylle ut RF-1346 krever nøye oppmerksomhet på detaljer og forståelse for gjeldende lover og regler. For selskaper innen olje- og gassindustrien er dette skjemaet ikke bare en formalitet, men en viktig del av deres økonomistyring. Det anbefales å ha klare prosedyrer på plass og å involvere skatteeksperter når det er nødvendig.
Avskrivninger i petroleumsskatteloven: En grundig oversikt
Petroleumsskatteloven regulerer skattleggingen av inntektene fra utvinning av petroleum i Norge. En sentral del av denne loven er reglene om avskrivninger, som gir selskapene muligheten til å redusere skattepliktig inntekt ved å avskrive kostnader knyttet til investeringer i utvinning. Denne seksjonen vil gi en grundig gjennomgang av de viktigste aspektene ved avskrivninger under petroleumsskatteloven.
Avskrivninger kan deles inn i to hovedkategorier: ordinære avskrivninger og særskilte avskrivninger. Ordinære avskrivninger gjelder for investeringer i anleggsmidler, som boreplattformer og produksjonsutstyr. Særskilte avskrivninger kan gis for mer spesifikke kostnader, som miljøtiltak eller forskning og utvikling knyttet til petroleumsektoren.
Det er viktig å bemerke at avskrivningene må følge de retningslinjene som er fastsatt av Skatteetaten. Dette inkluderer krav om dokumentasjon og rapportering. Selskaper må være nøye med å føre nøyaktig regnskap for alle avskrivninger for å unngå problemer med skattemyndighetene. En god praksis er å oppbevare all relevant dokumentasjon i minst fem år etter at skatteåret er avsluttet.
Skattefordeler ved hurtig avskrivning
En av de mest fordelaktige aspektene ved petroleumsskatteloven er muligheten for hurtig avskrivning. Hurtig avskrivning tillater selskaper å skrive av investeringene raskere enn hva som er vanlig i regnskapet, noe som kan gi betydelige skattefordeler. Dette er spesielt relevant for ny teknologi eller prosjekter som har en begrenset levetid.
For eksempel, dersom et selskap investerer i en ny boreteknologi som forventes å ha en levetid på bare fem år, kan hurtig avskrivning tillate selskapet å skrive av hele kostnaden i løpet av de første årene. Dette kan gi en umiddelbar skattelettelse, som igjen kan reinvesteres for å finansiere fremtidige prosjekter. Selskaper må imidlertid være oppmerksomme på at bruken av hurtig avskrivning krever grundig vurdering av kostnadene og inntektene knyttet til den spesifikke investeringen.
Det anbefales at selskaper konsulterer med skatterådgivere eller revisorer for å maksimere fordelene ved hurtig avskrivning og sikre at de overholder gjeldende lover og regler.
Krav til dokumentasjon og rapportering av avskrivninger
For å kunne benytte seg av avskrivningsreglene i petroleumsskatteloven, må selskaper være nøye med dokumentasjon og rapportering. Skatteetaten stiller spesifikke krav til hvilke opplysninger som skal rapporteres for å sikre at avskrivninger er i samsvar med lovverket.
Dokumentasjonen må inkludere detaljer om kostnadene som er pådratt i forbindelse med investeringene, samt tidsrammen for avskrivningene. I tillegg må selskapene føre oversikt over alle anleggsmidler og deres tilknyttede avskrivninger i regnskapet.
Det er også viktig at selskapene forbereder seg på revisjoner fra skattemyndighetene. En grundig og tydelig dokumentasjon kan bidra til å unngå rettslige problemer eller straffer i tilfelle av uregelmessigheter. Ved å opprettholde en god oversikt over avskrivningene kan selskapene også lettere planlegge fremtidige investeringer og skatteforpliktelser.