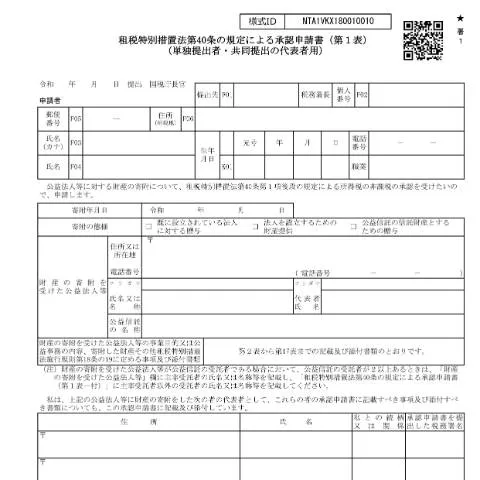
承認申請の重要性と背景理解
租税特別措置法第40条に基づく承認申請は、公益信託に関わる重要な手続きです。この申請を通じて、非課税措置を受けることができるため、特定の公益目的に沿った活動を行う団体や法人にとって、財政面での支援を得ることが可能となります。
例えば、教育や福祉、環境保護などの分野で活動する公益信託は、これらの措置を利用することで、より多くの資金を集め、公益的な活動の拡充を図ることができます。この申請は、正式な書類の提出を必要とし、正しい記入と提出が求められます。
申請の流れと期限
この申請は、年度ごとに決められた期限内に提出する必要があります。具体的には、毎年4月から翌年3月までの期間において行われます。以下は、申請の流れと重要な期限です。
- 準備段階: 必要な書類と証明書を集める。
- 申請書の作成: 様式第A4-13を正確に記入する。
- 提出: 指定された期間内に、オンラインまたは郵送で提出。
- 結果通知: 申請後、数週間以内に承認または不承認の通知が届く。
特に、提出期限を過ぎると、申請が受理されない可能性があるため、事前に確認し、準備を進めることが重要です。
提出方法の選択肢と実際の手続き
申請書の提出は、主に以下の3つの方法から選択できます。
- オンライン提出: MyNa Portalを利用して、電子的に書類を提出する方法。
- 郵送提出: 必要書類をすべて印刷し、郵送で提出する方法。
- 窓口提出: 最寄りの税務署に直接持参する方法。
オンライン提出の場合は、事前にMy Numberの登録が必要となります。郵送の場合は、郵便の到着を確認するために、送付後に追跡が可能な方法を利用することをお勧めします。窓口提出では、その場で職員に書類の確認を受けることができるため、安心感があります。
特定の条件を持つ申請者注意点
外国人や未成年者など、特定の条件を持つ申請者については、次のような注意点があります。
- 外国人: 日本に居住している外国人の場合、在留カードのコピーや、税務署からの確認書類が必要です。
- 未成年者: 未成年者の場合は、保護者の同意書が求められます。
- 複雑な状況: 法人としての申請を行う場合、法人の登記簿謄本や、関連する法人の情報が必要になります。
このように、申請者の状況によって必要な書類が異なるため、事前にしっかりと確認しておくことが大切です。
提出書類の準備と整理
申請書に必要な書類を整える際は、以下の手順を踏むと良いでしょう。
- 必要書類のリストアップ: どの書類が必要かを確認し、リストを作成します。
- 書類の収集: 各書類を集め、コピーを取ります。
- 書類の整理: 書類は順番に整理し、提出時にスムーズに確認できるようにします。
書類の準備は、申請の成否を大きく左右するため、丁寧に行うことが求められます。
行政の処理過程と進捗確認
申請書が提出された後、行政の処理は以下のステップを経て進行します。
- 受理: 提出された申請書が正式に受理されます。
- 内容確認: 提出された書類の内容が確認され、不備があれば連絡が来ます。
- 結果通知: 処理が完了すると、承認または不承認の結果が通知されます。
進捗確認のためには、提出後1ヶ月程度経過しても連絡がない場合には、税務署に問い合わせることが推奨されます。
承認申請の全体像—他の手続きとの関連性
この承認申請は、公益信託からの資金調達だけでなく、他の多くの行政手続きとも関連しています。例えば、特定非営利活動法人(NPO法人)の設立や、助成金の申請など、さまざまな制度が相互に関連し合っています。
申請が承認されることで、これらの他の手続きもスムーズに進められる可能性が高まります。したがって、この承認申請を行う際は、他の手続きのスケジュールや要件とも併せて考慮することが重要です。
申請手続きの流れと必要書類
租税特別措置法第40条に基づく承認申請の手続きは、明確な流れに沿って進める必要があります。まず、申請者は必要書類を準備し、正確に記入することが求められます。以下にその主なステップを示します。
- 必要書類の確認:申請には、公益信託の設立趣旨書、運営計画書、財務諸表などの資料が必要です。特に、公益信託の目的や運営の透明性を示す文書は重要です。
- 申請書類の作成:様式第1号から第2号を用いて、所定の内容を記載します。この際、情報が正確であることを確認し、記入漏れがないように注意が必要です。
- 提出先の確認と提出:完成した書類は、所管の税務署に提出します。オンラインでの提出が可能な場合は、MyNa Portalを利用することで、手続きがスムーズになります。
また、書類を提出する際には、コピーを取り、提出したことを証明するための控えを保管しておくことをお勧めします。これにより、後日何らかの確認が必要な場合にも迅速に対応できるでしょう。
申請審査のポイントと注意事項
申請後、税務署による審査が行われます。この際、審査員が特に注視するポイントについて説明します。
- 公益性の確認:申請書類に記載された公益信託の目的が社会にとって有益であるかどうかが重要な判断基準となります。具体的には、寄付の使途や対象者が明確であり、公益性が認められる内容である必要があります。
- 財務状況の健全性:財務諸表が健全であるかどうかもチェックされます。特に、資産の運用計画や収支の見込みについて具体的な数値を示し、持続可能性があることをアピールすることが重要です。
- 透明性の確保:公益信託の運営が透明であることは、申請の合否に大きな影響を及ぼします。運営計画や活動報告の提出が求められる場合もあるため、定期的に情報を整理し、開示できる状態にしておくことが必要です。
承認後の義務と報告義務
承認を受けた後も、公益信託としての運営には様々な義務があります。これらを遵守することが、信頼性を高め、持続的に公益信託を運営するために大変重要です。
- 定期報告の義務:公益信託は、運営状況に関する定期報告書を提出する義務があります。通常、年に一度の報告が求められ、運営状況や収支の明細を詳しく記載する必要があります。
- 会計監査:一定の規模以上の公益信託は、外部の監査法人による会計監査を受けることが求められます。監査の結果は、適切に公表し、透明性を確保する必要があります。
- 変更手続き:運営方針や目的に変更が生じた場合、速やかに所管の税務署に変更申請を行う必要があります。変更後も公益性を維持するため、必ず事前に相談することが推奨されます。