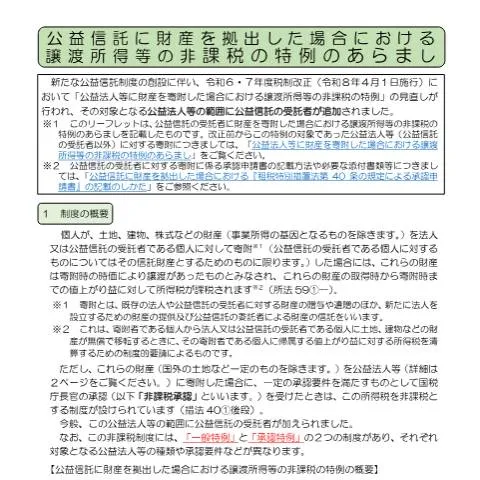
財産拠出の意義と影響
公益信託に財産を拠出することは、社会的な貢献を果たす大きなステップです。このプロセスを通じて、一般の人々や法人が特定の公益活動に資金を提供し、地域社会や国全体の福祉向上に寄与することが可能となります。特に、租税特別措置法第40条の規定に基づく承認を得ることで、譲渡所得が非課税となる特例を受けることができ、寄付行為が促進されることが期待されています。
公益信託の範囲と対象者
この制度においては、特定の公益法人や公共団体が対象となります。具体的には、次のような団体が含まれます:
- 公益財団法人
- 公共的な法人や団体
- NPO法人や社会福祉法人
これらの団体に対し、財産を寄付することによって、寄付者自身も公益活動を促進することができますが、特に重要なのは、承認を受けることで譲渡所得等が非課税となる点です。
申請手続きの流れとその詳細
公益信託に基づく譲渡所得等の非課税特例を受けるための手続きは、以下のような流れで進みます。
- 寄付の意思決定:寄付を行う場合は、あらかじめ寄付内容を確認し、承認の要件を満たしているかを確認します。
- 必要書類の準備:承認申請に必要な書類を用意します。
- 申請書の提出:所定の承認申請書(様式A4-13)を提出します。
- 審査:提出後、行政機関による審査が行われます。
- 承認通知の受領:審査が通過すると、非課税承認が通知されます。
必要書類の具体的な内容
主な必要書類は以下の通りです:
| 書類名 | 説明 |
|---|---|
| 承認申請書 | 様式A4-13に基づいた申請書。 |
| 寄付の内容を証明する書類 | 寄付の詳細が記載された書類。 |
| 寄付先の法人の定款 | 寄付先が公益性を持つことを証明するための書類。 |
承認の基準と注意点
承認を得るための基準には以下のような条件があります。
- 寄付者が法人である場合は、その法人が公益信託に該当すること。
- 寄付が行われる時期や金額が適切であること。
- 寄付先の法人が登録された公益法人であること。
注意点としては、特定の条件を満たさない場合、承認が下りない可能性があるため、事前の確認が重要です。
異なる制度との比較
本制度は、他の税制優遇措置と異なる点があります。例えば、一般的な寄付金控除とは異なり、非課税特例を受けられるのは特定の公益信託に限られます。このため、一般の寄付とは一線を画した手続きが必要です。
申請後のフォローアップ
申請後は、処理状況を確認することが必要です。具体的には、以下の手順を踏むことが推奨されます:
- 申請後、数週間以内に進捗状況を確認する。
- 必要に応じて、追加書類を提出し、審査を円滑に進める。
- 承認が得られた場合、その通知を大切に保管する。
承認通知が届いた後は、税務申告の際にこの通知を添付することが求められます。
実際の申請事例の紹介
実際にこの制度を利用した法人の例として、地域社会の発展を目指すNPO法人が、特定の教育プロジェクトに必要な資金を集めるためにこの手続きを踏みました。結果として、譲渡所得が非課税となり、寄付の意義がさらに高まりました。
財産拠出の未来と社会的意義
この制度を活用することで、より多くの個人や法人が積極的に社会貢献に関与することが期待されます。公益信託に対する理解が深まることで、寄付文化が根付き、地域社会や国全体の発展につながるでしょう。
特に、近年の社会問題を解決するためには、多くの資源が必要とされます。この制度は、その一助となることが期待されています。
申請手続きの流れと注意点
租税特別措置法第40条に基づく承認申請は、特定の財産を公益信託に拠出した場合に適用される特例であり、申請手続きにはいくつかのステップと注意点があります。まず、申請者は必要書類を整え、所管の税務署に提出する必要があります。
必要書類は、以下の通りです:
- 公益信託の設立に関する定款や契約書の写し
- 財産拠出に関する明細書(拠出する財産の種類、評価額等を記載)
- 申請者のMy Numberの確認書類
申請書類を提出する際は、正確な情報を記載することが求められます。不備がある場合、審査に時間がかかる可能性がありますので、事前にしっかりと確認することが重要です。また、提出期限が設けられている場合もあるため、早めの手続きをお勧めいたします。
特例の適用条件と範囲
公益信託における譲渡所得等の非課税特例は、特定の条件を満たす場合に限り適用されます。具体的な適用条件については、以下のポイントを押さえておく必要があります。
- 拠出する財産が、特定の公益信託事業に直接関連していること
- 公益信託の運用目的が、公益性を持ち、社会貢献に寄与するものであること
- 信託財産の運用が、税制上の優遇措置の趣旨に沿ったものであること
特例を受けるためには、拠出する財産が上記の要件を満たすことに加えて、公益信託が法令に従って運営されていることが求められます。具体的には、公益信託に拠出される財産の価値が適正であることが必要です。また、信託の受益者が公益的な目的に利用されることも重要な要素となります。
申請後のフォローアップと審査結果の受け取り
申請手続きが完了した後、審査結果の受け取りについては、一定の期間が設けられています。通常、申請から結果通知までの期間は、2か月から3か月程度が一般的です。申請者はこの期間中、税務署からの連絡を待つことになります。
審査が通過した場合、税務署から正式な承認通知が送付されます。もし審査に不備や疑問点があった場合、税務署から追加資料の提出を求められることがありますので、その場合は速やかに対応することが大切です。また、審査結果が否定された場合には、その理由を確認し、不備を解消することで再申請を行うことも可能です。
このように、申請後はフォローアップを怠らず、必要に応じて追加での手続きや資料の提出を行い、自身の権利をしっかりと守るための行動をとることが重要です。